Cómo calcular la retención de una boleta de honorarios
Calcular la retención de una boleta de honorarios es una de las dudas más frecuentes entre trabajadores independientes, profesionales, técnicos, prestadores de servicios, asesores, freelancers y personas que comienzan a emitir boletas electrónicas en Chile. La retención no es solo un descuento que aparece en el documento; también es una parte importante del cumplimiento tributario asociado a los ingresos por honorarios.
Cuando una persona emite una boleta de honorarios, debe distinguir entre el monto bruto, el porcentaje de retención, el monto retenido y el monto líquido que finalmente recibirá. Esta diferencia es clave porque muchas veces se pacta un precio con el cliente sin considerar que una parte será retenida, lo que puede provocar confusión al momento del pago.
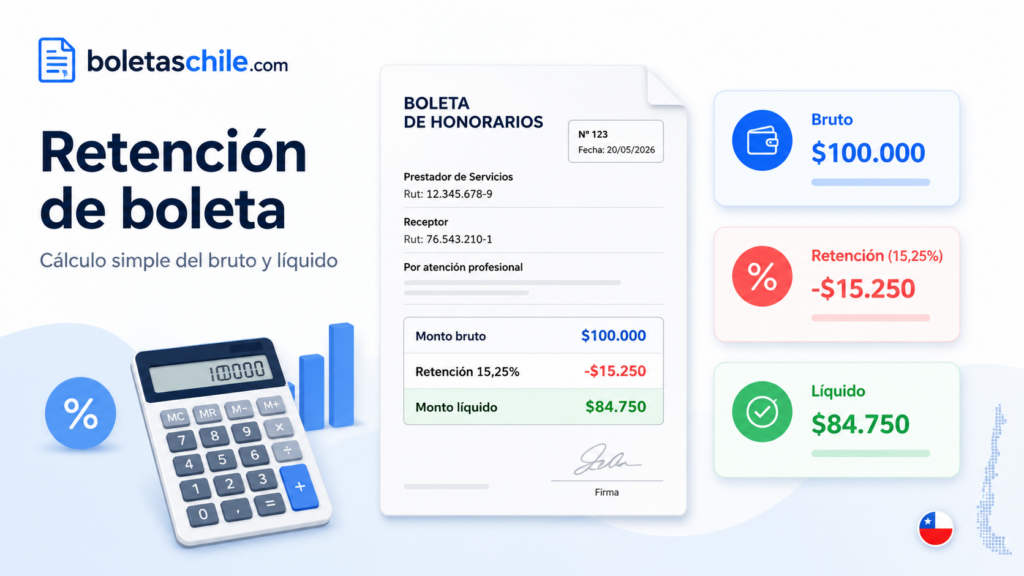
Para el año comercial 2026, la tasa de retención de boletas de honorarios es de 15,25%. Esto significa que, si corresponde retención por parte del receptor, se debe calcular el 15,25% sobre el monto bruto de los honorarios. El resultado será el monto retenido, y el dinero que recibe el trabajador independiente será el monto bruto menos esa retención.
Este artículo explica paso a paso cómo calcular la retención de una boleta de honorarios, cuál es la fórmula correcta, cómo diferenciar monto bruto y monto líquido, qué pasa si el cliente retiene, qué ocurre si el emisor debe pagar PPM, cómo revisar la información en el Servicio de Impuestos Internos y qué errores conviene evitar.
- Boletas a honorarios: requisitos, emisión en el SII y ejemplos
- Boletas movistar con RUT: cómo descargar PDF y pagar online (paso a paso)
- Talonarios de boletas: guía clara con requisitos y pasos en Chile
- Boletas facturas: guía clara con requisitos y pasos en Chile
Fórmula principal para el año comercial 2026: retención = monto bruto de la boleta x 0,1525. El monto líquido se calcula restando la retención al monto bruto.
Índice
Qué es la retención de una boleta de honorarios
La retención de una boleta de honorarios es el porcentaje que se descuenta del monto bruto de los honorarios cuando el receptor de la boleta actúa como retenedor. En la práctica, el trabajador independiente emite la boleta por el total del servicio, pero no recibe ese monto completo, porque una parte queda retenida para ser enterada al fisco.
Este mecanismo permite que parte de las obligaciones asociadas a los ingresos por honorarios se vayan registrando durante el año. La retención no debe entenderse como un cobro adicional del cliente ni como una rebaja comercial del servicio. Es un porcentaje tributario aplicado sobre el monto bruto de la boleta.
Por ejemplo, si una persona presta un servicio por $500.000 y la boleta se emite con retención de 15,25%, el receptor retiene $76.250 y paga al emisor $423.750. El total del servicio sigue siendo $500.000, pero el dinero que llega al trabajador independiente es menor porque se aplicó la retención correspondiente.
Quién retiene en una boleta de honorarios
La retención la realiza el receptor de la boleta cuando corresponde. El receptor es quien recibe el servicio y, si tiene la obligación de actuar como retenedor, descuenta el porcentaje indicado y se encarga de declararlo ante el Servicio de Impuestos Internos.
Esto suele ocurrir cuando el servicio se presta a una empresa, institución, sociedad, organismo u otro contribuyente que debe practicar la retención. En esos casos, el emisor de la boleta no recibe el monto bruto completo, sino el monto líquido después del descuento tributario.
Qué pasa cuando el receptor no retiene
Cuando el receptor no retiene, el propio emisor puede quedar encargado del Pago Provisional Mensual, conocido como PPM. En ese caso, la persona puede recibir el monto bruto completo, pero debe calcular y pagar el porcentaje correspondiente por su cuenta mediante el Formulario 29 cuando corresponda.
Esta diferencia es muy importante porque una boleta sin retención no significa que no exista obligación tributaria. Solo significa que el receptor no hizo el descuento y que el emisor debe revisar si debe pagar el PPM.
Diferencia práctica entre retención y PPM
En una boleta con retención, el receptor descuenta el porcentaje y paga al emisor el monto líquido. En una boleta con PPM a cargo del emisor, el trabajador independiente recibe el monto bruto o un monto sin descuento por retención, pero debe separar dinero para declarar y pagar el PPM.
Por eso, al emitir una boleta de honorarios, no basta con mirar el monto total. También se debe revisar si la boleta fue emitida con retención del receptor o con PPM a cargo del emisor.
Cuál es la tasa de retención vigente
La tasa de retención de boletas de honorarios ha aumentado gradualmente en los últimos años. Para el año comercial 2026, la tasa aplicable es 15,25%. Esto significa que cada boleta de honorarios emitida con retención durante 2026 debe calcular ese porcentaje sobre el monto bruto de los honorarios.
El aumento gradual tiene un calendario definido que llega al 17% en 2028. Por eso es importante revisar el año comercial correspondiente antes de calcular una boleta. No se debe usar una tasa antigua solo porque aparece en una planilla anterior, en una guía vieja o en una boleta emitida en años pasados.
Tabla de tasas de retención por año comercial
| Año comercial | Tasa de retención de honorarios | Uso práctico |
|---|---|---|
| 2024 | 13,75% | Para boletas emitidas durante el año comercial 2024. |
| 2025 | 14,50% | Para boletas emitidas durante el año comercial 2025. |
| 2026 | 15,25% | Para boletas emitidas durante el año comercial 2026. |
| 2027 | 16,00% | Para boletas emitidas durante el año comercial 2027. |
| 2028 | 17,00% | Porcentaje final del calendario gradual informado. |
Por qué es importante usar la tasa correcta
Usar una tasa incorrecta puede generar diferencias entre lo que se calculó y lo que corresponde declarar. Por ejemplo, si una persona calcula una boleta de 2026 con 14,5% en vez de 15,25%, la retención quedará menor a la correcta.
La diferencia puede parecer pequeña en una sola boleta, pero puede acumularse si se emiten varias boletas durante el año. En una boleta de $1.000.000, calcular con 14,5% da $145.000, mientras que calcular con 15,25% da $152.500. La diferencia es de $7.500 en un solo documento.
Cómo transformar la tasa en decimal
Para hacer el cálculo en una calculadora o planilla, el porcentaje debe transformarse en número decimal. La tasa 15,25% se escribe como 0,1525. Por eso, la fórmula práctica es multiplicar el monto bruto por 0,1525.
Retención 2026 = monto bruto x 0,1525
Cómo calcular la retención paso a paso
El cálculo de la retención de una boleta de honorarios es simple si se tienen claros tres elementos: el monto bruto, la tasa vigente y la fórmula para obtener el monto líquido. El error más común es no distinguir entre lo que se pactó como bruto y lo que se quiere recibir como líquido.
Identificar el monto bruto de la boleta
El monto bruto es el valor total del servicio antes de aplicar la retención. Si una persona acuerda honorarios por $300.000 brutos, ese es el monto base para calcular la retención. No se deben descontar gastos personales, transporte, materiales, internet, herramientas ni otros costos antes de aplicar el porcentaje.
El monto bruto es la cifra que aparece como total de honorarios. Sobre esa cifra se calcula el porcentaje de retención correspondiente al año comercial.
Aplicar la tasa de retención
Una vez identificado el monto bruto, se multiplica por la tasa vigente. Para 2026, se multiplica por 0,1525.
Ejemplo con monto bruto de $300.000:
Retención = $300.000 x 0,1525
Retención = $45.750
Ese resultado corresponde al monto que el receptor debe retener cuando la boleta se emite con retención.
Calcular el monto líquido
El monto líquido es lo que recibe el trabajador independiente después de descontar la retención. Para calcularlo, se resta el monto retenido al monto bruto.
Monto bruto: $300.000
Retención: $45.750
Monto líquido = $300.000 - $45.750
Monto líquido = $254.250
Fórmula resumida para calcular bruto, retención y líquido
Retención = monto bruto x 0,1525
Monto líquido = monto bruto - retención
Monto líquido aproximado = monto bruto x 0,8475
El número 0,8475 representa el porcentaje que queda después de descontar la retención de 15,25%. Es decir, si se retiene 15,25%, queda disponible el 84,75% del monto bruto.
Ejemplos de cálculo de retención
Los ejemplos permiten entender mejor cómo funciona la retención en situaciones reales. A continuación se muestran cálculos con distintos montos brutos usando la tasa 2026 de 15,25%.
Ejemplo con una boleta de cien mil pesos
Monto bruto: $100.000
Retención: $100.000 x 0,1525
Retención: $15.250
Monto líquido: $84.750
En este caso, el receptor retiene $15.250 y paga al emisor $84.750.
Ejemplo con una boleta de doscientos cincuenta mil pesos
Monto bruto: $250.000
Retención: $250.000 x 0,1525
Retención: $38.125
Monto líquido: $211.875
Este ejemplo es útil para servicios pequeños o trabajos ocasionales. Aunque el monto no sea alto, la retención debe calcularse correctamente.
Ejemplo con una boleta de quinientos mil pesos
Monto bruto: $500.000
Retención: $500.000 x 0,1525
Retención: $76.250
Monto líquido: $423.750
Si una persona esperaba recibir $500.000 líquidos, este cálculo muestra que no basta con emitir una boleta por $500.000 brutos. En ese caso, recibiría $423.750 después de la retención.
Ejemplo con una boleta de un millón de pesos
Monto bruto: $1.000.000
Retención: $1.000.000 x 0,1525
Retención: $152.500
Monto líquido: $847.500
En boletas de mayor monto, la retención se vuelve más relevante para la planificación financiera. Si no se considera desde el inicio, puede parecer que el pago recibido es menor al esperado.
Tabla rápida de retención y monto líquido
| Monto bruto de la boleta | Retención 15,25% | Monto líquido aproximado |
|---|---|---|
| $100.000 | $15.250 | $84.750 |
| $150.000 | $22.875 | $127.125 |
| $200.000 | $30.500 | $169.500 |
| $250.000 | $38.125 | $211.875 |
| $300.000 | $45.750 | $254.250 |
| $500.000 | $76.250 | $423.750 |
| $750.000 | $114.375 | $635.625 |
| $1.000.000 | $152.500 | $847.500 |
| $1.500.000 | $228.750 | $1.271.250 |
Cómo calcular el bruto si quieres recibir un monto líquido
Una de las dudas más comunes es cómo calcular la boleta cuando la persona quiere recibir un monto líquido exacto. Por ejemplo, si un trabajador independiente quiere recibir $500.000 líquidos, no debe emitir una boleta por $500.000 brutos, porque después de la retención recibirá menos.
Para calcular el monto bruto necesario, se debe dividir el monto líquido deseado por 0,8475. Este número representa el porcentaje que queda después de descontar la retención de 15,25%.
Fórmula para calcular el bruto desde el líquido
Monto bruto aproximado = monto líquido deseado / 0,8475
Esta fórmula es útil cuando el acuerdo con el cliente se hace pensando en el dinero que la persona quiere recibir efectivamente después de la retención.
Ejemplo para recibir quinientos mil pesos líquidos
Monto líquido deseado: $500.000
Monto bruto aproximado = $500.000 / 0,8475
Monto bruto aproximado = $589.971
Retención aproximada = $89.971
Líquido aproximado = $500.000
En este caso, para recibir cerca de $500.000 líquidos, la boleta debería emitirse por aproximadamente $589.971 brutos.
Ejemplo para recibir un millón de pesos líquidos
Monto líquido deseado: $1.000.000
Monto bruto aproximado = $1.000.000 / 0,8475
Monto bruto aproximado = $1.179.941
Retención aproximada = $179.941
Líquido aproximado = $1.000.000
Por qué conviene aclarar si el precio es bruto o líquido
Antes de prestar un servicio, conviene aclarar con el cliente si el valor pactado es bruto o líquido. Si se dice “el trabajo vale $500.000”, puede haber confusión. Para el cliente puede significar $500.000 brutos, mientras que para el trabajador puede significar $500.000 líquidos.
Para evitar problemas, es recomendable escribir claramente en el presupuesto, correo o acuerdo: “valor bruto de honorarios” o “valor líquido esperado”. Esto ayuda a que ambas partes entiendan el pago real.
Qué diferencia hay entre monto bruto y monto líquido
El monto bruto es el valor total de la boleta antes de aplicar retención. El monto líquido es el dinero que finalmente recibe el emisor después de descontar la retención. Esta diferencia es fundamental para calcular correctamente una boleta de honorarios.
Muchas personas que recién comienzan a trabajar a honorarios se sorprenden cuando reciben menos dinero del que aparece como total de la boleta. Esto ocurre porque el total de honorarios es el monto bruto, no necesariamente el monto que se transfiere al emisor.
Monto bruto
El monto bruto representa el valor total del servicio. Sobre este monto se calcula la retención. Si el servicio se pactó por $800.000 brutos, la retención se aplica sobre $800.000.
Monto líquido
El monto líquido representa el dinero que recibe el trabajador independiente después de la retención. Si la boleta es por $800.000 y la retención es $122.000, el monto líquido será $678.000.
Comparación simple entre bruto y líquido
| Concepto | Qué significa | Ejemplo con boleta de $800.000 |
|---|---|---|
| Monto bruto | Total de honorarios antes de la retención | $800.000 |
| Retención | Porcentaje descontado del monto bruto | $122.000 |
| Monto líquido | Dinero que recibe el emisor después del descuento | $678.000 |
Qué pasa si la boleta queda sin retención
Si la boleta queda sin retención, el cálculo puede parecer distinto, pero el porcentaje sigue siendo relevante. En ese caso, el emisor puede recibir el monto bruto completo, pero debe revisar si corresponde pagar el PPM por su cuenta.
La boleta sin retención no debe confundirse con una boleta sin obligación tributaria. La diferencia está en quién se encarga del pago. Si el receptor retiene, el emisor recibe el monto líquido. Si el receptor no retiene, el emisor debe calcular el PPM y pagarlo mediante el Formulario 29 cuando corresponda.
Ejemplo comparativo con retención y sin retención
| Situación | Monto bruto | Porcentaje | Monto retenido o PPM | Responsable del pago |
|---|---|---|---|---|
| Boleta con retención | $500.000 | 15,25% | $76.250 | Receptor de la boleta |
| Boleta sin retención | $500.000 | 15,25% | $76.250 | Emisor mediante PPM |
Qué debe hacer el emisor si debe pagar PPM
Si el emisor debe pagar el PPM, debe calcular el porcentaje sobre el monto bruto de la boleta, separar el dinero y declararlo en el Formulario 29. Para revisar el procedimiento general, se puede consultar la guía del SII sobre declaración del Formulario 29 por internet.
Por qué no se debe duplicar el pago
Si una boleta ya tuvo retención por parte del receptor, no corresponde pagar PPM por esa misma boleta. El error de pagar dos veces puede ocurrir cuando la persona no revisa el detalle del documento y suma todas sus boletas como si todas fueran sin retención.
Lo correcto es separar las boletas con retención de las boletas con PPM a cargo del emisor.
Cómo revisar la retención en el SII
Para revisar la retención de una boleta de honorarios, se debe ingresar al sitio del SII con RUT y clave tributaria. Desde la sección de boletas de honorarios electrónicas, el contribuyente puede consultar documentos emitidos, revisar el detalle de cada boleta, verificar el monto bruto, la retención y el total líquido.
La revisión en el SII es importante porque evita depender solo de la transferencia bancaria o de la memoria. Una persona puede recordar haber cobrado cierto monto, pero el documento oficial puede mostrar con claridad si hubo retención, si quedó PPM a cargo del emisor o si existe algún error que debe corregirse.
Datos que conviene revisar en cada boleta
- Fecha de emisión de la boleta.
- Número de la boleta de honorarios.
- Nombre o RUT del receptor.
- Monto bruto de los honorarios.
- Porcentaje de retención aplicado.
- Monto retenido.
- Total líquido de la boleta.
- Indicación de si corresponde retención del receptor o PPM del emisor.
Cuándo conviene revisar las boletas emitidas
Conviene revisar las boletas emitidas al menos una vez al mes. Si emites pocas boletas, puedes revisarlas cada vez que las generas. Si emites muchas, una revisión mensual ayuda a ordenar ingresos, retenciones, comprobantes y eventuales PPM.
Enlace útil para consultar boletas
El acceso a los servicios de emisión y consulta se encuentra en la sección de Boletas de Honorarios Electrónicas del SII.
Errores frecuentes al calcular la retención
Aunque el cálculo de la retención es sencillo, los errores son comunes. La mayoría ocurre por confundir bruto con líquido, usar una tasa antigua, no revisar quién retiene o no aclarar el valor con el cliente.
Usar una tasa de años anteriores
Uno de los errores más frecuentes es usar un porcentaje antiguo. Para boletas emitidas durante 2026, la tasa general es 15,25%. Si se usa 14,5% u otra tasa anterior, el cálculo quedará incorrecto.
Calcular sobre el monto líquido
La retención se calcula sobre el monto bruto, no sobre el líquido. Si quieres recibir $500.000 líquidos, debes calcular primero el bruto necesario. No basta con emitir una boleta por $500.000.
No aclarar el valor con el cliente
Otro error frecuente es no aclarar si el precio pactado es bruto o líquido. Esto puede generar conflictos al momento del pago. El cliente puede pensar que el valor incluye retención, mientras que el trabajador puede esperar recibir ese monto completo.
Confundir retención con descuento comercial
La retención no es un descuento de precio ni una rebaja que el cliente aplica por decisión propia. Es un porcentaje tributario que se calcula sobre el monto bruto de los honorarios cuando corresponde.
No guardar comprobantes
Guardar respaldos de boletas, pagos y declaraciones es una práctica básica para cualquier trabajador independiente. Estos documentos pueden ser útiles para revisar ingresos, preparar la declaración anual de renta o aclarar diferencias.
Cómo organizar tus boletas de honorarios
Una buena organización permite evitar errores en el cálculo de la retención. No es necesario tener un sistema complejo; una planilla simple puede ser suficiente para controlar montos brutos, retenciones, líquidos y pagos recibidos.
- Boletas a honorarios: requisitos, emisión en el SII y ejemplos
- Boletas movistar con RUT: cómo descargar PDF y pagar online (paso a paso)
- Talonarios de boletas: guía clara con requisitos y pasos en Chile
- Boletas facturas: guía clara con requisitos y pasos en Chile
Crear una planilla mensual
Una planilla mensual puede incluir la información básica de cada boleta emitida. Esto permite saber cuánto se facturó, cuánto se retuvo y cuánto se recibió realmente.
| Dato recomendado | Para qué sirve |
|---|---|
| Fecha de emisión | Permite identificar el período correcto. |
| Número de boleta | Facilita encontrar el documento en el SII. |
| Receptor | Ayuda a saber quién recibió el servicio. |
| Monto bruto | Es la base para calcular la retención. |
| Retención aplicada | Muestra cuánto fue descontado. |
| Monto líquido | Permite comparar con el pago recibido. |
| Estado de pago | Indica si el cliente ya pagó o está pendiente. |
Comparar la boleta con la transferencia recibida
Después de emitir una boleta con retención, conviene comparar el monto líquido de la boleta con la transferencia recibida. Si hay diferencias, puede deberse a un pago parcial, un error, una comisión, un descuento comercial o una confusión entre bruto y líquido.
Guardar respaldos por año
Una buena práctica es guardar los documentos por año comercial. Puedes crear carpetas digitales para boletas emitidas, comprobantes de pago, declaraciones mensuales y documentos relacionados con la Operación Renta.
Revisar antes de la declaración anual
Antes de la Operación Renta, conviene revisar las boletas emitidas, retenciones registradas y pagos provisionales. Si llevas orden mensual, este proceso será mucho más simple.
Preguntas frecuentes sobre la retención de boletas de honorarios
Estas son algunas dudas habituales que tienen las personas que emiten boletas de honorarios y necesitan calcular la retención correctamente.
Cuál es la retención de boletas de honorarios en 2026
La tasa de retención de boletas de honorarios para el año comercial 2026 es 15,25%.
La retención se calcula sobre bruto o líquido
La retención se calcula sobre el monto bruto de la boleta. El monto líquido se obtiene después de descontar la retención.
Cómo saber cuánto voy a recibir
Para saber cuánto recibirás, debes calcular la retención y restarla al monto bruto. También puedes multiplicar el monto bruto por 0,8475 para obtener el líquido aproximado en 2026.
Qué hago si quiero recibir un monto líquido exacto
Si quieres recibir un monto líquido exacto, debes calcular el bruto necesario dividiendo el líquido deseado por 0,8475.
Qué pasa si el cliente no retiene
Si el cliente no retiene y la boleta queda con PPM a cargo del emisor, el trabajador independiente debe calcular el PPM, declararlo y pagarlo cuando corresponda mediante el Formulario 29.
Debo pagar PPM si ya hubo retención
No deberías pagar PPM por una boleta que ya tuvo retención correctamente aplicada por el receptor. Debes revisar el detalle del documento para evitar duplicar pagos.
Dónde revisar información oficial
Puedes revisar información actualizada en el sitio oficial del SII, en la sección de Boletas de Honorarios y en la página de aumento gradual de la retención.
Resumen final para calcular la retención correctamente
Calcular la retención de una boleta de honorarios consiste en aplicar la tasa vigente sobre el monto bruto del servicio. Para el año comercial 2026, la tasa es 15,25%, por lo que la fórmula principal es:
Retención = monto bruto x 0,1525
Monto líquido = monto bruto - retención
Si una boleta tiene un monto bruto de $500.000, la retención será $76.250 y el monto líquido será $423.750. Si la boleta tiene un monto bruto de $1.000.000, la retención será $152.500 y el monto líquido será $847.500.
La clave está en entender si el valor acordado con el cliente es bruto o líquido, revisar si la boleta tiene retención del receptor o PPM a cargo del emisor, usar la tasa correcta del año comercial y guardar respaldo de cada documento. Un trabajador independiente que entiende estos conceptos puede ordenar mejor sus ingresos, evitar errores y llegar mejor preparado a la declaración anual de renta.
Para información oficial y actualizada, revisa siempre el portal del Servicio de Impuestos Internos, especialmente las páginas sobre boletas de honorarios, emisión y consulta de boletas electrónicas y Formulario 29 por internet.
Boleta de honorarios para trabajadores independientes: cálculo básico
Bruto a líquido en boleta de honorarios: tabla de cálculo fácil

PPM en boleta de honorarios: cálculo, pago y ejemplos

Retención o PPM en boleta de honorarios: cuál corresponde
Cómo calcular una boleta de honorarios paso a paso
Subir
Deja una respuesta