Factura electrónica para empresas en Chile: emisión y consulta en el SII
La factura electrónica es uno de los documentos tributarios más importantes para las empresas que venden productos o prestan servicios a otros contribuyentes en Chile. Permite respaldar operaciones comerciales, acreditar ingresos, registrar compras, utilizar el crédito fiscal del IVA cuando corresponde y mantener la información disponible en los sistemas del Servicio de Impuestos Internos.
Desde la implementación progresiva de la Ley N.º 20.727, las empresas deben emitir sus facturas y otros documentos tributarios principalmente en formato electrónico. Esto significa que ya no es necesario utilizar talonarios físicos timbrados como mecanismo habitual de facturación. En su lugar, las empresas deben emplear el sistema gratuito del SII, un software de mercado autorizado o un desarrollo propio que cumpla con las exigencias técnicas y tributarias.
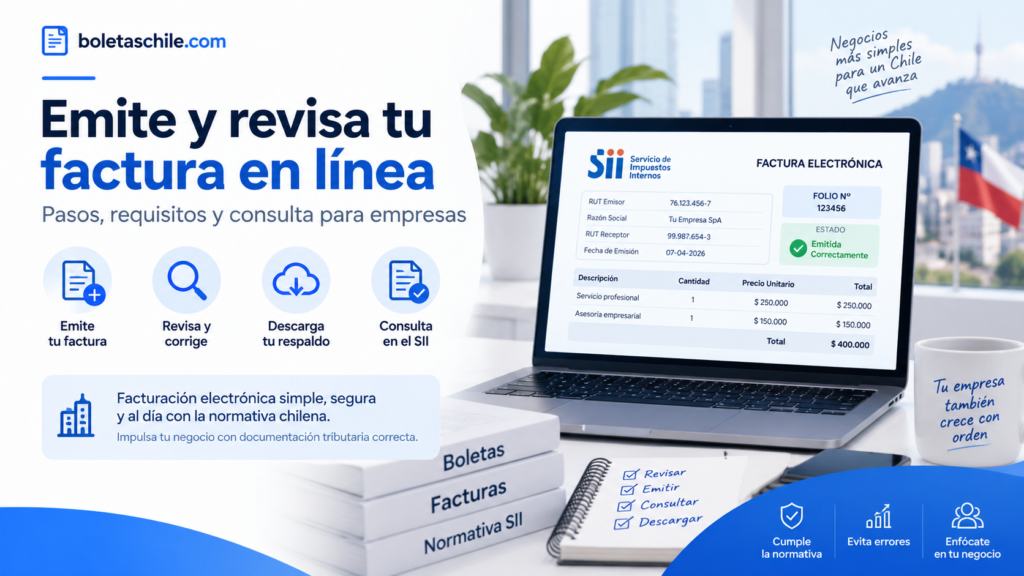
Emitir una factura correctamente requiere más que ingresar el RUT del cliente y el monto de una venta. La empresa debe seleccionar el tipo de documento adecuado, revisar los datos del comprador, indicar correctamente los productos o servicios, determinar el IVA, informar la forma de pago, incorporar referencias cuando existan guías de despacho o documentos anteriores y enviar el documento al SII.
Además, el proceso continúa después de la emisión. El vendedor debe revisar que la factura haya sido recibida por el Servicio, mientras que el comprador debe consultar sus documentos recibidos, otorgar el acuse de recibo cuando corresponda, aceptar o reclamar dentro del plazo legal y verificar que la información aparezca correctamente en el Registro de Compras y Ventas.
Este artículo explica cómo emitir una factura electrónica para una empresa en Chile, qué requisitos se necesitan, cómo utilizar el sistema gratuito del SII, qué diferencias existen con una boleta, cómo consultar facturas emitidas y recibidas, cuándo aceptar o reclamar un documento, cómo corregir errores y qué obligaciones tributarias deben cumplirse después.
Los menús, requisitos técnicos, plazos y procedimientos pueden modificarse mediante nuevas resoluciones o actualizaciones del SII. Antes de realizar una operación importante, se recomienda confirmar la información directamente en el Portal de Factura Electrónica del SII y solicitar asesoría contable cuando existan situaciones especiales.
- Boletas honorarios SII: requisitos, emisión en el SII y ejemplos
- Boletas Vespucio norte: guía clara con requisitos y pasos en Chile
- Trabajo con boletas de honorarios: requisitos, emisión en el SII y ejemplos
- Boletas saesa: cómo descargar PDF y pagar online (paso a paso)
- Descuentos boletas de honorarios: requisitos, emisión en el SII y ejemplos
Índice
Información principal
Qué es una factura electrónica
La factura electrónica es un Documento Tributario Electrónico, conocido como DTE, que respalda una venta de bienes o una prestación de servicios realizada normalmente entre contribuyentes.
El documento se genera en formato electrónico, incorpora información tributaria de la operación, es firmado electrónicamente por el emisor y se envía al SII para su recepción y registro. También puede entregarse al comprador mediante un archivo PDF, XML, representación impresa u otro mecanismo definido por el sistema utilizado.
La factura electrónica reemplaza a la factura tradicional en papel y tiene validez tributaria cuando ha sido emitida correctamente y recibida por el SII. El PDF que recibe el cliente facilita la lectura, pero el archivo XML contiene la estructura electrónica del documento y es especialmente importante para los sistemas contables y la verificación técnica.
Una factura puede documentar, entre otras operaciones:
- La venta habitual de bienes corporales muebles.
- La venta de productos fabricados o comercializados por una empresa.
- La prestación de servicios afectos a IVA.
- La prestación de servicios no afectos o exentos, cuando corresponda.
- Operaciones realizadas entre empresas o contribuyentes.
- Ventas respaldadas previamente por una guía de despacho.
- Exportaciones, cuando la empresa se encuentre habilitada para emitir esos documentos.
La factura electrónica no debe confundirse con una cotización, orden de compra, guía de despacho, recibo de pago, comprobante bancario o boleta. Cada documento cumple una finalidad diferente y no todos acreditan la misma situación tributaria.
Para qué sirve una factura electrónica
La factura cumple varias funciones comerciales, contables y tributarias. Para el vendedor, permite respaldar el ingreso generado por la operación. Para el comprador, puede acreditar el gasto o costo y, cuando se cumplen los requisitos legales, permitir el uso del crédito fiscal del IVA.
También sirve para:
- Identificar al vendedor y al comprador.
- Dejar constancia del precio de los bienes o servicios.
- Determinar el IVA recargado.
- Registrar la fecha y el período tributario de la operación.
- Respaldar la entrega de mercaderías o la prestación de servicios.
- Relacionar la factura con una guía de despacho, orden de compra o contrato.
- Gestionar cobros pendientes.
- Solicitar financiamiento mediante factoring cuando se cumplan las condiciones.
- Facilitar la declaración mensual de impuestos.
- Permitir la consulta y verificación del documento en los sistemas del SII.
La factura no demuestra por sí sola que el comprador haya recibido los productos o servicios. Por esa razón existe el acuse de recibo de mercaderías entregadas o servicios prestados, que tiene efectos importantes para el comprador que desea utilizar el crédito fiscal.
Diferencia entre factura electrónica y boleta de ventas y servicios
La factura y la boleta son documentos tributarios distintos. La factura se utiliza principalmente en operaciones entre contribuyentes, mientras que la boleta se utiliza normalmente cuando el comprador es un consumidor final.
| Característica | Factura electrónica | Boleta de ventas y servicios |
|---|---|---|
| Destinatario habitual | Empresa, comerciante, profesional o contribuyente. | Consumidor final. |
| Identificación del comprador | Generalmente requiere RUT y razón social. | Puede utilizar información genérica en operaciones comunes. |
| Crédito fiscal | Puede dar derecho a crédito fiscal si se cumplen los requisitos legales. | No está destinada normalmente a generar crédito fiscal para el consumidor. |
| Acuse de recibo | Puede ser necesario para acreditar la recepción de bienes o servicios. | No funciona bajo el mismo régimen de aceptación de facturas entre empresas. |
| Registro | Se refleja principalmente en el Registro de Ventas o Compras. | Se registra conforme al sistema de boletas y la información enviada al SII. |
Una empresa no puede emitir una factura únicamente porque el cliente la solicita. Debe analizarse si la operación corresponde legalmente a una factura y si el comprador tiene la calidad o actividad que justifica ese documento.
Diferencia entre factura electrónica y boleta de honorarios
La boleta de honorarios corresponde a determinados servicios personales de segunda categoría. La factura electrónica, en cambio, se utiliza principalmente en actividades empresariales de primera categoría y operaciones entre contribuyentes.
Una persona que trabaja de manera independiente puede encontrarse en distintas situaciones tributarias. No basta con decir que presta un servicio para saber si debe emitir una boleta de honorarios, una boleta de ventas y servicios o una factura. La clasificación depende de la actividad, la forma de organización, el régimen tributario y las normas aplicables.
Las sociedades de profesionales y los servicios exentos pueden tener reglas particulares. Cuando la empresa presta servicios profesionales, culturales, educacionales, de salud o de otra naturaleza especial, conviene confirmar con el SII o con un contador qué documento debe emitir.
Tipos de facturas electrónicas
El sistema del SII y los sistemas de mercado pueden incluir diversos tipos de documentos relacionados con la facturación. La factura electrónica común no es la única alternativa.
Factura electrónica afecta
La factura afecta se utiliza cuando la venta o el servicio está gravado con IVA. El documento debe informar la base imponible, el IVA y el total de la operación.
En Chile, la tasa general del IVA es de 19%, aunque existen operaciones con tasas, impuestos adicionales, exenciones o tratamientos particulares. El sistema puede calcular el impuesto, pero la empresa debe configurar correctamente sus productos y servicios.
Factura no afecta o exenta electrónica
La factura no afecta o exenta se utiliza cuando la operación no está gravada con IVA o se encuentra expresamente exenta. La empresa no puede escoger este documento solamente para evitar recargar el impuesto.
La exención debe estar respaldada por la legislación, la naturaleza de la actividad o una condición tributaria reconocida. Si una empresa realiza simultáneamente operaciones afectas y exentas, debe mantener una separación adecuada de sus ingresos y registros.
Factura de compra electrónica
La factura de compra electrónica es un documento que puede emitir el comprador en determinadas situaciones, especialmente cuando la normativa establece un cambio de sujeto o cuando el vendedor no tiene la obligación o posibilidad de emitir el documento correspondiente.
No es una alternativa que cualquier comprador pueda utilizar libremente. Su emisión depende de la situación tributaria, la calidad del contribuyente y las autorizaciones o reglas aplicables.
Nota de crédito electrónica
La nota de crédito permite anular total o parcialmente una factura, registrar devoluciones, aplicar descuentos posteriores o corregir determinados errores.
La nota de crédito debe referenciar la factura original y explicar la relación entre ambos documentos. No se recomienda eliminar una factura del sistema interno ni emitir otra factura sin corregir formalmente la primera.
Nota de débito electrónica
La nota de débito se utiliza para aumentar el monto de una operación documentada, por ejemplo, cuando corresponde agregar intereses, diferencias de precio, recargos u otros conceptos autorizados.
Su utilización debe responder a una situación real y estar correctamente relacionada con el documento original.
Guía de despacho electrónica
La guía de despacho respalda el traslado o entrega de bienes en determinadas circunstancias. Puede emitirse antes de la factura cuando la mercadería se entrega o traslada y la factura será emitida posteriormente conforme a las reglas legales.
Cuando una factura se emite después de una guía de despacho, debe hacerse referencia al número y fecha de la guía correspondiente.
Factura de exportación electrónica
Las empresas que realizan exportaciones pueden necesitar facturas de exportación, notas de crédito de exportación y notas de débito de exportación. Estos documentos tienen requisitos específicos y no deben confundirse con una factura electrónica nacional.
La empresa debe estar habilitada para emitirlos y revisar las exigencias tributarias, aduaneras y comerciales que correspondan a la operación.
Quiénes deben emitir factura electrónica
La obligación de facturar electrónicamente se aplica a las empresas y contribuyentes que deben emitir facturas y otros documentos tributarios electrónicos. La incorporación se realizó progresivamente según el tamaño de la empresa, los ingresos y la ubicación geográfica.
Actualmente, la regla general es que las empresas emitan sus facturas en formato electrónico. El SII informa que incluso las microempresas ubicadas en sectores rurales fueron incorporadas a la obligación desde febrero de 2018, sin perjuicio de las excepciones legales o situaciones especiales que puedan existir.
La obligación puede alcanzar a:
- Sociedades por acciones.
- Sociedades de responsabilidad limitada.
- Empresas individuales de responsabilidad limitada.
- Empresarios individuales.
- Sociedades anónimas.
- Personas naturales con actividades empresariales.
- Otros contribuyentes de primera categoría que realicen operaciones documentadas con facturas.
La forma de emitir puede variar según si la empresa utiliza el sistema gratuito del SII, un proveedor de mercado o un desarrollo propio.
Requisitos para emitir facturas electrónicas
Antes de solicitar la habilitación, la empresa debe revisar que cumple las condiciones tributarias y técnicas necesarias.
- Tener RUT vigente.
- Haber realizado el inicio de actividades.
- Calificar como contribuyente de primera categoría, según corresponda.
- Mantener actualizados el domicilio, giro, correo y demás datos tributarios.
- Contar con Clave Tributaria del representante legal o contribuyente.
- Disponer de un certificado digital válido para firmar documentos.
- Tener un computador o dispositivo compatible con el sistema utilizado.
- Contar con conexión a internet, salvo situaciones de contingencia o modalidades autorizadas.
- Elegir un sistema de facturación.
- Definir usuarios autorizados y responsables de la emisión.
- No mantener situaciones pendientes que impidan la inscripción o habilitación, cuando el SII las considere relevantes.
Inicio de actividades vigente
El inicio de actividades debe estar vigente y guardar relación con lo que la empresa realmente realiza. Si la empresa comenzó a vender productos, prestar servicios, importar, exportar o desarrollar una actividad distinta de la informada inicialmente, puede ser necesario agregar o modificar el giro.
La información desactualizada puede generar dificultades para emitir facturas, obtener certificados, acreditar la actividad ante terceros o utilizar determinados servicios del SII.
Contribuyente de primera categoría
El sistema gratuito de facturación electrónica está dirigido principalmente a contribuyentes de primera categoría que desarrollan actividades empresariales en las que predomina el uso del capital, de acuerdo con las reglas de la Ley sobre Impuesto a la Renta.
La calificación debe analizarse según la actividad concreta. Una persona que presta servicios personales puede tener una clasificación diferente a la de una empresa que comercializa productos o utiliza trabajadores, infraestructura e inventario.
Certificado digital
El certificado digital funciona como una identificación electrónica y permite firmar documentos tributarios. Para ingresar a ciertas opciones del sistema puede utilizarse RUT y Clave Tributaria, pero para emitir un DTE el SII indica que es necesario contar con un certificado digital válido.
El certificado puede mantenerse instalado en el equipo utilizado para firmar o centralizarse en los sistemas del SII, según las alternativas disponibles. Cada usuario debe utilizar su certificado personal cuando el sistema lo requiera.
El certificado digital es personal e intransferible. No se debe enviar por correo sin protección, compartir la contraseña ni entregarlo a personas que no deban firmar documentos en nombre de la empresa.
Correo electrónico
La empresa debe mantener un correo de contacto actualizado para recibir avisos, respuestas, notificaciones y comunicaciones relacionadas con sus documentos tributarios.
También conviene utilizar un correo exclusivo para facturación o administración, especialmente cuando varias personas trabajan en la empresa. El acceso debe estar protegido y conservarse durante todo el tiempo en que se necesite consultar los documentos recibidos.
El sistema gratuito de facturación del SII
El SII dispone de un sistema gratuito para que las empresas puedan emitir documentos tributarios electrónicos sin contratar necesariamente una plataforma privada.
Desde el sistema se pueden emitir, entre otros documentos:
- Factura electrónica.
- Factura no afecta o exenta electrónica.
- Nota de crédito electrónica.
- Nota de débito electrónica.
- Guía de despacho electrónica.
- Factura de compra electrónica.
- Liquidación factura electrónica.
- Documentos de exportación, cuando la empresa se encuentre habilitada.
El acceso oficial se encuentra en el Sistema de Facturación Gratuito del SII.
El sistema puede resultar conveniente para empresas que emiten un volumen reducido o moderado de facturas y no necesitan integrarlo directamente con inventarios, puntos de venta, comercio electrónico o sistemas contables complejos.
Sistemas de mercado y desarrollos propios
Una empresa también puede contratar un software de mercado o desarrollar una solución propia. Esta alternativa puede ser conveniente cuando existen muchas operaciones, varias sucursales, múltiples usuarios o necesidad de automatizar la facturación.
Un sistema de mercado puede integrar:
- Inventario.
- Ventas presenciales.
- Tiendas online.
- Medios de pago.
- Despachos.
- Contabilidad.
- Gestión de clientes.
- Control de cuentas por cobrar.
- Reportes de ventas.
- Factoring o cesión de facturas.
El portal de facturación de mercado del SII contiene información sobre ambientes de certificación, proveedores, consulta de documentos y procesos de habilitación.
Antes de contratar un proveedor, la empresa debe revisar si el sistema permite emitir todos los documentos que necesita, administrar usuarios, generar notas de crédito, respaldar XML y PDF, consultar documentos recibidos y responder oportunamente las facturas de proveedores.
Costos asociados a la facturación electrónica
El sistema gratuito del SII no tiene un cobro mensual por la utilización de la plataforma. Sin embargo, la empresa puede tener otros costos asociados a la operación, como:
- Compra o renovación del certificado digital.
- Computador, teléfono o dispositivo compatible.
- Conexión a internet.
- Instalación o centralización del certificado.
- Software de mercado.
- Implementación e integración con otros sistemas.
- Soporte técnico.
- Capacitación de los usuarios.
- Almacenamiento y respaldo de documentos.
Los precios de los proveedores privados pueden cambiar según el número de documentos, usuarios, sucursales y módulos contratados. No existe un precio único aplicable a todas las empresas. Conviene solicitar una cotización detallada antes de contratar.
La información que debe contener una factura
Una factura electrónica debe contener información suficiente para identificar a las partes, la operación y los impuestos aplicables.
| Información | Finalidad |
|---|---|
| Tipo de documento | Indica que se trata de una factura electrónica o factura exenta. |
| Folio | Identifica individualmente el documento y debe corresponder a una numeración autorizada. |
| Fecha de emisión | Determina la fecha tributaria y comercial de la operación. |
| RUT del emisor | Identifica a la empresa que vende o presta el servicio. |
| Razón social del emisor | Permite identificar legalmente al vendedor. |
| Domicilio y giro del emisor | Entregan información comercial y tributaria del emisor. |
| RUT del receptor | Identifica a la empresa o contribuyente comprador. |
| Razón social del receptor | Debe corresponder al titular del RUT informado. |
| Domicilio y giro del receptor | Ayudan a identificar al comprador y la relación con la operación. |
| Detalle de bienes o servicios | Describe lo vendido o prestado, con cantidades, precios y unidades cuando corresponde. |
| Monto neto | Base imponible de las operaciones afectas. |
| Monto exento o no afecto | Permite separar operaciones que no llevan IVA. |
| IVA | Indica el impuesto recargado en las operaciones afectas. |
| Total | Indica el monto final de la factura. |
| Forma de pago | Señala si la operación es al contado, a crédito u otra modalidad permitida. |
| Referencias | Relacionan la factura con guías, órdenes de compra, contratos, notas de crédito u otros documentos. |
Los requisitos específicos pueden variar según el tipo de documento y la operación. Por ejemplo, una factura de exportación, una factura de compra o una operación respaldada por una guía de despacho puede necesitar información adicional.
Cómo calcular el IVA de una factura
Precio neto más IVA
Si una empresa vende productos por un valor neto de $500.000, el cálculo general con IVA de 19% sería el siguiente:
- Monto neto: $500.000.
- IVA de 19%: $95.000.
- Total de la factura: $595.000.
El monto neto representa el valor de la operación antes de agregar el impuesto. El total es la suma del neto y el IVA.
Precio final con IVA incluido
Si el precio acordado con el cliente es de $595.000 IVA incluido, el monto neto corresponde a $500.000 y el IVA incluido es de $95.000.
Para separar el IVA de un precio final afecto se divide el total por 1,19. El sistema de facturación suele realizar automáticamente esta operación, pero la empresa debe comprobar que los precios configurados sean correctos.
Operaciones exentas
Cuando la operación es exenta o no afecta, no se debe agregar IVA como si se tratara de una venta gravada. La factura debe emitirse seleccionando el tipo de documento correcto y mostrando el monto correspondiente.
Una operación exenta puede seguir siendo parte de las obligaciones de registro y declaración de la empresa. No debe confundirse la ausencia de IVA con la ausencia de toda obligación tributaria.
Cuándo debe emitirse una factura
La oportunidad de emisión depende de si se trata de una venta de bienes, una prestación de servicios, una operación periódica o una venta respaldada previamente por una guía de despacho.
Venta de bienes
En la venta de bienes corporales muebles, la factura debe emitirse en el momento de la entrega real o simbólica de las especies.
Si la empresa no emite la factura en ese momento, puede corresponder entregar una guía de despacho y emitir posteriormente la factura dentro del plazo legal. La guía debe contener la información exigida y la factura posterior debe hacer referencia al documento utilizado para respaldar la entrega.
Prestación de servicios
En las prestaciones de servicios, la factura debe emitirse dentro del período tributario en que la remuneración se percibe o se pone a disposición del prestador.
Las empresas que trabajan con anticipos, estados de avance, pagos parciales o contratos prolongados deben revisar las reglas especiales que correspondan. No siempre es correcto emitir toda la factura al finalizar el proyecto si existieron pagos o hitos anteriores.
Servicios periódicos
Los servicios periódicos pueden tener fechas de emisión y condiciones particulares. En contratos mensuales, planes de mantención, arriendos de servicios, suscripciones o prestaciones continuas, es importante revisar el período facturado y la fecha de vencimiento.
Facturación con guía de despacho
La guía de despacho permite respaldar la entrega o traslado de bienes cuando la factura no se emite en ese mismo momento. La factura debe emitirse posteriormente dentro del plazo establecido y referenciar correctamente la guía.
No se debe utilizar una guía de despacho como sustituto permanente de la factura. La guía respalda principalmente el traslado o entrega, mientras que la factura documenta la operación comercial y tributaria.
Forma de pago y fecha de vencimiento
La factura puede indicar distintas formas de pago, como contado, crédito u otra modalidad disponible en el sistema. Este dato es importante porque puede afectar la forma en que se registra la operación, el momento del acuse de recibo y la posibilidad de utilizar el crédito fiscal.
Factura pagada al contado
Cuando la factura indica que la operación fue pagada al contado, el comprador no necesita realizar el mismo acuse de recibo de mercaderías o servicios para utilizar el crédito fiscal, de acuerdo con las reglas informadas por el SII.
La empresa debe seleccionar la forma de pago al contado solamente cuando el pago efectivamente se realizó o la situación corresponde a esa modalidad.
Factura a crédito
Cuando la factura se emite a crédito, debe indicar las condiciones de pago y, cuando corresponda, la fecha de vencimiento. El comprador debe revisar el documento, aceptar o reclamar su contenido y otorgar el acuse de recibo de los bienes o servicios cuando los haya recibido.
Una factura a crédito puede representar una cuenta por cobrar para el vendedor y una cuenta por pagar para el comprador. Por eso es importante que la fecha de vencimiento coincida con lo pactado comercialmente.
Factura gratuita
En algunas operaciones puede utilizarse la forma de pago gratuita cuando no existe un precio que pagar. Esta opción no debe seleccionarse para ocultar una venta ni para evitar registrar una deuda real.
Cómo realizar el proceso o encontrar la información
Recomendaciones antes de comenzar
Antes de emitir la primera factura electrónica, conviene preparar la información de la empresa y establecer un procedimiento interno.
- Confirmar que el inicio de actividades esté vigente.
- Revisar el giro y el domicilio informado en el SII.
- Comprobar que la empresa no tenga restricciones o situaciones pendientes que impidan la habilitación.
- Adquirir un certificado digital válido.
- Definir quién será el representante legal y quiénes serán los usuarios autorizados.
- Elegir entre el sistema gratuito del SII y un software de mercado.
- Preparar una base de datos actualizada de clientes y proveedores.
- Confirmar qué productos o servicios están afectos a IVA.
- Definir las condiciones comerciales de pago y vencimiento.
- Establecer un mecanismo de respaldo de XML, PDF y registros de envío.
- Capacitar a las personas que emitirán o revisarán documentos.
Es recomendable hacer algunas emisiones iniciales con operaciones reales y de bajo riesgo, comprobando que el documento se genere correctamente, sea recibido por el SII y pueda ser consultado posteriormente.
Inscribirse en el sistema gratuito del SII
La inscripción se realiza desde el sitio web del SII.
- Ingresar a www.sii.cl.
- Entrar a la sección Servicios online.
- Seleccionar Factura electrónica.
- Ingresar al Sistema de facturación gratuito del SII.
- Seleccionar la opción de inscripción.
- Ingresar con el RUT y Clave Tributaria del representante legal o contribuyente.
- Realizar la consulta de factibilidad de inscripción.
- Revisar los datos tributarios de la empresa.
- Aceptar las condiciones del sistema.
- Registrar o administrar los usuarios autorizados.
- Configurar el certificado digital.
- Ingresar al sistema de emisión de documentos.
El SII puede solicitar que el representante legal o los usuarios autorizados no tengan determinadas situaciones pendientes. Si la inscripción es rechazada, se debe revisar el motivo indicado por la plataforma y regularizar la situación antes de intentarlo nuevamente.
Configurar el certificado digital
El certificado digital puede instalarse en el equipo utilizado para emitir o centralizarse en la plataforma del SII, de acuerdo con las alternativas vigentes.
La centralización puede facilitar el uso desde distintos dispositivos, pero exige proteger correctamente la clave del certificado y mantener el control de las personas autorizadas. La instalación local puede evitar cargar el certificado en la plataforma, aunque puede requerir configuración adicional en cada equipo.
El procedimiento técnico depende del sistema operativo, navegador y modalidad elegida. Por eso, se recomienda seguir las instrucciones publicadas por el SII y no instalar archivos descargados desde páginas desconocidas.
Emitir una factura electrónica desde el SII
Una vez inscrita y configurada la empresa, el procedimiento general es el siguiente:
- Ingresar al Sistema de Facturación Gratuito del SII.
- Seleccionar la opción para emitir documentos tributarios electrónicos.
- Elegir factura electrónica o factura no afecta o exenta, según corresponda.
- Seleccionar el receptor de la factura o ingresar sus datos.
- Verificar el RUT y la razón social del cliente.
- Ingresar la fecha de emisión.
- Indicar la forma de pago.
- Ingresar la fecha de vencimiento cuando la operación sea a crédito.
- Describir los productos o servicios.
- Ingresar cantidades, precios unitarios, descuentos y recargos.
- Revisar el monto neto, exento, IVA y total.
- Incorporar referencias a guías de despacho, órdenes de compra u otros documentos cuando corresponda.
- Revisar el documento completo.
- Firmar electrónicamente la factura.
- Enviar la factura al SII.
- Esperar la confirmación de recepción.
- Entregar el documento al cliente por el canal acordado.
Datos del receptor
La información del cliente debe coincidir con sus antecedentes tributarios. Antes de emitir, conviene verificar:
- RUT del receptor.
- Razón social.
- Domicilio.
- Comuna.
- Giro o actividad cuando corresponda.
- Correo electrónico de recepción.
- Condiciones de pago pactadas.
Una factura emitida a nombre de una empresa distinta de la que compró puede generar problemas para el cliente y para el vendedor. Si el receptor entregó un RUT incorrecto, es mejor corregir la operación mediante el procedimiento correspondiente antes de continuar con nuevos documentos.
Detalle de los productos o servicios
El detalle debe permitir entender qué se vendió o qué servicio se prestó. No conviene utilizar descripciones demasiado generales como “servicios varios” cuando la operación necesita mayor precisión.
Un detalle adecuado puede incluir:
- Nombre del producto o servicio.
- Cantidad.
- Unidad de medida.
- Precio unitario.
- Descuento aplicado.
- Período del servicio.
- Número de orden de compra.
- Número de contrato.
- Número de guía de despacho.
Una buena descripción facilita la aceptación del cliente, el control de inventario, la conciliación de pagos y la defensa de la operación ante una eventual revisión.
Revisar el cálculo antes de firmar
Antes de firmar la factura, se deben revisar los subtotales y el total final. Una vez recibida por el SII y entregada al cliente, la corrección puede requerir una nota de crédito o débito.
También se debe revisar que los descuentos se hayan aplicado a los productos correctos y que las operaciones exentas estén separadas de las afectas.
Enviar la factura al SII
La factura electrónica debe ser enviada al SII mediante el sistema utilizado. El Servicio revisa la estructura y la información del documento y comunica si fue recibido o rechazado.
Una factura que solamente fue guardada como borrador o descargada en PDF no equivale necesariamente a una factura emitida y recibida por el SII. La empresa debe conservar la respuesta del sistema y verificar el estado del documento.
Entregar la factura al cliente
La empresa debe entregar al comprador la representación de la factura, normalmente en PDF y, cuando sea necesario, el archivo XML. Algunos clientes solicitan además la copia cedible o información específica para sus sistemas contables.
El envío por correo electrónico es una práctica común, pero no se debe utilizar una dirección equivocada o un correo personal que pueda perderse. La empresa debe conservar evidencia del envío y mantener disponibles los documentos originales.
Errores comunes que conviene evitar
- Emitir una boleta cuando el cliente necesitaba una factura válida para su actividad.
- Emitir una factura a un RUT distinto del comprador real.
- Ingresar una razón social que no coincide con el RUT.
- Usar un giro incorrecto o desactualizado.
- Aplicar IVA a una operación exenta.
- Emitir una factura exenta sin fundamento legal.
- Confundir una guía de despacho con una factura.
- Omitir la referencia a la guía de despacho.
- Informar una forma de pago distinta de la pactada.
- Indicar una fecha de vencimiento incorrecta.
- Enviar solo el PDF sin conservar el XML.
- No revisar si el SII recibió o rechazó la factura.
- No responder las facturas de proveedores dentro del plazo de ocho días.
- Aceptar una factura antes de comprobar que los bienes o servicios fueron recibidos.
- Reclamar una factura por una razón equivocada.
- Eliminar una factura internamente sin emitir una nota de crédito.
- Emitir una nueva factura para reemplazar otra sin anular correctamente la primera.
- Compartir el certificado digital o su contraseña.
- No mantener respaldos de los documentos electrónicos.
Cómo consultar facturas electrónicas emitidas
El SII permite consultar las facturas emitidas por la empresa mediante las opciones de documentos tributarios electrónicos.
- Ingresar al sitio del SII.
- Entrar a Servicios online.
- Seleccionar Factura electrónica.
- Ingresar a Consultas DTE o al sistema de facturación utilizado.
- Seleccionar documentos emitidos o mis DTE.
- Elegir el período que se desea revisar.
- Buscar por folio, RUT del receptor, fecha o estado cuando la plataforma lo permita.
- Descargar el PDF, XML o respuesta de recepción.
La consulta permite comprobar si la factura fue emitida, si fue enviada al SII, si fue aceptada técnicamente o si presenta algún rechazo.
Estados que pueden aparecer
El nombre de los estados puede variar según la plataforma, pero normalmente es posible encontrar situaciones como:
- Documento emitido.
- Documento enviado.
- Documento recibido por el SII.
- Documento aceptado técnicamente.
- Documento rechazado.
- Documento anulado.
- Documento modificado mediante nota de crédito.
La aceptación técnica del SII no significa que el comprador haya recibido los productos ni que haya aceptado comercialmente la factura. Son procesos diferentes.
Cómo consultar facturas electrónicas recibidas
Las empresas pueden consultar las facturas que otros contribuyentes han emitido a su nombre. El SII incorpora estos documentos en el Registro de Compras y Ventas y ofrece opciones para revisar los DTE recibidos.
- Ingresar al sitio web del SII.
- Acceder a Servicios online.
- Entrar al menú Factura electrónica.
- Seleccionar Consultas DTE.
- Ingresar a Mis DTE en el SII o documentos recibidos.
- Seleccionar el mes y año que se desea revisar.
- Buscar la factura por emisor, folio, fecha o estado.
- Descargar el documento y revisar su información.
El acceso directo a las opciones puede cambiar con las actualizaciones del sitio. También se puede ingresar al menú general de servicios online del SII y buscar “Consultas DTE”.
Qué revisar en una factura recibida
- Que el emisor sea un proveedor real.
- Que el RUT y razón social correspondan.
- Que los productos o servicios hayan sido solicitados.
- Que el monto coincida con la cotización u orden de compra.
- Que el IVA esté correctamente calculado.
- Que la fecha corresponda al período de la operación.
- Que la forma de pago sea correcta.
- Que los bienes hayan sido recibidos o el servicio haya sido prestado.
- Que no exista otra factura por la misma operación.
- Que la factura no haya sido anulada posteriormente.
Cómo verificar la validez de una factura
El SII dispone de una opción para consultar la validez de un documento tributario electrónico. Esta herramienta puede utilizarse para comprobar si una factura fue efectivamente emitida y si sus datos coinciden con el documento entregado.
La empresa o persona que realiza la consulta debe ingresar la información solicitada por la plataforma, que puede incluir datos como:
- RUT del emisor.
- Tipo de documento.
- Número de folio.
- Fecha de emisión.
- Monto total.
- Otros datos de seguridad del documento.
La consulta de validez es diferente de la consulta de contenido. La primera busca confirmar que el documento existe y es válido. La segunda permite revisar el detalle y los datos electrónicos que contiene.
El SII reúne estas herramientas dentro de Consultas de documentos tributarios electrónicos.
Cómo aceptar o reclamar una factura recibida
Cuando una empresa recibe una factura electrónica, no debe archivarla automáticamente sin revisarla. La normativa establece un período para aceptar o reclamar el documento y para otorgar el acuse de recibo de las mercaderías o servicios.
El comprador puede realizar distintas acciones:
- Aceptar el contenido del documento.
- Otorgar el recibo de mercaderías entregadas o servicios prestados.
- Reclamar el contenido de la factura.
- Reclamar por falta parcial de mercaderías o servicios.
- Reclamar por falta total de mercaderías o servicios.
Estas acciones no tienen el mismo significado. Aceptar el contenido no equivale necesariamente a declarar que se recibieron los bienes o servicios. Para utilizar el crédito fiscal, puede ser necesario otorgar el recibo correspondiente, salvo las situaciones especiales que establezca la normativa.
Plazo de ocho días corridos
El plazo para reclamar una factura electrónica es de ocho días corridos contados desde que el documento es recibido por el SII. No se cuenta necesariamente desde el día en que el proveedor envió el correo electrónico.
Si la factura fue recibida por el SII el día 1 de un mes, el plazo normalmente termina al finalizar el día 9, considerando el cómputo informado por el Servicio. Se deben revisar las reglas vigentes y la fecha exacta de recepción registrada en el sistema.
Si el comprador no reclama dentro del plazo, la factura puede entenderse aceptada irrevocablemente para los efectos establecidos por la normativa. Por eso, las empresas deben revisar periódicamente sus documentos recibidos y no esperar a que el proveedor las contacte.
Aceptar el contenido
La aceptación del contenido indica que el comprador no objeta los datos formales o comerciales de la factura. Sin embargo, según el SII, esta acción no equivale al acuse de recibo de las mercaderías o servicios.
Si el comprador acepta el documento antes de comprobar que la entrega fue correcta, puede perder la posibilidad de reclamar posteriormente dentro del plazo legal.
Recibir mercaderías o servicios
El acuse de recibo de mercaderías o servicios confirma que los productos fueron recibidos o que la prestación fue realizada. Este acuse tiene importancia para el uso del crédito fiscal del IVA en las facturas a crédito.
La empresa debe otorgarlo solamente cuando efectivamente recibió los bienes o servicios. No conviene utilizar esta opción únicamente para cerrar una factura pendiente si la entrega aún no se ha realizado.
Reclamar el contenido
El reclamo por contenido puede utilizarse cuando existen errores en el RUT, razón social, montos, productos, precios, IVA, fecha u otros elementos de la factura.
También puede corresponder cuando el proveedor facturó una operación distinta de la acordada o incluyó conceptos que la empresa no reconoce.
Reclamar por falta parcial
Este reclamo puede ser adecuado cuando solo una parte de los productos o servicios facturados fue recibida o prestada.
La empresa debe conservar documentos de respaldo, como órdenes de compra, guías de despacho, actas de recepción, correos o informes de servicio.
Reclamar por falta total
Este reclamo corresponde analizarlo cuando la empresa no recibió los bienes ni obtuvo el servicio facturado. No debe utilizarse como una forma de rechazar una factura que sí corresponde, pero cuyo pago se encuentra pendiente.
Qué ocurre si no se responde
Si el comprador no responde dentro de los ocho días corridos, la factura puede entenderse aceptada en los términos que establece la ley. La información puede reflejarse automáticamente en el Registro de Compras, dependiendo del documento y de la situación.
Por esta razón, las empresas deberían establecer un calendario de revisión diaria o semanal de DTE recibidos.
Cómo acceder al Registro de Aceptación o Reclamo de un DTE
El SII dispone del Registro de Aceptación o Reclamo de un DTE. Desde esta herramienta, el comprador puede revisar los documentos recibidos y enviar la respuesta correspondiente.
El procedimiento general consiste en:
- Ingresar al sitio web del SII.
- Acceder a Servicios online.
- Seleccionar Factura electrónica.
- Ingresar al Registro de Aceptación o Reclamo de un DTE.
- Identificarse con las credenciales correspondientes.
- Buscar la factura por período, emisor o folio.
- Revisar el documento y sus datos.
- Seleccionar la respuesta que corresponda.
- Confirmar el acuse, aceptación o reclamo.
- Guardar el comprobante de la operación.
Los sistemas de mercado pueden realizar estas acciones automáticamente mediante servicios de integración, pero la empresa debe configurar correctamente las reglas internas para evitar aceptar documentos sin revisión.
Cómo corregir una factura electrónica
Una factura ya emitida no se modifica directamente como si fuera una hoja de cálculo. La corrección depende del tipo de error y normalmente requiere una nota de crédito, una nota de débito o una nueva factura vinculada al documento original.
Anulación total mediante nota de crédito
Si la factura se emitió por error, la venta se canceló completamente o se debe reemplazar el documento, puede corresponder emitir una nota de crédito electrónica de anulación por el total.
La nota de crédito debe referenciar la factura original y dejar claro que la operación fue anulada.
Anulación parcial
Si solo se devuelve parte de la mercadería o se elimina una parte del servicio, la nota de crédito puede emitirse por el monto correspondiente a esa parte.
Descuento posterior
Cuando se acuerda un descuento después de emitir la factura, puede corresponder una nota de crédito por la diferencia. El descuento debe tener una causa comercial real y estar respaldado por la documentación correspondiente.
Aumento del precio o recargo
Si es necesario aumentar el valor facturado por un motivo válido, puede corresponder una nota de débito. Este documento debe relacionarse con la factura original y reflejar correctamente el nuevo impuesto y total.
Error en el RUT del cliente
Un error en el RUT del receptor puede impedir que el cliente utilice correctamente la factura en su Registro de Compras. En estos casos, suele ser necesario anular el documento mediante una nota de crédito y emitir una nueva factura al receptor correcto.
Error en el monto o IVA
Si el monto neto, IVA o total son incorrectos, la empresa debe revisar si corresponde una nota de crédito total, una nota de crédito parcial o una nota de débito. No se debe emitir una segunda factura sin resolver la primera.
Qué ocurre con el crédito fiscal del IVA
El crédito fiscal permite al contribuyente utilizar el IVA soportado en determinadas compras y servicios para calcular el impuesto mensual. No toda factura genera automáticamente derecho a crédito fiscal.
Para que una empresa pueda utilizar el IVA de una factura, generalmente debe cumplir condiciones como:
- Que la factura esté correctamente emitida.
- Que corresponda a una compra o servicio real.
- Que esté relacionada con la actividad de la empresa.
- Que el documento haya sido recibido por el SII.
- Que el comprador haya otorgado el acuse de recibo cuando corresponda.
- Que no exista un reclamo pendiente o una nota de crédito que modifique la operación.
- Que el IVA esté correctamente separado.
El crédito fiscal no procede automáticamente por el simple hecho de tener un PDF con el logo del proveedor. El documento debe cumplir las condiciones legales y estar vinculado a una operación real del negocio.
Registro de Compras y Ventas
El Registro de Compras y Ventas, conocido como RCV, es el sistema donde se concentra la información de los documentos tributarios electrónicos de compras y ventas.
La empresa puede consultar:
- Facturas emitidas.
- Facturas recibidas.
- Notas de crédito.
- Notas de débito.
- Guías de despacho relacionadas.
- Documentos aceptados.
- Documentos reclamados.
- Documentos pendientes.
- Documentos registrados automáticamente.
El Registro de Compras y Ventas del SII permite revisar la información por período y detectar diferencias antes de presentar la declaración mensual.
Factura recibida pero no visible
Si una factura no aparece, puede deberse a que el proveedor aún no la envió correctamente al SII, que fue emitida con un RUT equivocado, que el documento fue rechazado, que todavía no se actualizó el registro o que se está revisando un período incorrecto.
La empresa puede solicitar al proveedor el XML, PDF, folio y fecha de emisión, y luego comparar esos datos con la consulta del SII.
Factura visible pero incorrecta
Si el documento aparece en el sistema, pero contiene errores, el comprador puede reclamarlo dentro del plazo legal o solicitar al proveedor que emita la nota de crédito correspondiente.
No es recomendable modificar manualmente la información en una planilla contable sin solucionar primero el documento tributario original.
Declaración del Formulario 29
Las facturas de ventas y compras influyen en la información utilizada para preparar el Formulario 29. La empresa debe declarar los impuestos mensuales conforme con su situación tributaria y los datos registrados.
En el caso de las ventas, la empresa registra el débito fiscal generado por las operaciones afectas. En el caso de las compras, puede existir crédito fiscal cuando se cumplen los requisitos legales.
La declaración debe ser revisada antes de enviarse. El hecho de que el SII prepare una propuesta no significa que la empresa pueda aceptarla sin comprobar que sus ventas, compras, notas de crédito y pagos coincidan con la realidad.
La declaración se puede realizar desde la sección Declaración mensual F29. Las fechas de vencimiento pueden depender de la modalidad de pago, la calidad del contribuyente y otras condiciones. Siempre se debe consultar el calendario oficial vigente.
Conservación y respaldo de facturas
La empresa debe conservar sus documentos tributarios electrónicos y mantenerlos disponibles durante el período exigido por la normativa tributaria.
Se recomienda conservar:
- Archivo XML original.
- Representación PDF.
- Respuesta de recepción del SII.
- Notas de crédito o débito relacionadas.
- Guías de despacho vinculadas.
- Órdenes de compra.
- Comprobantes de entrega.
- Acuses de recibo.
- Comprobantes de pago.
- Correos de envío y recepción.
El respaldo debería realizarse en más de un lugar. Una empresa no debería depender solamente del computador de una persona o de una cuenta de correo que podría bloquearse o eliminarse.
Factura electrónica y factoring
La factura electrónica puede cederse electrónicamente a una empresa de factoring cuando cumple las condiciones legales y comerciales correspondientes. Esto puede permitir que la empresa obtenga liquidez antes del vencimiento de la factura.
La cesión no debe realizarse sin revisar previamente que el documento esté correcto, que el comprador no lo haya reclamado y que exista evidencia de la entrega de los bienes o prestación de los servicios.
El SII dispone de opciones relacionadas con la cesión electrónica de créditos. Las condiciones, costos y riesgos financieros dependen del contrato celebrado con la empresa de factoring y no deben confundirse con una simple consulta de factura.
Factura electrónica y compras del Estado
Las empresas que venden a organismos públicos pueden tener requisitos adicionales relacionados con órdenes de compra, recepción conforme, plataformas de contratación y documentos complementarios.
La emisión de la factura no garantiza por sí sola que el organismo público pagará inmediatamente. Se deben revisar las condiciones del contrato, la orden de compra, la recepción de bienes o servicios y los procedimientos establecidos por la institución.
Factura electrónica para ventas por internet
Las ventas realizadas mediante una tienda online, marketplace, redes sociales o aplicaciones también deben documentarse de acuerdo con las reglas tributarias.
La empresa debe determinar:
- Quién es el vendedor frente al cliente.
- Quién recibe el pago.
- Quién entrega el producto o servicio.
- Quién emite la factura o boleta.
- Qué comisión cobra la plataforma.
- Qué documento entrega el operador de pago.
- Si la operación es nacional o de exportación.
El correo de confirmación de una compra, la orden de preparación o el comprobante de pago de la plataforma no sustituyen automáticamente la factura electrónica.
Factura electrónica y operaciones en moneda extranjera
En operaciones pactadas en dólares u otra moneda, la empresa debe revisar las reglas aplicables al tipo de cambio, la fecha de emisión, el monto en pesos y la información que debe mostrar el documento.
El sistema de facturación puede permitir facturar en moneda extranjera, pero la empresa debe comprobar que el documento refleje correctamente los montos tributarios y que el tipo de cambio utilizado corresponda a la normativa o instrucciones aplicables.
Cuando la operación involucra importaciones, exportaciones o clientes extranjeros, conviene consultar previamente al SII y a un agente de aduanas o contador especializado.
Factura electrónica para servicios profesionales o digitales
Los servicios profesionales, digitales, tecnológicos, publicitarios, de consultoría y otros servicios pueden tener tratamientos distintos según quién los presta, dónde está domiciliado el proveedor, quién es el cliente y cuál es la naturaleza de la operación.
No todos los servicios digitales están exentos ni todos deben documentarse de la misma manera. Una empresa chilena que contrata servicios desde el extranjero puede tener obligaciones relacionadas con IVA, factura de compra, retenciones u otros impuestos.
En estos casos, es especialmente importante revisar las instrucciones específicas del SII antes de emitir o registrar el documento.
Alternativas y recursos útiles
Portal informativo de Factura Electrónica del SII
El Portal informativo de Factura Electrónica explica las etapas de preparación, inscripción y operación. También reúne información sobre certificado digital, sistemas de facturación, documentos obligatorios y obligaciones del facturador electrónico.
Sistema de Facturación Gratuito del SII
La plataforma gratuita puede ser suficiente para una microempresa o empresa pequeña que emite un volumen reducido de facturas y no necesita una integración avanzada.
Es una alternativa apropiada cuando:
- La empresa tiene pocos usuarios.
- El volumen de documentos es manejable manualmente.
- No se necesita integrar inventario y facturación.
- La empresa puede administrar directamente sus documentos.
- Se desea evitar un costo mensual de software.
El acceso se encuentra en Sistema de Facturación Gratuito del SII.
Sistema de facturación de mercado
Un sistema de mercado puede ser más conveniente para empresas con alto volumen de documentos, ventas online, varias sucursales, inventarios, equipos comerciales o procesos contables integrados.
Antes de contratarlo, conviene confirmar que permita:
- Emitir los tipos de DTE que la empresa necesita.
- Enviar documentos al SII.
- Consultar el estado de recepción.
- Emitir notas de crédito y débito.
- Consultar documentos recibidos.
- Gestionar aceptación y reclamo de facturas.
- Descargar XML y PDF.
- Realizar respaldos.
- Administrar usuarios y permisos.
- Integrarse con el sistema contable.
Consultas DTE
La sección Factura electrónica del SII permite acceder a consultas de documentos tributarios electrónicos, Registro de Compras y Ventas, verificación de validez y otras herramientas.
Si el enlace o la ubicación de una opción cambia, se puede ingresar a Servicios online y buscar “Factura electrónica” o “Consultas DTE”.
Registro de Aceptación o Reclamo
El Registro de Aceptación o Reclamo de un DTE es el canal oficial para responder facturas recibidas, otorgar acuse de recibo o reclamar documentos dentro del plazo establecido.
Registro de Compras y Ventas
La empresa puede revisar sus documentos y movimientos en el Registro de Compras y Ventas. Esta consulta es especialmente útil antes de preparar el Formulario 29.
Consulta de contribuyentes
Antes de facturar a un cliente nuevo, la empresa puede revisar la información tributaria disponible en la opción de Consulta de contribuyentes. Esto ayuda a confirmar el RUT, razón social y determinados antecedentes públicos.
Asistencia y contacto con el SII
Las dudas sobre documentos tributarios, IVA, inicio de actividades o facturación pueden canalizarse mediante la sección de Asistencia del SII y el servicio de orientación y reclamos.
Los horarios, teléfonos y canales disponibles pueden cambiar. Por esa razón, es preferible consultar directamente la página oficial antes de utilizar un número encontrado en sitios no institucionales.
Cuándo conviene utilizar cada alternativa
El sistema gratuito del SII suele ser la opción más conveniente para una empresa pequeña con pocas facturas, pocos usuarios y operaciones simples.
Un software de mercado puede ser mejor para una empresa que necesita automatizar la emisión, conectar su tienda online, administrar inventario, emitir desde varias sucursales o centralizar la información contable.
Un desarrollo propio puede justificarse para empresas con necesidades específicas, equipos técnicos y capacidad de mantener la integración con los cambios normativos y tecnológicos del SII. No suele ser la alternativa más práctica para un emprendimiento pequeño.
La contratación de un contador o asesor tributario puede ser conveniente cuando la empresa realiza operaciones exentas y afectas, ventas al extranjero, prestación de servicios digitales, facturación por estados de avance, operaciones con organismos públicos, factoring o transacciones con partes relacionadas.
Preguntas frecuentes
¿Es obligatorio emitir facturas electrónicas en Chile?
Sí. La regla general es que las empresas obligadas a emitir facturas lo hagan mediante documentos tributarios electrónicos. La incorporación fue progresiva y actualmente la facturación electrónica constituye el sistema habitual para las empresas.
Existen excepciones o situaciones especiales, pero no deben presumirse. Cuando una empresa considera que está exceptuada, debe revisar la normativa y presentar los antecedentes que correspondan ante el SII.
¿Puedo emitir una factura gratis desde el SII?
Sí. El SII ofrece un sistema de facturación electrónica gratuito. Para emitir documentos se requiere cumplir los requisitos tributarios y técnicos, incluyendo contar con certificado digital cuando el sistema lo solicite.
¿Necesito certificado digital para emitir una factura?
Sí, para emitir y firmar documentos tributarios electrónicos normalmente se requiere un certificado digital válido. El ingreso a algunas secciones puede realizarse con RUT y Clave Tributaria, pero la emisión del DTE necesita una firma electrónica.
¿Dónde compro el certificado digital?
El certificado digital se obtiene mediante empresas proveedoras autorizadas o reconocidas para estos efectos. Los precios, períodos de vigencia y modalidades de instalación pueden cambiar, por lo que conviene revisar las alternativas disponibles antes de contratar.
¿Puedo compartir mi certificado digital con un trabajador?
No. El certificado digital y su contraseña son personales e intransferibles. Si un trabajador debe emitir documentos, debe operar mediante las autorizaciones y mecanismos de usuario que correspondan.
¿Qué empresas pueden usar el sistema gratuito del SII?
En general, pueden utilizarlo las empresas que tengan inicio de actividades vigente y califiquen como contribuyentes de primera categoría conforme a las condiciones del sistema.
La plataforma puede revisar la situación tributaria de la empresa, representante legal y usuarios autorizados.
¿Puedo usar factura electrónica si soy persona natural?
Una persona natural con inicio de actividades empresariales puede emitir facturas electrónicas si cumple las condiciones correspondientes. La obligación y el tipo de documento dependen de la actividad y de la clasificación tributaria.
¿La factura electrónica reemplaza completamente a la factura de papel?
Sí, en las operaciones sujetas al sistema electrónico, la factura electrónica reemplaza a la factura tradicional en papel. El PDF puede imprimirse, pero representa un documento generado electrónicamente.
¿La factura electrónica es lo mismo que una cotización?
No. La cotización es una propuesta comercial. La factura documenta una operación realizada o que debe documentarse conforme a las reglas tributarias.
¿La orden de compra reemplaza la factura?
No. La orden de compra puede autorizar o solicitar una operación, pero no reemplaza la factura electrónica. La empresa debe emitir el documento tributario que corresponda.
¿Una guía de despacho reemplaza la factura?
No. La guía de despacho puede respaldar la entrega o traslado de bienes cuando la factura será emitida posteriormente. La operación debe terminar documentándose con la factura correspondiente dentro del plazo legal.
¿Cuándo debo emitir la factura si entrego una guía de despacho?
La factura puede postergarse en los casos permitidos por la ley, pero debe emitirse dentro del plazo aplicable y hacer referencia a la guía de despacho. La fecha y el procedimiento exactos deben revisarse según la operación y las instrucciones vigentes del SII.
¿Qué diferencia hay entre factura afecta y factura exenta?
La factura afecta recarga IVA cuando la operación está gravada. La factura no afecta o exenta se utiliza cuando no corresponde aplicar IVA por la naturaleza o condición legal de la operación.
La empresa no puede elegir una factura exenta únicamente para cobrar menos al cliente. Debe existir fundamento tributario.
¿Puedo emitir una factura a cualquier persona que me la solicite?
No necesariamente. La factura está destinada principalmente a operaciones entre contribuyentes y debe existir una relación con la actividad o situación del comprador. Para consumidores finales normalmente corresponde una boleta.
¿Qué pasa si el cliente me entrega un RUT equivocado?
La empresa debe evitar emitir el documento hasta confirmar los datos. Si la factura ya fue emitida, puede ser necesario anularla mediante una nota de crédito y emitir una nueva al receptor correcto.
¿Debo verificar el giro del cliente?
Es recomendable revisar los antecedentes tributarios del cliente, especialmente cuando la operación requiere factura o puede ser observada por la relación entre el giro y la compra.
La verificación exacta que debe realizarse depende de la operación y de las herramientas disponibles en el SII.
¿Qué información debe tener una factura electrónica?
Debe identificar el documento, folio, fecha, emisor, receptor, productos o servicios, precios, descuentos, montos afectos o exentos, IVA, total, forma de pago y referencias cuando correspondan.
¿Puedo emitir una factura sin detallar los productos?
La factura debe describir adecuadamente la operación. Una descripción insuficiente puede generar dudas sobre lo vendido o prestado y dificultar la aceptación o el uso del crédito fiscal.
¿Qué significa que una factura esté recibida por el SII?
Significa que el documento fue enviado al Servicio y superó las validaciones necesarias para ser recibido. Esto no implica necesariamente que el comprador haya aceptado el contenido o recibido los bienes.
¿Qué significa que una factura esté aceptada?
La aceptación puede referirse al contenido del documento o al acuse de recibo de los bienes o servicios. No son exactamente la misma acción. Para determinar el efecto tributario, se debe revisar qué respuesta se envió.
¿Cuánto tiempo tengo para reclamar una factura?
El plazo general para reclamar una factura electrónica es de ocho días corridos desde que el documento es recibido por el SII. La fecha de recepción registrada por el Servicio es la que debe considerarse para el cómputo.
¿Qué pasa si no reclamo una factura dentro de ocho días?
La factura puede entenderse aceptada irrevocablemente según las reglas legales aplicables. Por eso es importante revisar frecuentemente los documentos recibidos.
¿Puedo reclamar después de aceptar una factura?
Si la factura fue aceptada dentro del plazo, posteriormente el reclamo puede no producir efectos. Antes de aceptar, la empresa debe revisar el contenido y comprobar que la operación sea correcta.
¿Aceptar una factura significa que recibí los productos?
No necesariamente. El SII distingue entre aceptar el contenido del documento y otorgar el recibo de las mercaderías o servicios. Para utilizar el crédito fiscal puede ser necesario otorgar el recibo correspondiente.
¿Qué pasa si recibí solo una parte de la mercadería?
La empresa puede analizar un reclamo por falta parcial de mercaderías o servicios dentro del plazo legal. Debe conservar las guías, actas de recepción y demás respaldos de la entrega.
¿Qué pasa si nunca recibí el servicio facturado?
Puede corresponder reclamar la factura por falta total de prestación. También es recomendable contactar al proveedor y conservar evidencia de que el servicio no fue realizado.
¿Cómo anulo una factura electrónica?
La anulación se realiza mediante una nota de crédito electrónica. El procedimiento depende del sistema utilizado y del tipo de factura emitida.
¿Puedo borrar una factura del sistema?
Borrar un registro interno no elimina la factura tributaria enviada al SII. Las anulaciones deben efectuarse mediante los documentos electrónicos correspondientes.
¿Cuándo corresponde emitir una nota de crédito?
Puede corresponder cuando se anula una factura, se devuelve mercadería, se aplica un descuento posterior, se corrige el monto o se modifica una operación documentada.
¿Cuándo corresponde emitir una nota de débito?
Puede corresponder cuando se necesita aumentar el monto de una factura por recargos, intereses, diferencias u otros conceptos permitidos.
¿Puedo emitir una nueva factura para corregir la anterior?
No se debe emitir una nueva factura sin resolver la anterior. Dependiendo del error, puede ser necesario anular la factura mediante una nota de crédito y posteriormente emitir un nuevo documento.
¿Dónde consulto las facturas que mi empresa recibió?
Se pueden consultar desde el menú de Factura electrónica, Consultas DTE, Mis DTE en el SII o mediante el Registro de Compras y Ventas. El nombre exacto de la opción puede cambiar con las actualizaciones del sitio.
¿Dónde reviso mis facturas emitidas?
Las facturas emitidas pueden revisarse desde el sistema de facturación utilizado, desde Mis DTE o mediante las opciones de Consultas DTE del SII.
¿Cómo verifico una factura que me entregó un proveedor?
Se debe utilizar la opción de consulta de validez de un documento en el SII e ingresar los antecedentes solicitados, como RUT del emisor, folio, fecha y monto total.
¿Qué diferencia hay entre consultar validez y consultar contenido?
La consulta de validez permite comprobar que el documento existe y es válido. La consulta de contenido permite revisar los datos electrónicos de la factura.
¿Qué es el XML de una factura?
El XML es el archivo electrónico estructurado que contiene la información tributaria de la factura. Es utilizado por el SII y por los sistemas contables para procesar el documento.
¿Es suficiente guardar el PDF?
El PDF facilita la lectura y entrega al cliente, pero la empresa debe conservar también el XML y los respaldos de recepción, envío, notas de crédito, acuses y demás antecedentes importantes.
¿Qué es el Registro de Compras y Ventas?
Es el registro electrónico donde se organiza la información de compras y ventas recibida por el SII. Sirve como base para revisar los documentos y preparar la declaración mensual de impuestos.
¿Puedo usar el crédito fiscal de una factura sin recibir los productos?
No se debe utilizar el crédito fiscal si la operación no es real o si los bienes y servicios no fueron recibidos, salvo las reglas especiales que correspondan. El acuse de recibo debe otorgarse de acuerdo con la realidad de la operación.
¿Las facturas al contado requieren acuse de recibo?
El SII indica que las facturas emitidas con forma de pago al contado no requieren el mismo acuse de recibo para utilizar el crédito fiscal, porque la operación se registra bajo una condición diferente. La empresa debe seleccionar “contado” solamente cuando corresponda.
¿Puedo emitir facturas desde el celular?
Depende del sistema utilizado. Algunos sistemas de mercado y herramientas del SII permiten operar desde dispositivos móviles, pero la emisión requiere certificado digital y configuración compatible.
¿Puedo emitir facturas desde un sistema de mercado y desde el SII al mismo tiempo?
La empresa debe organizar cuidadosamente la emisión para no duplicar folios, documentos o registros. Antes de cambiar de sistema o utilizar dos plataformas, conviene revisar la configuración y las condiciones de habilitación.
¿La factura electrónica tiene costo?
El sistema gratuito del SII no cobra una mensualidad por utilizarlo. Sin embargo, pueden existir costos por certificado digital, equipos, soporte, integración o contratación de un software privado.
¿Qué pasa si el SII rechaza una factura?
Se debe revisar el motivo del rechazo informado por el sistema. Puede tratarse de un error en el RUT, folio, formato, fecha, montos, firma digital, referencias o datos obligatorios. Una vez corregido el problema, se debe emitir nuevamente o utilizar el procedimiento que corresponda.
¿Qué ocurre si el proveedor no me envía la factura por correo?
La empresa puede consultar el documento en el SII si fue emitido correctamente a su RUT. También puede solicitar al proveedor el PDF y XML para facilitar el registro contable.
¿Qué pasa si una factura aparece en el SII pero no corresponde a mi empresa?
Debe revisarse el documento y, si efectivamente fue emitido por error o no corresponde a una operación real, se debe contactar al proveedor y analizar el reclamo dentro del plazo de ocho días. No se debe aceptar el documento sin verificarlo.
¿Puedo facturar servicios mensuales?
Sí, pero la empresa debe revisar las reglas aplicables a servicios periódicos, fechas de emisión, período facturado, pagos anticipados y condiciones de vencimiento.
¿Puedo facturar a una empresa extranjera?
Depende de la naturaleza de la operación, el lugar donde se presta el servicio, si se trata de una exportación y las reglas tributarias aplicables. Puede corresponder una factura de exportación u otro documento especial.
¿Puedo emitir una factura en dólares?
Algunos sistemas permiten emitir documentos en moneda extranjera, pero la empresa debe cumplir las reglas sobre tipo de cambio, fecha, IVA y registro contable. Es recomendable revisar la normativa específica antes de hacerlo.
¿Qué debe hacer una empresa cuando deja de operar?
Si la empresa deja de desarrollar sus actividades, debe revisar la obligación de informar el término de giro, resolver documentos pendientes, respaldar sus registros y cumplir las declaraciones tributarias que correspondan.
La factura electrónica permite a las empresas chilenas documentar sus operaciones de manera segura, registrar ventas y compras, controlar el IVA y consultar sus documentos directamente en los sistemas del SII.
Para comenzar, la empresa debe tener inicio de actividades vigente, pertenecer a la categoría tributaria correspondiente, contar con certificado digital, elegir un sistema de facturación y configurar correctamente sus usuarios y datos comerciales.
Al emitir una factura es fundamental revisar el RUT del cliente, razón social, descripción de la operación, montos netos, IVA, total, forma de pago, fecha de vencimiento y referencias a guías de despacho u otros documentos. Después de enviarla, se debe confirmar que el SII la haya recibido y entregar el PDF o XML al comprador.
Las empresas que reciben facturas también tienen responsabilidades. Deben revisar sus documentos, aceptar o reclamar dentro del plazo de ocho días corridos, otorgar el acuse de recibo cuando corresponda y comprobar que la información aparezca correctamente en el Registro de Compras y Ventas.
Las facturas con errores no deben eliminarse informalmente. Las anulaciones, devoluciones, descuentos y aumentos de precio deben documentarse mediante notas de crédito o débito, según corresponda.
Como los procedimientos, plataformas y requisitos técnicos pueden modificarse, se recomienda utilizar siempre los enlaces oficiales del Servicio de Impuestos Internos, revisar el calendario tributario vigente y solicitar ayuda contable cuando la empresa realice operaciones complejas o de alto valor.
Talonarios de boletas: guía clara con requisitos y pasos en Chile
Sii e boletas: guía clara con requisitos y pasos en Chile
Boletas lider: guía clara con requisitos y pasos en Chile

Detalles de boletas WOM: guía clara con requisitos y pasos en Chile

Boletas Transbank: guía clara con requisitos y pasos en Chile
Subir
Deja una respuesta