Cómo calcular una boleta de honorarios para clientes particulares
Calcular una boleta de honorarios para clientes particulares requiere más cuidado del que muchas personas imaginan. Cuando el cliente es una empresa, institución u organización obligada a retener, normalmente el cálculo se entiende con mayor facilidad porque el receptor puede descontar la retención y pagar el monto líquido. Sin embargo, cuando el cliente es una persona particular, una persona natural o alguien que no actúa como agente retenedor, el trabajador independiente debe revisar con más atención quién se hace cargo de la retención, cómo se calcula el monto a cobrar y cuánto dinero debe reservar para cumplir correctamente.
La duda aparece en situaciones muy comunes: clases particulares, asesorías, diseño, redacción, servicios técnicos, reparaciones, apoyo profesional, consultorías personales, atención independiente, servicios digitales, desarrollo de contenidos, trabajos creativos, informes, trámites, clases online, servicios a domicilio o cualquier prestación realizada directamente a una persona natural. En todos esos casos, la persona que emite la boleta necesita saber si el valor acordado es bruto o líquido, cuánto debe cobrar, qué monto recibirá y qué porcentaje debe considerar como retención o Pago Provisional Mensual.
- Boletas a honorarios: requisitos, emisión en el SII y ejemplos
- Boletas movistar con RUT: cómo descargar PDF y pagar online (paso a paso)
- Talonarios de boletas: guía clara con requisitos y pasos en Chile
- Boletas facturas: guía clara con requisitos y pasos en Chile
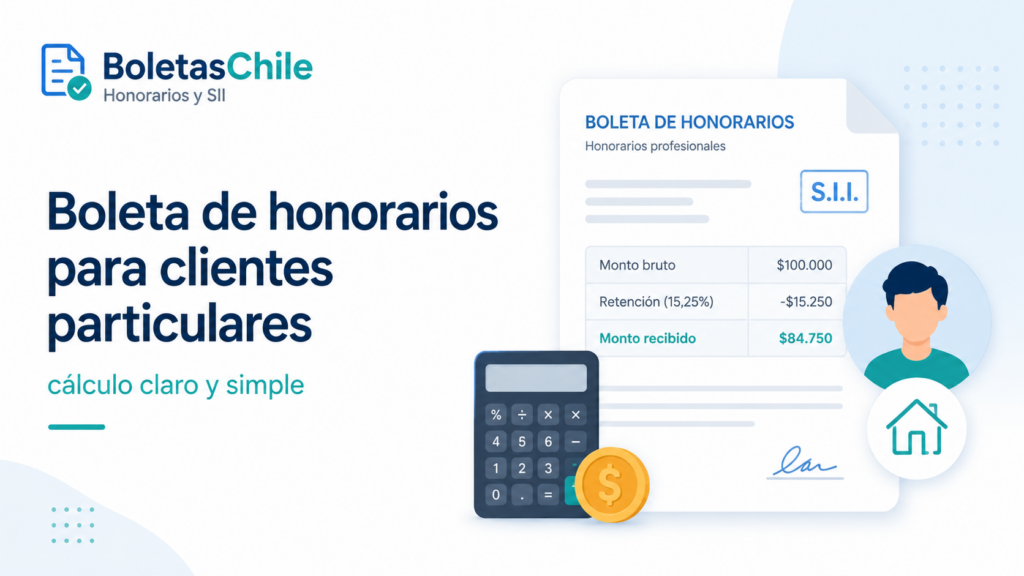
Para el año comercial 2026, la retención de boletas de honorarios es de 15,25%. Esto significa que, si se emite una boleta por $100.000 brutos, el porcentaje asociado será de $15.250 y el líquido referencial será de $84.750. Pero cuando el cliente particular no retiene, el emisor puede recibir el monto total y debe considerar que una parte de ese dinero no debería tratarse como ingreso libre, porque puede corresponder declararla y pagarla como Pago Provisional Mensual cuando proceda.
Índice
Qué cambia cuando el cliente es particular
Cuando el cliente es particular, la principal diferencia está en la forma en que se maneja la retención. En muchos casos, una persona natural que contrata un servicio no actúa como empresa retenedora. Eso significa que el trabajador independiente no debería asumir automáticamente que el cliente descontará y pagará la retención por él. Al contrario, debe revisar si corresponde emitir de manera que el propio emisor considere el Pago Provisional Mensual asociado.
Esto cambia la forma de pensar el dinero recibido. Si una empresa retiene, el emisor recibe el líquido y la retención queda descontada. Si el cliente particular no retiene, el emisor puede recibir el monto completo pactado, pero debe tener claro que una parte de ese dinero puede corresponder a una obligación posterior. Por eso, en la práctica, el cálculo no solo sirve para saber cuánto cobrar, sino también para ordenar el dinero y no gastar todo como si fuera ingreso libre.
Por ejemplo, si acuerdas con un cliente particular un servicio de $200.000 y emites una boleta donde tú eres quien se hace cargo del pago provisional, podrías recibir los $200.000 completos. Pero eso no significa que los $200.000 sean completamente disponibles. Con una tasa de 15,25%, deberías considerar aproximadamente $30.500 como monto asociado a la retención o PPM, dejando como referencia un ingreso neto económico de $169.500.
Por qué no se debe calcular igual que con una empresa
No se debe calcular igual porque el flujo de dinero puede cambiar. Cuando una empresa retiene, el pago llega descontado. Cuando un particular no retiene, el dinero puede llegar completo y la responsabilidad de declarar o pagar puede quedar en el emisor. Si el trabajador independiente no separa ese monto, puede gastar dinero que después necesita para cumplir.
La fórmula matemática puede ser similar, pero la administración del dinero no lo es. En ambos casos existe un porcentaje que se debe considerar, pero el momento en que se descuenta o se paga puede ser distinto. Por eso, al trabajar con particulares, conviene ser todavía más ordenado.
Qué significa que el cliente no retenga
Que el cliente no retenga significa que no descuenta el porcentaje correspondiente al momento de pagar el servicio. En ese caso, el emisor de la boleta debe revisar su obligación de declarar y pagar el Pago Provisional Mensual mediante los mecanismos que correspondan. En términos simples, no basta con recibir el dinero y olvidarse del tema. La persona que emite debe llevar registro, separar fondos y revisar sus declaraciones.
Esta situación puede ocurrir con personas naturales que contratan servicios personales, clases, asesorías, trabajos técnicos o servicios ocasionales. Por eso, al emitir una boleta a un particular, conviene revisar cuidadosamente la opción seleccionada en el sistema del SII y no copiar automáticamente el procedimiento que se usa con empresas.
La idea principal para evitar problemas
La idea principal es separar el cálculo tributario del dinero disponible. Aunque el cliente particular pague el total, el trabajador independiente debe calcular cuánto corresponde reservar. Esa simple práctica evita desorden financiero y reduce el riesgo de llegar al momento de declarar sin dinero suficiente.
Diferencia entre monto bruto, líquido y pago recibido
Para calcular correctamente una boleta de honorarios a un cliente particular, hay que distinguir tres conceptos: monto bruto, monto líquido y pago recibido. En clientes particulares, estos conceptos pueden confundirse porque el pago recibido puede coincidir con el bruto, aunque económicamente no todo ese dinero sea libre.
Monto bruto de la boleta
El monto bruto es el total de honorarios antes de considerar la retención. Si emites una boleta por $150.000, ese es el bruto. Sobre ese monto se calcula el porcentaje vigente. El bruto representa el valor total del servicio documentado y sirve como base para el cálculo tributario.
Cuando trabajas con clientes particulares, el bruto suele coincidir con el monto que se conversa como precio final del servicio. Sin embargo, si tú quieres recibir un líquido específico después de considerar la retención, debes calcular un bruto mayor antes de acordar el precio.
Monto líquido de referencia
El monto líquido de referencia es el valor que queda después de descontar la retención. Si una boleta de $150.000 tiene una retención de 15,25%, el líquido referencial será de $127.125. Aunque el cliente particular pueda pagarte los $150.000 completos, ese líquido referencial te ayuda a entender cuánto dinero quedaría realmente después de considerar la obligación asociada.
Este cálculo es útil para presupuestar. Si cobras a un particular y no separas el porcentaje, puedes creer que ganaste más de lo que realmente te queda. Por eso, aunque el dinero llegue completo, conviene mirar el líquido como una referencia financiera realista.
Pago recibido por el cliente particular
El pago recibido es el dinero que efectivamente te entrega el cliente. En clientes particulares, puede ocurrir que el pago sea igual al monto bruto de la boleta, porque el receptor no retiene. En ese escenario, el emisor debe ser disciplinado y separar el porcentaje correspondiente.
Por ejemplo, si un cliente particular te paga $300.000, puedes recibir los $300.000 completos. Pero si debes considerar 15,25% como PPM, el monto a reservar sería aproximadamente $45.750. El dinero realmente disponible, después de separar ese porcentaje, sería cercano a $254.250.
Cómo pensar el dinero de forma ordenada
Una forma simple de pensarlo es esta: el bruto es lo que cobras, el pago recibido es lo que entra a tu cuenta y el líquido financiero es lo que deberías considerar disponible después de separar la retención o PPM. Esta diferencia es especialmente importante con clientes particulares.
Fórmulas para calcular una boleta a clientes particulares
Las fórmulas para calcular una boleta de honorarios a clientes particulares dependen de lo que quieras saber. Si quieres conocer cuánto debes reservar desde un bruto, usas la fórmula de retención. Si quieres saber cuánto deberías cobrar para que, después de separar la retención, te quede un líquido específico, usas la fórmula inversa.
Fórmulas principales con retención de 15,25% para 2026:
- Retención o PPM de referencia = monto bruto × 0,1525
- Líquido de referencia = monto bruto − retención
- Líquido de referencia = monto bruto × 0,8475
- Monto bruto necesario = líquido deseado ÷ 0,8475
Calcular desde el monto bruto
Cuando ya tienes definido el monto bruto, el cálculo es directo. Multiplicas el bruto por 0,1525 para conocer el monto que debes considerar como retención o PPM de referencia. Luego restas ese valor al bruto para saber cuánto quedaría como líquido económico.
Ejemplo con cliente particular que paga $200.000:
- Monto bruto de la boleta: $200.000
- PPM o retención de referencia: $200.000 × 0,1525 = $30.500
- Líquido económico de referencia: $200.000 − $30.500 = $169.500
Si recibes los $200.000 completos, lo prudente es separar $30.500 para no confundir ese dinero con ingreso libre. Así evitas gastar una parte que luego puedes necesitar para cumplir correctamente.
Calcular desde el líquido que quieres recibir
Si quieres recibir un líquido real después de considerar la retención, debes calcular un bruto mayor. Para eso, divides el líquido deseado por 0,8475. El resultado será el monto aproximado que deberías cobrar y emitir para que, después de separar el porcentaje, te quede el líquido esperado.
Ejemplo para quedar con $200.000 líquidos de referencia:
- Líquido deseado: $200.000
- Monto bruto necesario: $200.000 ÷ 0,8475 = $235.988 aproximadamente
- PPM o retención aproximada: $35.988
- Resultado: para quedar con cerca de $200.000 líquidos, deberías cobrar aproximadamente $235.988 brutos
Este cálculo es muy útil cuando prestas servicios a personas particulares y necesitas que el trabajo sea rentable. Si cobras el líquido como si fuera bruto, terminarás con menos dinero real después de considerar la obligación asociada.
La fórmula más práctica para recordar
Si el cliente particular ya te dijo cuánto pagará, multiplica ese monto por 0,8475 para conocer el líquido de referencia. Si tú sabes cuánto quieres que te quede, divide ese líquido por 0,8475 para conocer cuánto deberías cobrar como bruto.
Tabla para clientes particulares cuando cobras un bruto
La siguiente tabla muestra cuánto deberías considerar como retención o PPM de referencia cuando cobras un monto bruto a un cliente particular. Está calculada con tasa de 15,25% para 2026.
| Monto bruto cobrado al particular | PPM o retención de referencia | Líquido económico de referencia | Uso práctico |
|---|---|---|---|
| $20.000 | $3.050 | $16.950 | Servicios pequeños, apoyo breve o trabajos puntuales. |
| $50.000 | $7.625 | $42.375 | Clases, asesorías cortas, trámites o servicios simples. |
| $75.000 | $11.438 | $63.562 | Servicios de media jornada o trabajos con mayor dedicación. |
| $100.000 | $15.250 | $84.750 | Valor frecuente para asesorías, clases, diseño o soporte. |
| $150.000 | $22.875 | $127.125 | Trabajo profesional acotado o servicio técnico. |
| $200.000 | $30.500 | $169.500 | Proyecto pequeño, asesoría o servicio de mayor alcance. |
| $250.000 | $38.125 | $211.875 | Servicio especializado o entrega profesional. |
| $300.000 | $45.750 | $254.250 | Trabajo completo, informe, asesoría extensa o servicio mensual bajo. |
| $400.000 | $61.000 | $339.000 | Servicios recurrentes o proyectos con mayor dedicación. |
| $500.000 | $76.250 | $423.750 | Proyecto relevante, asesoría mensual o servicio profesional. |
| $750.000 | $114.375 | $635.625 | Trabajo especializado de alto valor. |
| $1.000.000 | $152.500 | $847.500 | Proyecto grande o servicio profesional avanzado. |
Cómo leer esta tabla
La tabla parte desde el monto bruto que cobra el trabajador independiente. Si cobras $300.000 a un cliente particular, debes considerar que $45.750 corresponden al porcentaje de referencia y que el líquido económico sería cercano a $254.250. Aunque recibas los $300.000 completos, esta tabla te ayuda a separar el dinero de forma más ordenada.
Por qué sirve aunque el cliente pague todo
Sirve porque el problema no siempre está en cuánto paga el cliente, sino en cuánto dinero te queda realmente después de considerar tus obligaciones. Cuando el cliente particular no retiene, el trabajador independiente debe actuar con más disciplina financiera.
Qué hacer después de recibir el pago
Después de recibir el pago, registra la boleta, guarda el comprobante y separa el monto de referencia. No esperes al final del mes para hacerlo si sabes que puedes gastar el dinero. Separar de inmediato evita desorden.
Tabla para saber cuánto cobrar si quieres un líquido real
Esta tabla es útil si quieres quedar con un monto líquido determinado después de considerar la retención o PPM. En clientes particulares, puede ayudarte a fijar precios más realistas y evitar cobrar menos de lo necesario.
| Líquido que quieres conservar | Monto bruto aproximado a cobrar | PPM o retención aproximada | Recomendación práctica |
|---|---|---|---|
| $50.000 | $58.997 | $8.997 | Útil para trabajos pequeños donde quieres conservar un neto claro. |
| $75.000 | $88.496 | $13.496 | Referencia para clases o servicios puntuales. |
| $100.000 | $117.994 | $17.994 | Conviene aclarar al particular que este es el valor bruto necesario. |
| $150.000 | $176.991 | $26.991 | Bueno para asesorías, informes o trabajos técnicos. |
| $200.000 | $235.988 | $35.988 | Útil para servicios profesionales de mayor dedicación. |
| $250.000 | $294.985 | $44.985 | Sirve para proyectos acotados o entregas específicas. |
| $300.000 | $353.982 | $53.982 | Referencia para servicios completos o trabajos recurrentes. |
| $400.000 | $471.976 | $71.976 | Recomendable en servicios mensuales o proyectos de mayor alcance. |
| $500.000 | $589.971 | $89.971 | Referencia para conservar medio millón líquido. |
| $750.000 | $884.956 | $134.956 | Aplicable a consultorías o servicios especializados. |
| $1.000.000 | $1.179.941 | $179.941 | Conviene dejar el acuerdo por escrito por tratarse de un monto alto. |
Cómo usar esta tabla al cotizar a una persona natural
Si quieres conservar $200.000 líquidos, busca ese monto en la primera columna. La tabla indica que deberías cobrar cerca de $235.988 brutos. Ese será el monto de referencia para que, después de considerar el porcentaje correspondiente, te quede el líquido esperado.
Cuando el cliente es particular, es recomendable explicar el precio de forma sencilla. No todos los clientes conocen la diferencia entre bruto, líquido, retención y PPM. Por eso, una cotización clara ayuda a evitar discusiones posteriores.
Por qué el bruto calculado no queda redondo
El bruto calculado no siempre queda redondo porque surge de dividir el líquido por 0,8475. Por ejemplo, para conservar $300.000 líquidos, el bruto aproximado es $353.982. Muchas personas prefieren redondear a $354.000 o $355.000 para facilitar el cobro, siempre que el cliente acepte ese valor.
Cómo redondear sin perder dinero
Si vas a redondear, procura hacerlo hacia arriba y no hacia abajo. Si redondeas hacia abajo, puedes quedar con menos líquido del esperado. Si redondeas hacia arriba, explica que el valor está calculado considerando la retención vigente.
Cómo emitir la boleta cuando el receptor es particular
Emitir una boleta a un cliente particular requiere revisar bien los datos y la opción de retención. El sistema del SII permite emitir boletas de honorarios electrónicas y seleccionar alternativas según corresponda. El punto importante es no asumir que el particular se encargará de retener si no corresponde.
Revisar si tienes los datos del receptor
Cuando tienes los datos del receptor, puedes emitir la boleta incorporando su información. Esto puede ser útil si el cliente necesita respaldo formal del servicio, si quiere registrar el pago o si el acuerdo requiere identificar claramente a la persona que recibe la prestación.
Los datos básicos suelen incluir nombre, RUT, dirección y comuna. En el caso de personas naturales, es importante confirmar que los datos estén correctos antes de emitir. Un error puede obligar a anular o corregir el documento.
Emitir cuando el particular no retiene
Si el cliente particular no retiene, el emisor debe considerar que puede corresponder declarar y pagar el Pago Provisional Mensual. En ese caso, el cálculo debe hacerse con responsabilidad. Recibir el pago completo no significa que todo el dinero sea disponible.
Por eso, después de emitir y recibir el pago, conviene separar el porcentaje correspondiente en una cuenta o registro. Esta práctica es especialmente útil si emites varias boletas durante el mes.
Guardar respaldo del servicio prestado
Además de emitir la boleta, es recomendable guardar respaldo del servicio. Puede ser un correo, conversación formal, comprobante de transferencia, cotización, informe entregado, contrato simple o cualquier documento que pruebe el acuerdo. Esto ayuda si después existe una diferencia con el cliente o si necesitas revisar tus ingresos.
Revisión antes de confirmar la emisión
Antes de confirmar, revisa el monto, la fecha, el nombre del receptor, el RUT, la descripción del servicio y la opción relacionada con la retención. Una revisión breve puede evitar errores que después toman más tiempo corregir.
Cómo explicar el cobro a clientes particulares
Muchos clientes particulares no entienden cómo funciona una boleta de honorarios. Algunos piensan que el monto pagado es igual al ingreso final del trabajador. Otros creen que la retención solo aplica con empresas. Por eso, explicar el cobro de manera simple puede evitar malentendidos.
Explicación simple para un monto bruto
El valor del servicio es de $200.000 brutos mediante boleta de honorarios. Como el receptor es particular y no retiene, yo debo considerar el porcentaje correspondiente al Pago Provisional Mensual, por lo que separaré ese monto de mi ingreso disponible.
Esta explicación sirve cuando el cliente pagará el bruto completo y el emisor se hará cargo de considerar el porcentaje. No es necesario hacer una clase tributaria al cliente, pero sí conviene aclarar el valor.
Explicación simple para un monto líquido
El valor líquido que necesito conservar por el servicio es de $200.000. Para llegar a ese monto después de considerar la retención vigente, la boleta se emitirá por un bruto aproximado de $235.988.
Esta explicación es útil cuando el trabajador independiente necesita que el servicio le deje un monto específico. Permite justificar por qué la boleta será por un valor mayor que el líquido conversado.
Explicación para servicios frecuentes
Como el servicio será mensual, el valor se calculará considerando la retención vigente para que el monto líquido de referencia sea claro desde el inicio. De esa forma evitamos diferencias en cada pago.
Esta redacción es útil para clases semanales, asesorías mensuales, mantenciones, soporte, trabajo digital recurrente o cualquier servicio que se repite en el tiempo.
La frase que evita confusiones
La frase más importante es indicar si el monto es bruto o líquido. Una cotización que solo dice “valor: $200.000” puede prestarse para confusión. Una cotización que dice “valor bruto: $200.000” o “valor líquido esperado: $200.000” es mucho más clara.
Errores frecuentes al cobrar a particulares
Los errores al cobrar a clientes particulares suelen aparecer por falta de claridad, por no separar dinero o por emitir sin revisar. La mayoría se puede evitar con una rutina simple.
Creer que todo lo recibido es ingreso libre
Este es el error más común. Si un particular paga el total de la boleta, el emisor puede sentir que todo ese dinero está disponible. Pero si corresponde declarar o pagar PPM, una parte debe reservarse. No separar ese monto puede generar problemas después.
- Boletas a honorarios: requisitos, emisión en el SII y ejemplos
- Boletas movistar con RUT: cómo descargar PDF y pagar online (paso a paso)
- Talonarios de boletas: guía clara con requisitos y pasos en Chile
- Boletas facturas: guía clara con requisitos y pasos en Chile
No calcular el líquido real antes de aceptar
Otro error es aceptar un precio mirando solo el bruto. Por ejemplo, cobrar $100.000 puede parecer suficiente, pero después de considerar 15,25%, el líquido económico es $84.750. Si el servicio requiere mucho tiempo, tal vez no sea rentable.
No explicar la diferencia al cliente
Algunos clientes particulares pueden sorprenderse si el trabajador les dice que para recibir $100.000 líquidos debe emitir por un monto mayor. Por eso, conviene explicar desde el inicio si el valor es bruto o líquido. La claridad evita discusiones al momento de pagar.
Usar una tasa antigua
La retención cambia según el año comercial. Usar una tabla antigua con 14,5% o 13,75% puede dejar el cálculo mal. Para 2026, la tasa es 15,25%, por lo que las planillas y calculadoras deben estar actualizadas.
No registrar las boletas emitidas
Cuando se emiten boletas a particulares de manera frecuente, es fácil olvidar montos, fechas y pagos. Una planilla simple ayuda a saber cuánto se cobró, cuánto se debe reservar y qué pagos ya fueron recibidos.
Rutina rápida para evitar errores
Antes de cobrar, define si el monto es bruto o líquido. Antes de emitir, revisa los datos. Después de recibir el pago, separa el porcentaje correspondiente y registra la boleta. Esta rutina toma poco tiempo y evita desorden.
Cómo ordenar tus ingresos cuando trabajas con particulares
Trabajar con particulares puede generar pagos más variables que trabajar con empresas. Puede haber pagos en efectivo, transferencias, adelantos, abonos, trabajos únicos o servicios recurrentes. Por eso, el orden financiero es clave.
Crear una planilla mensual
Una planilla mensual te permite registrar cada boleta emitida. Puedes incluir fecha, cliente, servicio, monto bruto, retención de referencia, líquido económico, forma de pago, estado de pago y observaciones. No tiene que ser compleja. Lo importante es usarla siempre.
Separar el porcentaje apenas recibas el pago
Si recibes el pago completo de un cliente particular, separa el porcentaje de inmediato. Puedes transferirlo a otra cuenta, marcarlo en una planilla o dejarlo apartado. Mientras más tiempo pase, más fácil es gastar ese dinero sin darte cuenta.
Controlar pagos pendientes
Una boleta emitida no siempre significa dinero recibido. Algunos clientes particulares pueden pagar después, pedir plazo o dividir el pago. Por eso, registra si la boleta está pagada, pendiente o atrasada.
Modelo simple de registro
| Dato a registrar | Para qué sirve | Ejemplo práctico |
|---|---|---|
| Fecha de emisión | Permite ordenar las boletas por mes. | Fecha en que emitiste el documento. |
| Cliente particular | Ayuda a identificar quién recibió el servicio. | Nombre de la persona o referencia interna. |
| Servicio prestado | Permite recordar qué trabajo se cobró. | Clase, asesoría, diseño, soporte o informe. |
| Monto bruto | Indica el total documentado. | $200.000 |
| PPM de referencia | Ayuda a separar el porcentaje correspondiente. | $30.500 |
| Líquido económico | Muestra cuánto queda después de considerar el porcentaje. | $169.500 |
| Estado de pago | Permite controlar si el cliente ya pagó. | Pagada, pendiente o abonada. |
Casos prácticos con clientes particulares
Los casos prácticos ayudan a entender cómo se aplica el cálculo en situaciones reales. A continuación se muestran ejemplos comunes para servicios prestados a personas naturales.
Clase particular pagada por una persona natural
Supongamos que das una clase particular y cobras $50.000. Si emites una boleta por ese monto y el cliente no retiene, debes considerar 15,25% como referencia.
- Monto bruto: $50.000
- PPM o retención de referencia: $7.625
- Líquido económico: $42.375
Si querías conservar $50.000 líquidos, deberías haber cobrado aproximadamente $58.997 brutos.
Asesoría personal de valor medio
Ahora supongamos una asesoría a un cliente particular por $200.000. El cálculo sería:
- Monto bruto: $200.000
- PPM o retención de referencia: $30.500
- Líquido económico: $169.500
Si el servicio requiere varias horas, reuniones o preparación, debes evaluar si $169.500 líquidos de referencia compensan el trabajo. Si no, conviene cotizar desde el líquido deseado.
Servicio mensual a una persona natural
Si prestas un servicio mensual a un particular por $400.000, el porcentaje de referencia será $61.000 y el líquido económico será $339.000. En servicios recurrentes, esta diferencia se acumula mes a mes, por lo que conviene revisar bien la tarifa.
Si quieres conservar $400.000 líquidos, el bruto aproximado debería ser $471.976. Esta diferencia debe quedar clara desde el inicio para evitar ajustes posteriores.
Proyecto grande con pago dividido
Si un particular contrata un proyecto por $600.000 y se paga en dos boletas de $300.000, cada boleta tendrá un porcentaje de referencia de $45.750 y un líquido económico de $254.250. En total, el líquido económico del proyecto será cercano a $508.500. Si tu objetivo era conservar $600.000 líquidos, el bruto total debió ser mayor.
Calendario de retención para revisar cada año
La retención de honorarios ha aumentado gradualmente. Por eso, cualquier cálculo debe indicar el año utilizado. Una tabla válida para 2025 no necesariamente sirve para 2026, y una tabla de 2026 no será exacta para 2027 si cambia la tasa.
| Año comercial | Retención aplicable | Comentario práctico |
|---|---|---|
| 2024 | 13,75% | Tasa antigua, no corresponde para boletas emitidas en 2026. |
| 2025 | 14,50% | Fue la tasa anterior al cambio de 2026. |
| 2026 | 15,25% | Tasa usada como base en este artículo. |
| 2027 | 16,00% | Debe considerarse para boletas emitidas durante ese año. |
| 2028 | 17,00% | Tasa final del calendario gradual informado oficialmente. |
Por qué actualizar la tasa en tus precios
Si mantienes el mismo precio bruto y la tasa sube, tu líquido económico baja. Esto significa que podrías ganar menos sin darte cuenta. Por eso, quienes trabajan a honorarios deberían revisar sus tarifas cada año, especialmente si atienden clientes particulares de forma frecuente.
Cómo saber si tu calculadora está actualizada
Una calculadora confiable debe mostrar la tasa utilizada y el año comercial correspondiente. Si una herramienta no indica el porcentaje, úsala con cuidado. Lo más seguro es revisar el dato directamente en el SII antes de emitir o cotizar montos importantes.
Qué hacer cuando cambia la tasa
Cuando cambia la tasa, actualiza tus tablas, planillas, textos de cotización y precios de referencia. Si tienes servicios recurrentes, avisa con anticipación si el valor se ajustará para mantener el líquido esperado.
Preguntas frecuentes sobre boletas a clientes particulares
Un cliente particular retiene la boleta de honorarios
En muchos casos, el cliente particular no actúa como retenedor. Cuando el receptor no retiene, el emisor debe considerar el Pago Provisional Mensual correspondiente. De todos modos, conviene revisar la opción correcta al emitir en el SII y confirmar el caso particular.
Si el particular me paga todo, debo separar dinero
Sí, es recomendable separar el porcentaje de referencia si corresponde que tú te encargues del PPM. Recibir el total no significa que todo sea ingreso libre.
Qué monto debo cobrar si quiero recibir líquido
Debes dividir el líquido deseado por 0,8475 para 2026. Por ejemplo, para conservar $100.000 líquidos, el bruto aproximado es $117.994.
Qué pasa si cobro el líquido como si fuera bruto
Recibirás menos de lo esperado después de considerar la retención. Por ejemplo, si cobras $100.000 brutos, el líquido económico de referencia será $84.750.
Conviene cobrar más a clientes particulares
No se trata de cobrar más sin explicación, sino de calcular correctamente. Si quieres conservar un líquido específico, debes cobrar el bruto necesario. La clave es explicar el valor con claridad.
El cliente particular necesita RUT para recibir la boleta
Puede ser necesario ingresar datos del receptor según la forma de emisión y el tipo de boleta. Lo recomendable es revisar las opciones del sistema del SII y confirmar los datos antes de emitir.
Calcular una boleta de honorarios para clientes particulares exige distinguir entre monto bruto, monto líquido, pago recibido y porcentaje que debe considerarse como retención o Pago Provisional Mensual. La diferencia más importante es que, cuando el receptor no retiene, el emisor puede recibir el monto completo, pero debe ser responsable y separar el porcentaje correspondiente cuando proceda.
Para 2026, la tasa utilizada en este artículo es de 15,25%. Con esa tasa, una boleta de $100.000 tiene un porcentaje de referencia de $15.250 y un líquido económico de $84.750. Si quieres conservar $100.000 líquidos, debes cobrar un bruto aproximado de $117.994. Esta diferencia es fundamental para no cobrar menos de lo necesario.
La recomendación principal es acordar siempre si el monto es bruto o líquido, explicar el cálculo al cliente particular de forma simple, emitir con datos correctos, guardar respaldo del servicio y separar el porcentaje correspondiente apenas recibas el pago. Con ese orden, trabajar con clientes particulares se vuelve más claro, más profesional y menos riesgoso para tus finanzas personales.
Resumen práctico: si cobras a un cliente particular y partes desde un bruto, multiplica por 0,1525 para saber cuánto debes considerar como retención o PPM de referencia. Si quieres saber el líquido económico, multiplica por 0,8475. Si quieres conservar un líquido exacto, divide ese líquido por 0,8475 para calcular el bruto aproximado a cobrar.
Este contenido es informativo y no reemplaza la asesoría tributaria profesional. Para casos especiales, montos altos, dudas sobre emisión, PPM, declaración mensual, Operación Renta, cotizaciones previsionales o actividades particulares, conviene revisar directamente el sitio del SII o consultar con un contador.
Boleta de honorarios para trabajadores independientes: cálculo básico
Bruto a líquido en boleta de honorarios: tabla de cálculo fácil

PPM en boleta de honorarios: cálculo, pago y ejemplos

Retención o PPM en boleta de honorarios: cuál corresponde
Cómo calcular una boleta de honorarios paso a paso
Subir
Deja una respuesta