
Cómo hacer una boleta de honorarios en Chile: requisitos y errores frecuentes
La boleta de honorarios electrónica es el documento tributario que utilizan muchas personas naturales en Chile para respaldar la prestación independiente de servicios profesionales, técnicos u otras actividades comprendidas en la segunda categoría de la Ley sobre Impuesto a la Renta. Emitirla correctamente permite acreditar el trabajo realizado, informar el monto cobrado, aplicar la retención que corresponda y mantener los antecedentes necesarios para la declaración de impuestos.
El procedimiento se realiza principalmente a través del sitio web del Servicio de Impuestos Internos, conocido como SII. Aunque la emisión suele ser rápida, es frecuente cometer errores al seleccionar el tipo de boleta, ingresar los datos del receptor, calcular el monto líquido, interpretar la retención o declarar el pago provisional mensual correspondiente.
En este artículo se explica cómo hacer una boleta de honorarios en Chile, qué requisitos debe cumplir el emisor, cuándo corresponde retención, cómo calcular el monto que realmente recibirá el profesional, qué hacer si la boleta contiene un error y cuáles son las equivocaciones más habituales. También se revisan la consulta de documentos emitidos y recibidos, la anulación, el pago de impuestos, la declaración anual y los canales oficiales que pueden utilizarse para obtener orientación.
Las reglas tributarias pueden modificarse. Por eso, antes de realizar una operación importante conviene revisar la información vigente directamente en el portal oficial de boletas de honorarios del SII y en los servicios disponibles para cada contribuyente.
- Boletas de honorarios sin retención: cuándo aplica, requisitos y ejemplos
- Descargar boletas de aguas andinas: cómo descargar PDF y pagar online
- Boletas aguas nuevo sur: cómo descargar PDF y pagar online (paso a paso)
Índice
Información principal
Aspectos importantes que debe conocer el lector
Qué es una boleta de honorarios
La boleta de honorarios electrónica es un documento tributario que respalda el pago recibido por una persona que presta servicios de manera independiente. Se utiliza, por ejemplo, cuando un profesional realiza una asesoría, un técnico efectúa una reparación, un diseñador desarrolla una pieza gráfica, un fotógrafo cubre una actividad, un docente dicta una clase particular o un trabajador independiente presta servicios especializados.
La boleta identifica al prestador del servicio, al receptor, la fecha, el monto de los honorarios y la forma en que se tratará la retención o el pago provisional mensual. El documento no es simplemente un recibo informal: forma parte de los antecedentes tributarios del emisor y del receptor.
En la mayoría de los casos, la boleta se emite electrónicamente desde el sitio del SII. La emisión en papel dejó de ser el mecanismo ordinario para las boletas de honorarios, por lo que una persona que inicia actividades actualmente debe utilizar los canales electrónicos habilitados.
Quién puede emitirla
Puede emitir una boleta de honorarios la persona natural que realiza actividades de segunda categoría y que se encuentra habilitada ante el SII para documentar sus servicios. Entre estas actividades pueden encontrarse profesiones liberales, ocupaciones técnicas, asesorías, consultorías, labores artísticas, servicios independientes y otras prestaciones que correspondan tributariamente a dicha categoría.
No basta con realizar un trabajo ocasional para emitir automáticamente una boleta. El contribuyente debe revisar si la naturaleza real de su actividad corresponde a honorarios y si debe iniciar actividades ante el SII. La clasificación depende del servicio efectivamente prestado, no solamente del nombre comercial que utilice la persona.
El SII contempla requisitos generales para iniciar actividades y emitir boletas de honorarios electrónicas. La información oficial se encuentra en la guía para nuevos contribuyentes sobre boletas de honorarios.
Requisitos generales para comenzar
En términos generales, la persona que desea emitir una boleta de honorarios debe contar con las siguientes condiciones:
- Ser una persona natural habilitada para realizar actividades de segunda categoría.
- Tener inicio de actividades registrado ante el SII para la actividad que efectivamente desarrolla.
- Contar con una clave tributaria del SII o utilizar ClaveÚnica cuando el sistema lo permita.
- Ser mayor de edad o cumplir las condiciones especiales aplicables a menores de edad.
- Contar con identificación válida y antecedentes que permitan acreditar la situación tributaria correspondiente.
- No tener restricciones o anotaciones que impidan la emisión electrónica, cuando corresponda.
- Utilizar un código de actividad económica coherente con los servicios que presta.
El SII puede solicitar antecedentes adicionales dependiendo de la situación del contribuyente, de la actividad declarada o de la forma en que se realizó el inicio de actividades. Por eso, no es recomendable seleccionar una actividad solamente porque parece cercana o porque genera menos trámites.
Inicio de actividades de segunda categoría
El inicio de actividades es la comunicación mediante la cual una persona informa al SII que comenzará a desarrollar una actividad económica susceptible de producir rentas. Para emitir boletas de honorarios, normalmente debe registrarse una actividad de segunda categoría relacionada con la prestación de servicios personales independientes.
El trámite se realiza en el sitio del SII, dentro de los servicios asociados a RUT, inicio de actividades y registros. La ruta exacta de los menús puede cambiar con las actualizaciones del portal, por lo que conviene ingresar desde www.sii.cl y buscar la opción de inicio de actividades para personas naturales de segunda categoría.
Durante el proceso se debe seleccionar una actividad económica. Esa elección debe reflejar lo que realmente hará el contribuyente. Por ejemplo, una persona que presta servicios de traducción debería seleccionar la actividad relacionada con traducción o servicios lingüísticos, mientras que un profesional que realiza asesorías informáticas debería revisar las actividades disponibles vinculadas con tecnología, programación o consultoría.
Elegir un código equivocado puede generar inconsistencias entre las boletas emitidas, las declaraciones de impuestos y la información que el contribuyente entrega al SII. Si la actividad cambia de manera relevante, puede ser necesario actualizar o ampliar el registro.
Situación de los extranjeros
Las personas extranjeras pueden necesitar antecedentes adicionales para realizar actividades independientes en Chile. El SII considera la identificación correspondiente y la situación migratoria que permita desarrollar actividades remuneradas.
La disponibilidad de emisión dependerá de la documentación del contribuyente, de su inscripción y de la autorización que tenga para trabajar o realizar actividades en el país. Una persona extranjera que no tenga clara su situación debe consultar directamente al SII antes de cobrar por sus servicios o emitir documentos.
No conviene asumir que contar con un documento de identidad extranjero o con una visa en trámite permite emitir automáticamente cualquier documento tributario. Las condiciones pueden variar según la situación migratoria, el tipo de identificación y la autorización vigente.
Situación de los menores de edad
La regla general exige que el emisor pueda cumplir las condiciones tributarias aplicables a una persona natural. Sin embargo, el SII contempla situaciones especiales para menores de edad, en las que puede intervenir el padre, la madre o el representante legal, junto con los antecedentes y autorizaciones que correspondan.
La información oficial menciona la necesidad de una representación y, en determinados casos, de un poder otorgado con las formalidades exigidas. Antes de emitir una boleta siendo menor de edad, conviene consultar directamente al SII para confirmar la documentación requerida para el caso concreto.
La boleta de honorarios no es una factura ni una boleta de ventas
Uno de los errores más importantes consiste en confundir la boleta de honorarios con otros documentos tributarios.
| Documento | Uso general | Quién suele emitirlo | Tratamiento tributario |
|---|---|---|---|
| Boleta de honorarios | Prestación independiente de servicios personales o profesionales. | Persona natural que tributa en segunda categoría. | Puede incluir retención o pago provisional mensual. |
| Factura electrónica | Venta de bienes o prestación de servicios en actividades empresariales. | Empresa o contribuyente autorizado para emitir facturas. | Puede incluir IVA cuando corresponda. |
| Boleta electrónica de ventas y servicios | Venta o prestación de servicios a consumidores finales dentro del régimen correspondiente. | Comerciante, empresa u otro contribuyente afecto a ese documento. | Puede involucrar IVA, según la operación. |
| Recibo o comprobante privado | Constancia comercial o civil del pago. | Cualquier persona o entidad, según el acuerdo. | No reemplaza necesariamente el documento tributario exigido. |
El hecho de que una persona trabaje sola o no tenga una sociedad constituida no determina por sí mismo que deba emitir una boleta de honorarios. Lo importante es analizar la actividad real, la forma de organización, la habitualidad, el tipo de cliente y las obligaciones tributarias aplicables.
Cuándo debe emitirse
La boleta debe emitirse cuando se recibe el pago por el servicio y, de acuerdo con la información del SII, existe un plazo máximo de hasta 90 días después del pago. La recomendación práctica es emitirla en el mismo momento en que se recibe el dinero o inmediatamente después.
Esperar varios meses aumenta el riesgo de olvidar la operación, registrar una fecha incorrecta, perder antecedentes del cliente o confundir el monto recibido. Además, una boleta atrasada puede dificultar la conciliación entre los pagos bancarios, los registros internos y las declaraciones tributarias.
La fecha de emisión no debería utilizarse para modificar artificialmente el período en que se recibió el pago. Si existe una situación excepcional, como pagos parciales, anticipos, abonos o servicios contratados por etapas, es recomendable revisar el tratamiento correspondiente con un contador o con el SII.
Qué significa la retención
La retención es una cantidad que se descuenta del honorario bruto y que el receptor de la boleta debe enterar ante el SII cuando tiene la obligación de actuar como agente retenedor.
Durante 2026, la tasa general informada por el SII para las boletas de honorarios es de 15,25 %. Esta tasa se aplica sobre el monto bruto del honorario. El portal oficial del SII informa que la tasa ha aumentado gradualmente y que llegará al 17 % en 2028.
La retención no significa necesariamente que el profesional haya pagado todo el impuesto definitivo que corresponde por sus ingresos anuales. En muchos casos funciona como un pago provisional o anticipo que se considera posteriormente en la declaración anual de renta.
La tasa vigente debe confirmarse antes de emitir, porque puede cambiar en ejercicios futuros. La información actualizada se encuentra en el portal especial de boletas de honorarios del SII.
Boleta con retención
En una boleta con retención, el receptor descuenta el porcentaje correspondiente y paga al profesional solamente el monto líquido. El receptor debe declarar y pagar la retención de acuerdo con sus obligaciones tributarias.
Esta modalidad es habitual cuando el cliente es una empresa, una institución u otro receptor que tiene la obligación de retener. Sin embargo, no se debe asumir que toda persona jurídica retiene automáticamente. La obligación depende de la naturaleza del receptor y de las reglas tributarias aplicables.
Ejemplo:
- Honorario bruto: $100.000.
- Retención de 15,25 %: $15.250.
- Monto líquido que recibe el profesional: $84.750.
En este caso, el profesional no recibe los $100.000 completos, pero la boleta respalda un honorario bruto de $100.000. La diferencia de $15.250 corresponde a la retención.
Boleta sin retención
En una boleta sin retención, el profesional recibe el monto bruto completo. Esto no significa que el ingreso esté libre de impuestos ni que desaparezca la obligación tributaria.
Cuando no existe retención por parte del receptor, el propio profesional puede quedar obligado a declarar y pagar el pago provisional mensual correspondiente mediante el Formulario 29. Para 2026, el SII informa una tasa de 15,25 % para esta obligación.
Ejemplo:
- Honorario bruto y líquido recibido: $100.000.
- Pago provisional mensual que debe calcular el profesional: $15.250.
- Monto que debe reservar para cumplir la obligación: $15.250.
El pago provisional no debería confundirse con un descuento que el cliente realiza. En esta modalidad, el dinero llega inicialmente al profesional, quien debe separar los fondos y cumplir con la declaración y el pago dentro del plazo correspondiente.
Cuándo suele utilizarse cada modalidad
| Situación | Modalidad que suele corresponder | Responsable de enterar el monto |
|---|---|---|
| El receptor es una empresa u otro obligado a retener. | Boleta con retención. | El receptor, según las reglas aplicables. |
| El receptor es una persona natural que no tiene obligación de retener. | Boleta sin retención. | El profesional debe declarar y pagar el PPM. |
| El receptor solicita una modalidad específica, pero no está claro si legalmente puede aplicarla. | Debe verificarse antes de emitir. | Depende de la obligación tributaria real. |
| El profesional tiene distintos tipos de clientes. | Puede emitir modalidades diferentes según cada receptor. | Se determina operación por operación. |
La elección no debe basarse solamente en quién paga más rápido o en cuál alternativa entrega un monto líquido mayor. Debe reflejar quién tiene la obligación de retener y quién debe declarar el pago provisional.
Cómo calcular el monto líquido
Cuando se conoce el monto bruto, el cálculo es directo:
Monto líquido = monto bruto × 0,8475
Esta fórmula considera una retención de 15,25 % durante 2026.
Por ejemplo:
- Monto bruto: $500.000.
- Retención: $500.000 × 15,25 % = $76.250.
- Monto líquido: $500.000 − $76.250 = $423.750.
Si el cliente acuerda pagar un monto líquido, el cálculo debe hacerse al revés. En ese caso, el monto bruto se obtiene dividiendo el líquido por 0,8475.
Por ejemplo, si el profesional quiere recibir aproximadamente $100.000 líquidos:
- Monto bruto aproximado: $100.000 ÷ 0,8475 = $117.994.
- Retención aproximada: $17.994.
- Monto líquido aproximado: $100.000.
El sistema del SII efectúa el cálculo al emitir la boleta. Las diferencias de uno o algunos pesos pueden originarse por redondeos, por lo que conviene revisar el resultado que muestra el sistema antes de confirmar.
La retención se aplica sobre el monto bruto
Un error frecuente consiste en calcular el 15,25 % sobre el monto líquido acordado. Esto genera un descuento incorrecto y puede provocar que el profesional reciba menos de lo que esperaba o que el cliente pague una boleta mal calculada.
Si el precio acordado es bruto, se multiplica por la tasa correspondiente. Si el precio acordado es líquido, primero se debe determinar el bruto. Antes de cerrar un presupuesto, conviene dejar por escrito si el valor indicado incluye o no la retención.
Una redacción clara puede ser:
- “Honorarios brutos: $500.000, con retención conforme a la tasa vigente”.
- “Monto líquido acordado: $500.000; el monto bruto de la boleta se calculará considerando la retención vigente”.
Evitar expresiones ambiguas como “valor total” o “precio final” reduce las discusiones posteriores.
La retención no es siempre el impuesto definitivo
El porcentaje retenido o pagado mensualmente puede utilizarse posteriormente en la declaración anual de renta. El resultado final dependerá de los ingresos del contribuyente, las rentas que tenga, las deducciones permitidas, los créditos, las cotizaciones previsionales y las demás circunstancias que correspondan.
Algunas personas pueden tener un saldo a pagar y otras pueden tener una devolución, pero no es responsable prometer un resultado sin revisar la situación tributaria completa. El SII explica que los montos retenidos pueden imputarse al cálculo anual y, cuando corresponde, dar lugar a una devolución o a la aplicación de esos fondos a otras obligaciones autorizadas.
La devolución no debe considerarse automática. Es necesario presentar correctamente la declaración anual, revisar la información propuesta por el SII y cumplir las condiciones que correspondan.
Diferencia entre honorario bruto, retención y honorario líquido
| Concepto | Significado | Ejemplo con $100.000 |
|---|---|---|
| Honorario bruto | Valor total del servicio antes de la retención. | $100.000 |
| Retención | 15,25 % del monto bruto durante 2026. | $15.250 |
| Honorario líquido | Monto efectivamente recibido cuando existe retención. | $84.750 |
Qué información se necesita del receptor
Para emitir correctamente, el profesional necesita los datos del cliente o receptor que solicita la boleta. Según el tipo de receptor, el sistema puede pedir el RUT, nombre o razón social, domicilio, comuna y otros antecedentes.
Es importante solicitar los datos directamente al cliente y copiarlos con cuidado. Una letra mal escrita, un RUT incorrecto, una razón social antigua o una dirección desactualizada pueden dificultar la aceptación contable del documento.
Antes de confirmar, conviene revisar especialmente:
- RUT del receptor.
- Nombre completo o razón social.
- Dirección y comuna cuando el sistema las solicite.
- Correo electrónico de envío.
- Descripción del servicio.
- Monto bruto.
- Modalidad de retención.
- Fecha de emisión.
El RUT debe ingresarse sin confundirlo con un número de cuenta, número de cliente, código interno o teléfono. Cuando el receptor es una empresa, la razón social debe coincidir con los antecedentes tributarios que figuran en el SII.
Descripción del servicio
La descripción debe permitir entender qué servicio se prestó. No es necesario redactar una explicación extensa, pero tampoco conviene utilizar expresiones demasiado vagas como “servicios varios”, “trabajo” o “asesoría” cuando la operación puede describirse mejor.
Algunos ejemplos de descripciones más claras son:
- “Asesoría contable correspondiente al mes de agosto de 2026”.
- “Diseño de identidad visual para proyecto comercial”.
- “Clases particulares de matemáticas realizadas durante agosto de 2026”.
- “Servicio de fotografía para evento corporativo realizado el 22 de agosto de 2026”.
- “Desarrollo y mantenimiento de sitio web según propuesta aceptada”.
- “Informe jurídico y reunión de asesoría sobre contrato de prestación de servicios”.
La descripción debe ser verdadera y coherente con la actividad declarada ante el SII. No se debe usar una descripción para ocultar una venta de bienes, modificar la naturaleza de una operación o justificar un gasto que nunca se realizó.
Boleta por un servicio puntual o por servicios periódicos
Una persona puede emitir boletas por trabajos puntuales, proyectos completos, asesorías mensuales, clases periódicas o prestaciones contratadas por horas. La forma de documentar el servicio debe corresponder a lo que realmente se pactó.
Si existe un contrato mensual, puede resultar conveniente emitir una boleta por cada período cobrado. Si el cliente paga un anticipo y luego un saldo, puede ser necesario revisar cómo documentar cada pago. No existe una única respuesta aplicable a todas las situaciones, especialmente cuando los pagos se realizan antes de finalizar el trabajo.
La recomendación es conservar el contrato, cotización, orden de compra, comprobante de transferencia y cualquier comunicación que permita demostrar qué se prestó y cuándo se pagó.
Boleta por servicios prestados a una empresa
Cuando una empresa contrata a un profesional independiente, normalmente solicitará una boleta de honorarios para respaldar el gasto. La empresa puede exigir que la boleta se emita con retención, siempre que tenga la obligación tributaria correspondiente.
Antes de emitir, el profesional debería confirmar con el área de administración o contabilidad de la empresa:
- La razón social exacta.
- El RUT de facturación o recepción.
- La descripción solicitada.
- Si el valor acordado es bruto o líquido.
- Si la empresa aplicará retención.
- El correo de recepción del documento.
- El número de orden de compra o referencia interna, si corresponde.
El área de compras puede utilizar nombres comerciales, mientras que la boleta debe identificar al receptor según los datos tributarios apropiados. Por eso, no es recomendable copiar simplemente el nombre que aparece en una firma de correo o en una tarjeta de presentación.
Boleta por servicios prestados a una persona natural
Cuando el cliente es una persona natural que no está obligada a retener, normalmente el profesional emite una boleta sin retención y debe hacerse cargo de su pago provisional mensual.
Esto ocurre, por ejemplo, cuando una persona contrata directamente a un profesor particular, un fotógrafo, un diseñador, un entrenador o un técnico independiente. La situación concreta debe revisarse según el tipo de receptor y la normativa aplicable, pero el cliente particular no debe asumir que tendrá que descontar dinero si no tiene la calidad de agente retenedor.
El profesional debe explicar claramente que recibir el monto completo no elimina su obligación tributaria. Una buena práctica es separar inmediatamente el porcentaje correspondiente en una cuenta o registro destinado a impuestos.
Boletas emitidas a instituciones públicas
Las instituciones públicas pueden tener procedimientos internos, plataformas de recepción, órdenes de compra y reglas de pago diferentes de las empresas privadas. También pueden aplicar retenciones de acuerdo con su calidad tributaria.
La persona que presta el servicio debe consultar la instrucción específica de la institución contratante. No debe asumir que todas las entidades públicas utilizan los mismos plazos, formatos de respaldo, correos de recepción o circuitos de aprobación.
Boletas emitidas a sociedades de profesionales
Existe una situación especial para determinadas sociedades de profesionales que tributan conforme a las normas de primera categoría. Estas entidades pueden tener un tratamiento distinto al de un receptor común y pueden requerir una leyenda específica en el documento.
La regla no debe extenderse a cualquier sociedad que tenga profesionales entre sus socios. La clasificación tributaria de la sociedad es lo relevante. Si el sistema no muestra la leyenda correspondiente o la situación no está clara, conviene consultar al SII antes de emitir.
Cuántas boletas se pueden emitir
El SII informa que no existe un número máximo anual general de boletas de honorarios que una persona pueda emitir. La cantidad dependerá de los servicios realmente prestados y de los ingresos obtenidos.
Que no exista un límite numérico no significa que se puedan emitir boletas sin prestar servicios, dividir artificialmente una operación o utilizar documentos para registrar pagos de terceros. Cada boleta debe respaldar una operación real.
Una cantidad alta de documentos tampoco transforma automáticamente al profesional en empresa, pero puede ser una señal para revisar si la estructura de actividades, los contratos, los gastos y las obligaciones tributarias siguen siendo adecuados.
Obligatoriedad de la emisión electrónica
La emisión electrónica es el mecanismo aplicable a las boletas de honorarios en el régimen vigente. El SII estableció la obligatoriedad de utilizar este sistema en fechas diferenciadas, y actualmente el contribuyente debe operar mediante los canales electrónicos disponibles.
Si una persona tiene dificultades técnicas, no debe reemplazar la boleta por un recibo informal sin revisar la situación. Lo correcto es consultar las alternativas oficiales de asistencia del SII.
Cómo realizar el proceso o encontrar la información
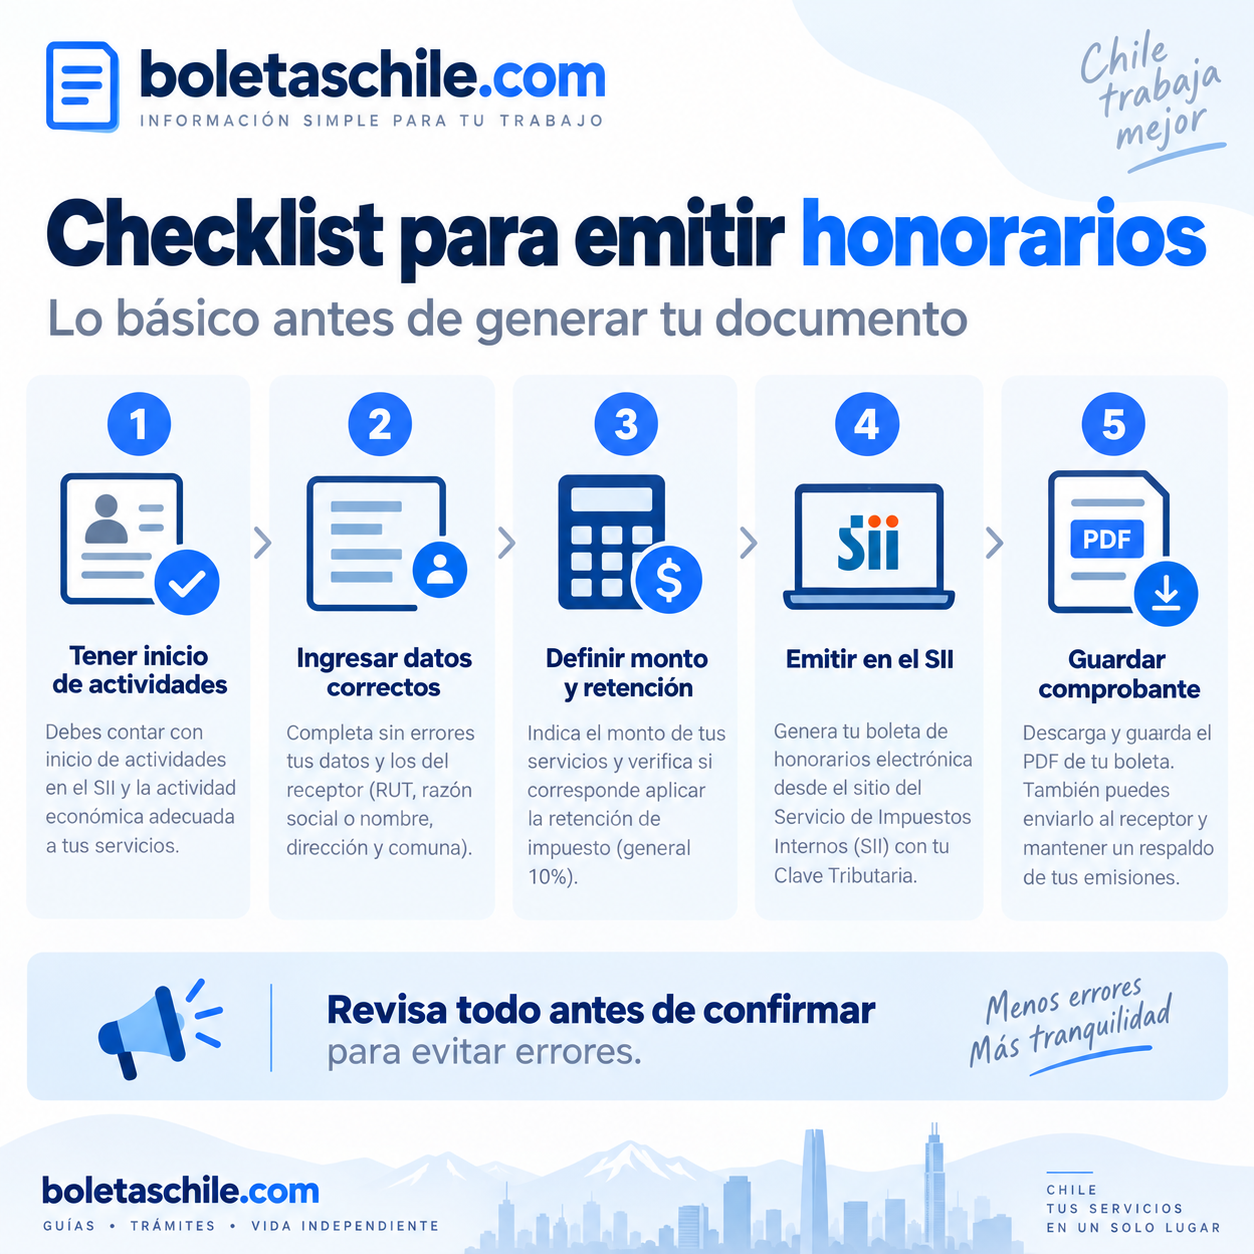
Recomendaciones antes de comenzar
Antes de ingresar al sistema, reúne los antecedentes de la operación. Esto evita iniciar la emisión sin tener claro el monto, el receptor o la forma de retención.
- Confirma que tienes inicio de actividades de segunda categoría.
- Revisa que puedas ingresar con Clave Tributaria o ClaveÚnica.
- Solicita al cliente su RUT y razón social exactos.
- Define si el valor acordado es bruto o líquido.
- Confirma quién debe efectuar la retención.
- Prepara una descripción clara del servicio.
- Ten a mano la fecha real del pago.
- Verifica el correo electrónico del receptor.
- Conserva el contrato, cotización o comprobante de pago.
Si es la primera vez que emites, no conviene hacerlo mientras el cliente espera sin haber revisado los datos. La operación suele ser breve, pero corregir una boleta equivocada puede exigir una anulación, una confirmación del receptor o una nueva emisión.
Ingresar al sitio del SII
La emisión se realiza desde el sitio oficial del Servicio de Impuestos Internos. En el menú de servicios en línea se debe buscar la sección de boletas de honorarios electrónicas.
El SII mantiene una página específica para el emisor, donde también se encuentran opciones de consulta, anulación, observación y autorización de terceros. Puedes acceder a ella mediante Emisor de boleta de honorarios electrónica.
La presentación visual del portal puede cambiar. Si no encuentras la opción exactamente en el mismo lugar, utiliza el buscador del sitio o ingresa desde la sección de servicios en línea de www.sii.cl.
Seleccionar la opción de emisión
El sistema ofrece distintas modalidades de emisión. La más habitual es emitir directamente como contribuyente, ingresando los datos del receptor y del servicio.
También puede existir una opción para utilizar datos de un receptor frecuente, una alternativa para usuarios autorizados por el contribuyente y un mecanismo específico para ciertas operaciones, como la emisión relacionada con directores de sociedades anónimas.
La opción de datos usados anteriormente facilita el proceso, pero debe utilizarse con cuidado. Si el cliente cambió de domicilio, razón social, RUT o correo, la información guardada puede estar desactualizada.
Ingresar los datos del receptor
Introduce el RUT y los demás datos que solicite el sistema. Comprueba que la información corresponda a la persona o entidad que realmente contrató y pagó el servicio.
Si el receptor es una empresa con varias sucursales, el dato correcto puede depender de las instrucciones de su área de contabilidad. En caso de duda, solicita al cliente una ficha tributaria o instrucciones escritas.
No emitas la boleta a nombre de un trabajador de la empresa solo porque esa persona fue quien te contactó. El receptor debe ser quien corresponde según la operación y los antecedentes tributarios.
Ingresar la fecha
La fecha debe relacionarse con el pago del honorario y con la oportunidad en que corresponde emitir el documento. Revisa la fecha antes de confirmar, especialmente si estás emitiendo varias boletas juntas.
Si el cliente pagó mediante transferencia, utiliza la fecha en que el pago se hizo efectivo según los antecedentes disponibles. Si existieron varios pagos, analiza si corresponde documentarlos separadamente.
Describir el servicio
Escribe una descripción breve pero suficiente. Puedes incluir el período, proyecto, número de contrato o referencia que ayude a identificar la prestación.
Evita copiar una descripción antigua cuando el servicio actual es distinto. Una boleta reutilizada puede contener referencias a otro cliente, otro mes o un trabajo que no corresponde.
Ingresar el monto
El monto debe corresponder a los honorarios pactados. El sistema calculará la retención cuando se seleccione la modalidad correspondiente.
Revisa si el monto que estás ingresando es el bruto o el líquido. En la mayoría de los casos, el sistema trabaja con el valor bruto del honorario y calcula la retención a partir de ese monto.
Si el acuerdo comercial fue expresado como un monto líquido, calcula previamente el bruto o solicita al sistema que te permita comprobar el resultado antes de emitir.
Seleccionar con retención o sin retención
El sistema preguntará quién se hará cargo de la retención o del pago provisional. Lee cuidadosamente las alternativas antes de seleccionar.
Si el receptor está obligado a retener, la boleta debe emitirse con retención. Si el receptor no tiene esa obligación, normalmente se utiliza la modalidad sin retención y el profesional debe pagar el PPM.
No selecciones sin retención solamente porque quieres recibir más dinero inmediatamente. Esa decisión puede trasladarte una obligación de pago que debes cumplir posteriormente.
Revisar el resumen
Antes de confirmar, revisa el resumen completo. Comprueba el nombre, RUT, fecha, descripción, monto bruto, porcentaje de retención, monto retenido y monto líquido.
Si hay un error, vuelve atrás y corrígelo antes de emitir. Una vez generado el folio, el documento queda registrado y la rectificación puede exigir su anulación o una acción del receptor.
Confirmar y guardar el documento
Una vez confirmada la operación, guarda la boleta en formato digital. También puedes descargarla o conservar el comprobante que entregue el sistema.
Es recomendable utilizar una carpeta organizada por año y por cliente. Un nombre de archivo útil puede incluir el folio, la fecha y el RUT del receptor, sin incorporar información innecesaria o sensible.
Además del documento, conserva:
- Comprobante de transferencia o pago.
- Contrato o cotización.
- Orden de compra, si existe.
- Correos con la aceptación del servicio.
- Registro de gastos relacionados.
- Constancia de la retención cuando el receptor la entregue.
Enviar la boleta al receptor
El sistema puede permitir el envío electrónico al correo indicado. Aunque el SII genere el documento, el emisor debe comprobar que el cliente pueda recibirlo y utilizarlo en sus registros.
Si el correo estaba equivocado, no conviene ignorar el problema. Comunícate con el receptor, envía el documento por un canal adicional y revisa si necesitas corregir los datos mediante el procedimiento disponible.
Una boleta no debe enviarse a una dirección personal distinta de la solicitada por el cliente cuando el receptor es una empresa, porque puede dificultar la recepción contable.
Consultar boletas emitidas
El portal del SII permite consultar las boletas emitidas por el contribuyente. Esta función es útil para comprobar el folio, revisar la fecha, descargar el documento y verificar la modalidad de retención.
La consulta también ayuda a detectar documentos duplicados, montos incorrectos o boletas que fueron emitidas a un receptor equivocado. Conviene realizar una revisión periódica, especialmente al cierre de cada mes.
Consultar boletas recibidas
El receptor también puede consultar las boletas de honorarios recibidas. Esta herramienta permite a empresas y otros contribuyentes revisar los documentos que aparecen asociados a su RUT.
Si una empresa observa una boleta que no reconoce, puede utilizar las herramientas del SII para formular la observación correspondiente. El profesional debe atender la situación y conservar los antecedentes que demuestren la prestación.
Emitir con datos de un receptor frecuente
La opción de utilizar datos guardados puede ahorrar tiempo cuando se trabaja regularmente con el mismo cliente. Sin embargo, no se debe confiar ciegamente en la información almacenada.
Si el receptor cambió de razón social, domicilio, correo electrónico o cualquier otro antecedente, la alternativa de datos anteriores podría cargar información antigua. En ese caso, se debe emitir utilizando la opción normal y actualizar los datos para futuras operaciones.
Emitir mediante un usuario autorizado
El SII permite que determinados usuarios autorizados realicen emisiones en representación del contribuyente. Esta opción puede ser útil cuando una empresa administra las boletas de varios profesionales o cuando un contador apoya el proceso.
La autorización debe realizarse mediante los mecanismos oficiales del SII. No es recomendable entregar la Clave Tributaria personal a otra persona, compartirla por correo o permitir que un tercero la almacene sin control.
El contribuyente debe revisar periódicamente quién tiene permisos y revocarlos cuando termine la relación profesional.
Qué hacer si la boleta contiene un error
La respuesta depende del tipo de error y del momento en que se detectó. No es correcto editar manualmente el PDF y enviarlo como si fuera un documento válido, porque el registro tributario seguirá mostrando la versión original.
Los errores más habituales son:
- RUT incorrecto.
- Razón social equivocada.
- Fecha incorrecta.
- Monto bruto errado.
- Retención seleccionada de forma incorrecta.
- Descripción que no corresponde al servicio.
- Correo electrónico mal escrito.
- Boleta emitida por duplicado.
Cuando el error afecta un dato esencial, normalmente se debe evaluar la anulación y la emisión de una nueva boleta. Antes de hacerlo, conviene informar al receptor, porque la anulación puede requerir confirmación o afectar sus registros.
Anulación dentro del sistema
El SII dispone de una opción para anular boletas emitidas. La información oficial indica que la anulación electrónica puede realizarse hasta el 1 de marzo del año siguiente a la emisión, con condiciones distintas según el momento en que se solicite.
Cuando la solicitud se efectúa hasta el día 10 del mes siguiente a la emisión, puede existir un mecanismo de anulación inmediata y aviso al receptor. Desde el día 11 del mes siguiente y hasta el 1 de marzo del año siguiente, la solicitud puede quedar sujeta a la confirmación del receptor.
Los plazos y condiciones deben revisarse directamente en la información del SII sobre anulación de boletas de honorarios, especialmente si el documento pertenece a un período anterior.
Qué ocurre si el receptor no confirma la anulación
Si la anulación requiere confirmación y el receptor no responde, el documento puede continuar figurando en los registros. El emisor debe comunicarse con el cliente y solicitarle que revise la notificación o la opción correspondiente en el sistema del SII.
No se debe emitir una nueva boleta con el único objetivo de “reemplazar” una anterior mientras la primera sigue vigente, porque se podría generar una duplicidad de ingresos o una inconsistencia tributaria.
Qué hacer si el receptor observa una boleta
Una observación significa que el receptor no reconoce o cuestiona el documento. Puede deberse a un error en el RUT, una operación que no se realizó, un monto diferente al acordado, una descripción incorrecta o un problema administrativo.
El profesional debe revisar el caso y contactar al receptor. Si la boleta es correcta, conviene reunir el contrato, la orden de compra, las comunicaciones y el comprobante de pago. Si existe un error, se debe evaluar la rectificación mediante la anulación y una nueva emisión, cuando sea procedente.
Cómo declarar el PPM cuando no hubo retención
Si el profesional emitió una boleta sin retención, debe revisar si corresponde declarar y pagar el pago provisional mensual a través del Formulario 29. El SII informa que esta declaración se realiza por internet.
La ruta habitual se encuentra en servicios en línea, impuestos mensuales y declaración mensual del Formulario 29. Puedes consultar el acceso oficial en Declarar IVA y otros impuestos mediante el Formulario 29.
El hecho de emitir una boleta sin retención no genera automáticamente un pago dentro del mismo minuto. Existe un plazo tributario que debe revisarse en el calendario vigente y según la situación del contribuyente. No conviene esperar hasta el último día si todavía no se ha habilitado el acceso o no se cuenta con los fondos.
El SII identifica el código correspondiente al PPM de trabajadores independientes dentro del formulario. Como los formularios y códigos pueden actualizarse, se debe revisar la versión vigente antes de enviar la declaración.
Qué ocurre cuando sí hubo retención
Cuando el receptor obligado retuvo el porcentaje correspondiente, el profesional generalmente no debe volver a declarar ese mismo PPM como si lo hubiera recibido íntegramente. La empresa o receptor debe informar y enterar la retención.
Esto no elimina otras obligaciones que pudiera tener el profesional. Por ejemplo, puede seguir teniendo que presentar su declaración anual de renta, revisar sus cotizaciones previsionales u observar otros ingresos. La ausencia de un PPM mensual propio no significa que no deba revisar su situación tributaria.
Declaración anual de renta
Las rentas obtenidas por honorarios se consideran en la declaración anual de renta cuando corresponde. En ese proceso se informan los ingresos, las retenciones, los pagos provisionales y los antecedentes que el SII tenga registrados.
El contribuyente debe revisar la propuesta de declaración con atención. Los datos pueden aparecer precargados, pero eso no significa que sean necesariamente completos o correctos. Es responsabilidad del contribuyente verificar que estén incluidos todos sus ingresos y que no existan documentos duplicados, anulados o faltantes.
Durante la operación renta también puede revisarse el tratamiento de las cotizaciones previsionales de trabajadores independientes. La forma en que se calculan y pagan puede variar según los ingresos, la cobertura elegida, los pagos realizados durante el año y la información vigente para esa operación renta.
La información del SII sobre la declaración de rentas por honorarios y la retención vigente debe consultarse cada año, porque las tasas, formularios y procedimientos pueden cambiar.
Cotizaciones previsionales
Los trabajadores independientes que reciben honorarios pueden quedar sujetos a obligaciones relacionadas con cotizaciones previsionales, salud, pensiones, accidentes del trabajo y otros regímenes, según las reglas aplicables al período y la información declarada.
En Chile, parte de estas obligaciones puede determinarse durante la operación renta utilizando los honorarios informados y las retenciones efectuadas. También pueden existir pagos voluntarios o mecanismos adicionales. La situación concreta depende de los ingresos y de las decisiones del trabajador independiente.
No conviene asumir que la retención de la boleta equivale directamente a una cotización previsional. La retención es un antecedente tributario que puede participar en el cálculo anual, pero el resultado final debe revisarse en la declaración y en los informes oficiales.
Conservar los antecedentes
El profesional debe guardar sus boletas y documentos relacionados durante el período exigido por la normativa aplicable. También debe mantener respaldos de contratos, pagos, gastos, anulaciones y comunicaciones con sus clientes.
Una carpeta ordenada puede contener:
- Boletas emitidas.
- Comprobantes de pago.
- Boletas anuladas y sus motivos.
- Boletas emitidas sin retención.
- Declaraciones y pagos del Formulario 29.
- Resúmenes de ingresos mensuales.
- Antecedentes de cotizaciones.
- Contratos y órdenes de compra.
- Comprobantes de gastos relacionados con la actividad.
Las copias descargadas deben mantenerse en más de un lugar seguro. No es recomendable depender exclusivamente del correo electrónico o de un computador que puede fallar.
Registro mensual de ingresos
Aunque el SII conserve las boletas emitidas, es útil mantener un registro propio. El registro puede incluir fecha, folio, cliente, monto bruto, retención, líquido, fecha de pago y estado de la operación.
| Fecha | Folio | Cliente | Bruto | Retención | Líquido | Estado |
|---|---|---|---|---|---|---|
| 05-08-2026 | Ejemplo | Cliente A | $500.000 | $76.250 | $423.750 | Pagada |
| 20-08-2026 | Ejemplo | Cliente B | $250.000 | $0 | $250.000 | PPM por declarar |
Este registro no reemplaza los documentos del SII, pero facilita la revisión mensual y la preparación de la declaración anual.
Uso de aplicaciones y plataformas
El canal oficial principal para emitir una boleta de honorarios es el sitio web del SII. El SII también ha informado sobre herramientas móviles para realizar determinadas operaciones, pero la disponibilidad, compatibilidad y funciones pueden cambiar.
Si utilizas una aplicación, verifica que corresponda al canal oficial, que se encuentre publicada en una tienda legítima y que no solicite credenciales de manera sospechosa. No ingreses tu Clave Tributaria en sitios que imiten al SII o que lleguen mediante enlaces no verificados.
Seguridad de la cuenta
La clave tributaria permite acceder a información sensible y realizar operaciones con efectos tributarios. Debe mantenerse privada, no compartirse por mensajería y no almacenarse en computadores públicos.
Si un contador o asistente necesita colaborar, utiliza las opciones de autorización disponibles en el SII. No entregues la contraseña personal para ahorrar unos minutos.
Errores comunes que conviene evitar
Emitir una boleta sin tener clara la actividad
Algunas personas emiten una boleta porque el cliente se la pide, sin haber revisado si la actividad corresponde realmente a segunda categoría. Esto puede generar problemas si el servicio incluye venta de productos, una estructura empresarial o una operación afecta a IVA.
Antes de emitir, analiza qué estás vendiendo: un servicio personal, un producto, un servicio empresarial o una combinación de ambos. Si la operación no encaja claramente en honorarios, consulta antes de documentarla.
Confundir el monto bruto con el líquido
Es uno de los errores más frecuentes. El cliente ofrece “$500.000” sin aclarar si ese monto es antes o después de la retención. El profesional emite el documento sin preguntar y luego recibe menos dinero de lo esperado.
La solución es dejar expresamente definido el monto bruto o líquido antes de realizar el trabajo. Si el acuerdo ya existe y es ambiguo, solicita confirmación escrita.
Aplicar una tasa antigua
Las tasas de retención han cambiado en los últimos años. Utilizar una tasa histórica puede generar un documento incorrecto y una diferencia en el monto pagado.
Durante 2026, el SII informa una tasa de 15,25 %. No utilices tablas antiguas encontradas en blogs, redes sociales o documentos de años anteriores sin verificar su vigencia.
Elegir sin retención solo para recibir más
La modalidad sin retención puede hacer que el profesional reciba inicialmente el total bruto, pero también puede crear una obligación de pago posterior. Si no reserva el dinero, puede llegar el vencimiento sin fondos suficientes.
La decisión debe basarse en quién está obligado a retener, no en una preferencia momentánea de liquidez.
Emitir la boleta a la persona equivocada
Que una persona haya contactado al profesional no significa que deba aparecer como receptor. Si el servicio fue contratado y pagado por una empresa, la boleta debe emitirse con los datos tributarios correspondientes a esa entidad, salvo que exista una razón válida y confirmada para hacerlo de otra forma.
Copiar datos antiguos sin revisarlos
La función de receptor frecuente es útil, pero los datos guardados pueden estar desactualizados. Antes de confirmar, revisa siempre el RUT, nombre, dirección y correo.
Usar una descripción demasiado genérica
“Servicios varios” no siempre permite identificar la operación. Una descripción específica protege mejor al profesional y facilita el registro del cliente.
Emitir una boleta duplicada
Puede ocurrir cuando el sistema parece no responder y el usuario presiona varias veces el botón de emisión. Antes de repetir la operación, consulta las boletas emitidas y revisa si ya existe un folio.
Si se generaron dos documentos para el mismo servicio, no ignores el segundo. Evalúa cuál debe anularse y comunícalo al receptor.
Modificar el PDF manualmente
Un archivo PDF editado no cambia el registro del SII. Si la boleta tiene errores, la solución debe realizarse mediante las opciones oficiales disponibles.
Esperar demasiado para emitir
Aunque existe un plazo máximo informado por el SII, esperar hasta el límite aumenta la probabilidad de perder información o emitir con una fecha incorrecta. La buena práctica es emitir al recibir el pago.
No guardar los comprobantes
El acceso en línea puede verse afectado por problemas de clave, cambios en el portal o dificultades técnicas. Descarga y guarda cada documento junto con el comprobante de pago.
No declarar el PPM de las boletas sin retención
Recibir el monto bruto no elimina la obligación de declarar. Si el profesional no revisa el Formulario 29, puede acumular recargos, intereses o diferencias.
Duplicar el PPM
También puede ocurrir el error contrario: pagar nuevamente un monto que ya fue retenido por el receptor. La persona debe revisar si la boleta fue emitida con retención y quién quedó responsable de enterar ese dinero.
Omitir ingresos en la declaración anual
El hecho de que una empresa haya retenido no significa que el ingreso desaparezca de la declaración anual. Las rentas deben revisarse en el proceso correspondiente y compararse con la información registrada en el SII.
Confundir la boleta con un contrato de trabajo
Emitir boletas no determina por sí solo que una relación sea independiente. Si en la práctica existe subordinación, dependencia, horario impuesto, instrucciones permanentes y control propio de un empleo, puede existir una discusión laboral que la boleta no elimina.
El documento tributario refleja una operación informada, pero no convierte automáticamente una relación laboral en prestación independiente. Cuando existe duda, conviene asesorarse en materia laboral y tributaria.
Emitir boletas por trabajos que no se realizaron
Una boleta debe respaldar un servicio real. Emitirla para justificar dinero recibido de otra persona, crear gastos ficticios o facilitar una operación ajena puede producir consecuencias tributarias y legales.
Usar la boleta para vender bienes
La boleta de honorarios corresponde a servicios personales. Si la operación principal consiste en vender productos, no se debe disfrazar la venta como honorarios solamente para evitar otro documento o impuesto.
No revisar la retención del cliente
El profesional no siempre puede saber por sí mismo si el cliente tiene obligación de retener. Si una empresa entrega instrucciones contradictorias, solicita emitir sin retención o quiere aplicar una tasa diferente, pide que el área contable confirme el tratamiento.
Compartir la clave tributaria
Compartir la clave puede permitir que otra persona emita boletas, modifique datos o acceda a información sensible. Utiliza autorizaciones oficiales y revisa los permisos vigentes.
Ignorar una observación
Una boleta observada no debe permanecer sin revisión. Puede afectar los registros del receptor, la conciliación de pagos y la información que el SII utiliza en procesos posteriores.
No actualizar el inicio de actividades
Si el profesional comienza a prestar servicios sustancialmente distintos, incorpora una nueva área o deja una actividad anterior, debe evaluar si corresponde actualizar su información ante el SII.
Suponer que todo se corrige en la declaración anual
La declaración anual no reemplaza la obligación de emitir correctamente, anular cuando corresponda o declarar el PPM mensual. Cada etapa tiene su propio propósito y plazo.
Alternativas y recursos útiles
Cuándo conviene utilizar cada alternativa
Portal de boletas de honorarios del SII
Es la fuente principal para revisar las reglas vigentes sobre emisión, retención y procedimientos relacionados. Debe utilizarse antes de emitir cuando existen dudas sobre la tasa, la modalidad o los requisitos.
El portal de boletas de honorarios del SII contiene información sobre las tasas de retención, ejemplos de cálculo, herramientas y orientaciones para trabajadores independientes.
Ayuda para nuevos contribuyentes
La página de ayuda para nuevos contribuyentes es especialmente útil para quienes todavía no tienen inicio de actividades o no conocen los requisitos básicos.
Consulta la guía oficial sobre boleta de honorarios electrónica para revisar condiciones de acceso, inicio de actividades, emisión y modalidades de retención.
Servicio de emisión y consulta
La sección de emisión permite crear boletas, consultar documentos emitidos y recibidos, gestionar anulaciones, observar documentos y administrar autorizaciones.
El acceso se encuentra en Servicios en línea del SII para emisores de boletas de honorarios.
Formulario 29
Si el profesional emitió boletas sin retención y debe declarar el PPM, debe revisar el Formulario 29. La declaración se efectúa en línea y el contribuyente debe utilizar la versión vigente del formulario.
El acceso oficial se encuentra en Declaración mensual del Formulario 29.
Preguntas frecuentes del SII
Las preguntas frecuentes son útiles para resolver dudas puntuales, como la fecha de emisión, la anulación, el cálculo de la retención, el uso de datos frecuentes y la consulta de documentos.
Entre otros recursos, puedes revisar:
- Retención y pago provisional mensual en boletas de honorarios.
- Pago provisional cuando el receptor es una persona natural.
- Cálculo de la retención vigente.
- Anulación de boletas de honorarios.
- Modalidades de emisión electrónica.
- Uso de datos de receptores frecuentes.
- Cantidad de boletas que se pueden emitir.
Orientación y asistencia
Cuando el problema se relaciona con una clave, un acceso bloqueado, una inconsistencia del sistema o una situación que no aparece en las preguntas frecuentes, conviene utilizar los canales de atención del SII.
La página de asistencia del SII reúne alternativas de ayuda y soporte. También puedes consultar el canal de orientación y reclamos del SII.
Antes de contactar a la institución, prepara tu RUT, el folio de la boleta, la fecha, capturas del mensaje de error y una descripción breve del problema. No envíes tu clave tributaria ni códigos de seguridad.
Cuándo consultar a un contador
La ayuda profesional puede ser conveniente cuando existen ingresos altos, varios clientes, servicios al extranjero, pagos en distintas monedas, gastos relevantes, trabajadores contratados, sociedades, actividades afectas a IVA o dudas sobre la relación laboral.
También es recomendable consultar cuando el profesional recibe ingresos por honorarios y por otras fuentes, cuando debe decidir cómo pagar cotizaciones o cuando existen diferencias entre las boletas y la información anual del SII.
Un contador puede ayudar a ordenar los documentos, pero el contribuyente debe revisar que la información presentada sea correcta. La responsabilidad no desaparece por delegar la preparación del trámite.
Cuándo acudir a la Dirección del Trabajo
Si la duda principal no es tributaria, sino que se relaciona con una posible relación laboral encubierta mediante boletas, la institución pertinente puede ser la Dirección del Trabajo o un profesional especializado en derecho laboral.
La emisión de boletas no resuelve por sí misma una controversia sobre subordinación y dependencia. La situación debe analizarse considerando cómo se ejecuta realmente el trabajo.
Cuándo consultar al receptor
El cliente debe ser la primera fuente de información cuando existe una duda sobre su RUT, razón social, correo, orden de compra o procedimiento interno. Solicita los datos por escrito y conserva la respuesta.
Si el cliente pide una modalidad que contradice lo que informa el SII, no sigas adelante sin aclarar la situación. Una instrucción informal no elimina las obligaciones tributarias.
Herramientas de simulación
El portal del SII puede ofrecer calculadoras o ejemplos para estimar el monto bruto, la retención y el líquido. Estas herramientas son útiles para presupuestar, pero el resultado definitivo debe revisarse en la pantalla de emisión y en el documento generado.
Las tasas pueden cambiar de un año a otro. Una simulación realizada con parámetros de 2026 no necesariamente sirve para una boleta emitida en un período posterior.
Preguntas frecuentes
¿Puedo hacer una boleta de honorarios si nunca he emitido una?
Sí, siempre que cumplas los requisitos para realizar actividades de segunda categoría, tengas inicio de actividades registrado y puedas ingresar al sistema del SII. Si todavía no tienes inicio de actividades, debes realizar ese trámite antes de emitir.
La disponibilidad depende de la situación tributaria del contribuyente y de la información registrada ante el SII.
¿Necesito crear una empresa para emitir boletas de honorarios?
No necesariamente. Una persona natural puede emitir boletas de honorarios sin constituir una sociedad, siempre que preste servicios independientes y cumpla las condiciones tributarias correspondientes.
Sin embargo, si la actividad incluye venta de productos, contratación de trabajadores, infraestructura empresarial u operaciones que no corresponden a servicios personales, conviene revisar si la boleta de honorarios sigue siendo el documento adecuado.
¿Qué porcentaje se retiene en una boleta durante 2026?
El SII informa una tasa general de 15,25 % para 2026. La tasa se aplica sobre el monto bruto del honorario y puede ser retenida por el receptor o pagada por el propio profesional mediante el mecanismo correspondiente.
Como la tasa puede cambiar en años posteriores, debes verificarla antes de emitir documentos futuros.
¿Quién paga la retención de una boleta?
Cuando la boleta se emite con retención, el receptor obligado a retener descuenta el porcentaje correspondiente y debe enterarlo ante el SII. El profesional recibe el monto líquido.
Cuando la boleta se emite sin retención, el profesional recibe el monto bruto y normalmente debe declarar y pagar el PPM que corresponda.
¿Qué significa emitir una boleta sin retención?
Significa que el receptor no descuenta el porcentaje del honorario. El profesional recibe inicialmente el total bruto, pero debe revisar su obligación de declarar y pagar el PPM mediante el Formulario 29.
No significa que el honorario esté exento de impuestos ni que el profesional pueda gastar todo el dinero recibido.
¿Puedo emitir una boleta a una persona natural?
Sí, si la prestación corresponde a un servicio que puede documentarse mediante boleta de honorarios. Cuando el receptor es una persona natural que no está obligada a retener, normalmente se utiliza la modalidad sin retención.
El profesional debe revisar posteriormente su obligación de declarar el PPM.
¿Puedo emitir una boleta a una empresa?
Sí, siempre que el servicio sea real y corresponda a una actividad de segunda categoría. La empresa puede solicitar determinados datos y tener un procedimiento interno de recepción.
Antes de emitir, confirma si la empresa debe retener, cuál es su razón social exacta y si el valor acordado es bruto o líquido.
¿Qué hago si la empresa me dice que el monto acordado es líquido?
Debes calcular el monto bruto considerando la retención vigente. Durante 2026, con una tasa de 15,25 %, el bruto se obtiene aproximadamente dividiendo el monto líquido por 0,8475.
Por ejemplo, para recibir $100.000 líquidos, el honorario bruto aproximado es de $117.994. El sistema del SII puede efectuar el cálculo y mostrar el resultado final antes de confirmar.
¿La retención es un impuesto definitivo?
No necesariamente. La retención suele funcionar como un pago provisional o anticipo que se considera en la declaración anual de renta.
El resultado final depende de la situación tributaria completa del contribuyente. Puede existir un saldo a pagar o una devolución, pero ninguna de las dos alternativas debe darse por segura sin revisar la declaración.
¿Puedo emitir una boleta por un trabajo que todavía no me han pagado?
La boleta de honorarios se relaciona con el pago del servicio. El SII indica que debe emitirse al momento del pago y permite un plazo máximo informado de hasta 90 días después de este.
Si existe un anticipo, pago parcial o contrato con etapas, debes analizar la situación concreta antes de emitir.
¿Puedo emitir una boleta 90 días después del pago?
El SII informa un plazo máximo de hasta 90 días después del pago. Sin embargo, esperar ese tiempo no es recomendable. La mejor práctica es emitir inmediatamente para mantener coherencia entre la fecha del pago, la documentación y los registros contables.
¿Qué pasa si me equivoco en el RUT del cliente?
Debes revisar si corresponde anular la boleta y emitir una nueva con los datos correctos. No basta con modificar el archivo descargado, porque el registro del SII no cambia.
Informa al cliente y revisa si la anulación requiere confirmación. Conserva los antecedentes de la corrección.
¿Puedo cambiar una boleta después de emitirla?
La boleta emitida no se edita como un documento de texto. Si existe un error, debes utilizar las opciones oficiales de anulación o el procedimiento que corresponda.
Después de anular, solo emite una nueva boleta si la operación real y los antecedentes justifican hacerlo.
¿Hasta cuándo puedo anular una boleta?
La información oficial del SII señala que la anulación electrónica puede realizarse hasta el 1 de marzo del año siguiente a la emisión, con condiciones que varían según la fecha en que se solicite.
Revisa el procedimiento vigente directamente en el SII, especialmente si la boleta es antigua o si el receptor debe confirmar la anulación.
¿Qué ocurre si el cliente no acepta la anulación?
Si el procedimiento requiere confirmación del receptor y este no la realiza, la boleta puede continuar vigente. Debes comunicarte con el cliente y pedirle que revise su sistema del SII.
No emitas documentos duplicados mientras la situación no esté resuelta.
¿Puedo anular una boleta porque el cliente todavía no me paga?
La anulación debe basarse en una causa válida y en el procedimiento aplicable. No debe utilizarse automáticamente para ocultar un cobro pendiente o reemplazar una gestión de cobranza.
Si emitiste antes de recibir el pago o existe una disputa comercial, consulta la situación tributaria y contractual antes de anular.
¿Cuántas boletas de honorarios puedo emitir al año?
El SII informa que no existe un número máximo anual general. Puedes emitir los documentos que correspondan a los servicios reales que prestes.
La ausencia de un límite no autoriza a emitir boletas ficticias, duplicadas o por operaciones que no corresponden a honorarios.
¿Puedo emitir una boleta por venta de productos?
La boleta de honorarios está destinada a servicios personales independientes. Si la operación principal es la venta de productos, debes revisar si corresponde una boleta de ventas y servicios, una factura u otro documento tributario.
No uses honorarios para cambiar artificialmente la naturaleza de una venta.
¿Puedo emitir una boleta por un servicio que incluye materiales?
Depende de la importancia y naturaleza de los materiales, de cómo se pactó la operación y de si la actividad sigue siendo principalmente un servicio personal. Cuando los materiales son una parte relevante o se venden separadamente, puede ser necesario revisar el tratamiento tributario.
Conserva el detalle del presupuesto y consulta si la operación no es clara.
¿Puedo emitir boletas si trabajo para un solo cliente?
Es posible prestar servicios independientes a un solo cliente, pero la cantidad de clientes no determina por sí sola la naturaleza de la relación. Si existen horario impuesto, instrucciones permanentes, supervisión directa y dependencia, puede existir una situación laboral que debe analizarse.
La boleta no reemplaza el análisis de la realidad del trabajo.
¿La boleta de honorarios da derecho a vacaciones?
La emisión de boletas corresponde a una relación tributaria y no crea automáticamente derechos laborales. Si en la práctica existe una relación de subordinación y dependencia, la situación debe analizarse conforme a la legislación laboral.
¿Debo pagar IVA por una boleta de honorarios?
La boleta de honorarios no funciona de la misma manera que una factura o una boleta de ventas y servicios afecta a IVA. Sin embargo, no debe asumirse que toda prestación realizada por una persona natural queda automáticamente fuera de IVA.
La actividad real, el régimen y las modificaciones legales pueden influir. Si también vendes bienes o prestas servicios empresariales, revisa el tratamiento con el SII o un contador.
¿Debo pagar el Formulario 29 si la empresa retuvo?
Respecto de ese mismo honorario y de la retención efectivamente realizada, el profesional generalmente no debe volver a pagar el PPM como si no hubiera habido retención. La empresa debe cumplir su obligación de enterar el monto.
El profesional puede tener otras obligaciones en el Formulario 29 o en la declaración anual, por lo que debe revisar su situación completa.
¿Qué código debo usar en el Formulario 29?
El SII identifica en el formulario el código aplicable al pago provisional de trabajadores independientes. Como los formularios pueden actualizarse, debes revisar la versión vigente al momento de declarar.
No copies códigos de una guía antigua sin comprobar que correspondan al período actual.
¿Puedo pagar el PPM en papel?
El SII informa que la declaración asociada al PPM de honorarios debe realizarse por internet. Utiliza el Formulario 29 en línea y verifica las instrucciones vigentes en el sitio oficial.
¿Qué documentos debo guardar?
Guarda las boletas emitidas, comprobantes de pago, contratos, cotizaciones, órdenes de compra, respaldos de gastos, declaraciones y antecedentes de anulaciones.
Organizar los documentos por año y cliente facilita la declaración anual y la respuesta ante una consulta del SII o del receptor.
¿Puedo usar la boleta como comprobante de pago?
La boleta acredita tributariamente el honorario, pero no siempre demuestra por sí sola que el dinero fue efectivamente pagado. Para acreditar el pago, conserva la transferencia, depósito, comprobante de tarjeta u otro respaldo.
¿Qué hago si el cliente no me entrega el comprobante de retención?
Solicita al receptor un respaldo de la retención y revisa la información registrada en el SII. Si existen diferencias entre la boleta y los montos informados, comunícate con el área contable del cliente y conserva las comunicaciones.
Si la diferencia no se resuelve, consulta al SII o a un profesional tributario.
¿Puedo emitir boletas por servicios prestados al extranjero?
Los servicios a clientes extranjeros pueden involucrar reglas especiales sobre receptor, moneda, documentación, fuente de la renta y declaración. No es recomendable aplicar automáticamente el mismo procedimiento usado con un cliente chileno.
Antes de emitir, revisa el caso específico con un contador o con el SII, especialmente si el pago proviene del exterior o se recibe en moneda extranjera.
¿Qué pasa si recibo pagos en dólares?
Debes revisar el tipo de cambio y la forma en que corresponde expresar el monto en el documento tributario. La conversión puede depender de la fecha y de las reglas aplicables.
Conserva el comprobante del pago, la moneda original, el tipo de cambio utilizado y la documentación comercial.
¿Puedo emitir una boleta por un reembolso de gastos?
Un reembolso de gastos no siempre es un honorario. La forma de documentarlo depende de quién incurrió en el gasto, cómo se pactó, si el gasto se realizó por cuenta del cliente y si existe una prestación adicional.
No incluyas automáticamente cualquier reembolso dentro del honorario bruto sin revisar el tratamiento correspondiente.
¿Puedo emitir una boleta si no tengo contrato escrito?
Puede existir una prestación de servicios sin contrato formal escrito, pero es recomendable contar al menos con una cotización aceptada, correo de confirmación, orden de compra o mensaje que describa el trabajo.
La boleta no reemplaza el contrato ni define por sí sola todos los derechos y obligaciones de las partes.
¿Debo informar una boleta que el cliente todavía no acepta?
La emisión y la aceptación comercial son asuntos relacionados, pero distintos. Si el servicio se prestó y corresponde emitir, debes cumplir el procedimiento tributario. Si el cliente cuestiona la operación, conserva los antecedentes y revisa si corresponde anular o corregir.
¿Qué hago si el sistema del SII no funciona?
Primero verifica que estés ingresando desde el sitio oficial, revisa tu conexión y prueba nuevamente más tarde. Guarda una captura del error y anota la fecha y hora.
Si el problema continúa, utiliza los canales de asistencia del SII. No reemplaces la boleta por un documento informal sin revisar cómo cumplir correctamente la obligación.
¿Puedo entregar mi contraseña a mi contador?
No es recomendable compartir la Clave Tributaria. Utiliza las herramientas de autorización disponibles para que el tercero pueda actuar dentro de los permisos correspondientes.
¿La boleta se puede emitir desde el teléfono?
El SII dispone de servicios electrónicos y ha informado sobre herramientas móviles para determinadas operaciones. La disponibilidad puede variar según el sistema operativo, la aplicación y las actualizaciones del servicio.
El sitio web oficial sigue siendo el canal que debes verificar cuando necesites emitir o consultar una boleta.
¿Puedo emitir una boleta después de cerrar mi actividad?
La posibilidad de emitir depende de la situación tributaria y de la fecha en que se prestó el servicio y se recibió el pago. No debes asumir que el cierre de actividades elimina obligaciones pendientes ni que permite documentar automáticamente operaciones posteriores.
Consulta al SII antes de emitir si cerraste o suspendiste actividades.
¿Puedo emitir boletas si tengo deudas tributarias?
Una deuda no siempre impide emitir, pero pueden existir anotaciones, restricciones o situaciones particulares. El sistema indicará si hay un impedimento y el SII puede solicitar regularizaciones.
Revisa tu situación directamente en el portal antes de comprometer una fecha de emisión.
¿La boleta de honorarios sirve para postular a un crédito?
Las boletas pueden servir como antecedentes de ingresos, pero cada banco, institución o empresa define sus propios requisitos. Habitualmente también pueden solicitar declaraciones de renta, comprobantes de pago, cartolas bancarias y continuidad de ingresos.
No confundas la emisión de una boleta con la acreditación automática de solvencia o aprobación de un crédito.
¿La boleta de honorarios sirve para acreditar experiencia?
Puede ayudar a demostrar que se prestaron servicios, especialmente si se acompaña de contratos, informes, certificados o comprobantes de pago. Sin embargo, cada institución puede exigir documentos adicionales.
¿Puedo emitir una boleta por una actividad distinta a la que declaré?
La actividad descrita en la boleta debe ser compatible con la actividad registrada ante el SII. Si comenzaste a desarrollar un servicio nuevo de manera permanente, revisa si corresponde ampliar o actualizar el inicio de actividades.
¿Qué pasa si emito una boleta con una tasa equivocada?
Revisa si el sistema permite corregir la operación mediante anulación y nueva emisión. También informa al receptor, porque una diferencia en la retención puede afectar sus registros y declaraciones.
No intentes resolverlo modificando manualmente el documento descargado.
¿Cómo sé si mi cliente debe retener?
Debes consultar la situación del receptor y las reglas aplicables. Las empresas y otras entidades pueden tener obligaciones diferentes según su naturaleza.
Si hay dudas, solicita confirmación al área contable del cliente y contrasta la información con el SII.
Hacer una boleta de honorarios en Chile es un proceso principalmente electrónico, pero requiere más que ingresar un monto y enviar un documento. El profesional debe tener inicio de actividades de segunda categoría, utilizar datos correctos, describir el servicio con claridad, elegir adecuadamente la modalidad de retención y conservar los antecedentes de la operación.
Durante 2026, la tasa general informada por el SII es de 15,25 %. Si existe retención, el receptor descuenta ese porcentaje y lo entera ante el SII. Si no existe retención, el profesional recibe el monto bruto, pero normalmente debe declarar y pagar el PPM correspondiente mediante el Formulario 29.
Los errores más comunes se relacionan con confundir el monto bruto y líquido, emitir a un receptor equivocado, utilizar datos antiguos, aplicar una tasa desactualizada, duplicar documentos, no anular correctamente o ignorar las obligaciones mensuales y anuales.
La mejor práctica es confirmar las condiciones antes de prestar el servicio, dejar por escrito el valor bruto o líquido, revisar los datos antes de confirmar la emisión, guardar los respaldos y consultar directamente al SII cuando exista una duda que pueda afectar la tributación.
Como las tasas, formularios, plazos y funcionalidades pueden modificarse, verifica siempre la información vigente en el sitio oficial del SII antes de emitir una nueva boleta o presentar una declaración.
Cómo calcular IVA en una boleta: cuándo corresponde

Boletas a honorarios: requisitos, emisión en el SII y ejemplos
SII boletas de honorarios emitidas: requisitos, emisión en el SII y ejemplos

Boletas abcdin: guía clara con requisitos y pasos en Chile

Cotizaciones boletas de honorarios: requisitos, emisión en el SII y ejemplos
Subir
Deja una respuesta