
Cómo emitir una boleta de honorarios en el SII: pasos y ejemplos prácticos

Emitir una boleta de honorarios en Chile es el procedimiento que utilizan las personas naturales que prestan servicios de manera independiente y necesitan respaldar formalmente el pago recibido. El documento se genera principalmente a través del sitio web del Servicio de Impuestos Internos, conocido como SII, y permite informar quién realizó el servicio, quién lo contrató, cuál fue el monto cobrado y cómo debe aplicarse la retención o el pago provisional mensual correspondiente.
Aunque el proceso suele completarse en pocos minutos, es importante realizarlo con atención. Un error en el RUT del cliente, una fecha incorrecta, una descripción poco clara, una confusión entre monto bruto y líquido o una selección equivocada de la retención puede provocar problemas para el emisor y para el receptor.
Además, emitir la boleta no siempre termina con la generación del documento. Dependiendo de la modalidad elegida, el profesional puede tener que declarar y pagar un pago provisional mensual mediante el Formulario 29, revisar sus antecedentes en la declaración anual de renta o conservar documentación que acredite el servicio y el pago.
En este artículo se explica cómo emitir una boleta de honorarios electrónica en el SII, qué requisitos deben cumplirse, cómo ingresar correctamente los datos, cómo calcular la retención vigente durante 2026, cuáles son las diferencias entre una boleta con retención y una sin retención, y cómo corregir o anular un documento emitido por error.
Las tasas, formularios, menús y plazos pueden modificarse. Antes de emitir una boleta o presentar una declaración, conviene revisar la información publicada directamente por el SII en su portal oficial de boletas de honorarios.
- Boletas honorarios SII: requisitos, emisión en el SII y ejemplos
- Boletas Vespucio norte: guía clara con requisitos y pasos en Chile
- Trabajo con boletas de honorarios: requisitos, emisión en el SII y ejemplos
- Boletas saesa: cómo descargar PDF y pagar online (paso a paso)
- Descuentos boletas de honorarios: requisitos, emisión en el SII y ejemplos
Índice
Información principal
Aspectos importantes que debe conocer el lector
Qué es una boleta de honorarios electrónica
La boleta de honorarios electrónica es un documento tributario que respalda los ingresos obtenidos por una persona natural que presta servicios independientes. Puede utilizarse para documentar asesorías, trabajos profesionales, labores técnicas, clases particulares, servicios creativos, consultorías, reparaciones especializadas y otras actividades personales que correspondan al régimen de honorarios.
El documento identifica al prestador del servicio y al receptor, registra la fecha y el monto de la operación, incluye una descripción de lo realizado y señala si el receptor retendrá el porcentaje correspondiente o si el propio profesional deberá hacerse cargo del pago provisional mensual.
La boleta no es únicamente un comprobante de pago. También forma parte de la información tributaria del emisor y puede ser considerada en declaraciones, retenciones, cotizaciones previsionales y revisiones efectuadas por el SII.
Quién puede emitir una boleta de honorarios
Puede emitirla una persona natural que desarrolle una actividad independiente de segunda categoría y que se encuentre habilitada ante el SII. La actividad debe corresponder efectivamente a un servicio personal o profesional, y no solamente utilizar ese nombre para documentar cualquier tipo de operación.
Entre las personas que pueden utilizar este documento se encuentran, por ejemplo:
- Profesionales que prestan asesorías por cuenta propia.
- Técnicos que realizan servicios especializados.
- Diseñadores, fotógrafos, redactores y trabajadores creativos.
- Profesores que realizan clases particulares o capacitaciones.
- Consultores independientes.
- Programadores y especialistas en tecnología.
- Traductores e intérpretes.
- Personas que realizan servicios de reparación o mantenimiento especializado.
- Otros trabajadores independientes cuyas actividades correspondan a segunda categoría.
La clasificación tributaria depende de la actividad real que se realiza. Una persona que trabaja sola no necesariamente debe emitir boletas de honorarios, y una persona que tiene muchos clientes no necesariamente debe constituir una sociedad. Cada caso debe analizarse considerando el tipo de servicio, la forma de trabajo, la habitualidad, la existencia de productos involucrados y las obligaciones tributarias aplicables.
Requisitos para emitir en el SII
De acuerdo con la información del SII, para emitir una boleta de honorarios electrónica se deben cumplir condiciones como las siguientes:
- Contar con Clave Tributaria del SII o con un mecanismo de identificación aceptado, como ClaveÚnica cuando el sistema lo permita.
- Tener inicio de actividades de segunda categoría.
- Ser una persona natural habilitada para realizar la actividad declarada.
- Contar con una identificación válida.
- Tener registrada una actividad económica coherente con el servicio prestado.
- No tener una restricción que impida utilizar la emisión electrónica.
- Contar con los datos correctos del receptor.
Los requisitos específicos pueden variar según si se trata de una persona chilena, extranjera, menor de edad, profesional titulado o trabajador independiente con una situación tributaria especial. La información actualizada se encuentra en la guía del SII para emitir boletas de honorarios.
Inicio de actividades
Antes de emitir una boleta de honorarios, normalmente es necesario realizar el inicio de actividades ante el SII. Este trámite informa que la persona comenzará a desarrollar una actividad remunerada y permite que el organismo registre la actividad económica correspondiente.
El inicio de actividades puede realizarse por internet desde el sitio del SII, dentro del menú de servicios en línea. Durante el proceso se debe informar la actividad que se realizará, los datos de contacto, el domicilio y otros antecedentes que solicite la plataforma.
No conviene seleccionar una actividad solamente porque aparece primero en el listado o porque parece sencilla de registrar. El código debe reflejar de la manera más precisa posible los servicios que realmente prestará el contribuyente.
Si una persona comienza a ofrecer servicios diferentes de manera habitual, debe revisar si corresponde agregar o modificar actividades ante el SII. Una descripción incorrecta puede generar diferencias entre el inicio de actividades, las boletas emitidas y la declaración anual.
Elección del código de actividad económica
El código de actividad económica es una clasificación numérica que permite identificar el tipo de actividad que desarrolla una persona o empresa. Al iniciar actividades, se debe escoger el código que se relacione con los servicios efectivamente prestados.
Por ejemplo, una persona que realiza asesorías informáticas debería revisar las actividades relacionadas con tecnología, programación o consultoría. Alguien que presta servicios de fotografía debe buscar una actividad vinculada con fotografía, mientras que quien realiza clases particulares debe verificar la clasificación correspondiente a enseñanza o capacitación.
Si existen varias actividades, se pueden registrar aquellas que realmente se desarrollarán. No es recomendable incorporar una lista extensa de actividades que nunca se realizarán, porque puede dificultar la interpretación de la información tributaria.
Personas chilenas y extranjeros
Las personas chilenas que cumplen los requisitos pueden utilizar su identificación y realizar el inicio de actividades correspondiente. Para emitir una boleta de honorarios no siempre es necesario hacer un trámite separado de obtención de RUT cuando la persona ya cuenta con una cédula de identidad válida.
Las personas extranjeras pueden necesitar RUT, cédula de identidad para extranjeros y una autorización migratoria que les permita realizar actividades remuneradas en Chile. La posibilidad de emitir dependerá de la documentación y de la situación registrada ante el SII.
Una persona extranjera no debería asumir que puede emitir únicamente porque tiene una cuenta bancaria chilena, una visa en trámite o un documento de identificación de otro país. Si existe una situación migratoria especial, es necesario confirmar el procedimiento directamente con el SII.
Menores de edad
El SII contempla condiciones especiales para ciertos menores de edad que necesitan realizar actividades remuneradas. En estos casos puede ser necesaria la intervención de un representante legal, como el padre o la madre, y la presentación de antecedentes o poderes con las formalidades exigidas.
El trámite no debe realizarse suponiendo que las reglas aplicables a un adulto son exactamente iguales para un menor. Antes de emitir, se debe consultar la documentación específica requerida para la situación concreta.
Cuándo debe emitirse
El SII indica que la boleta debe emitirse en el mismo momento en que se paga el servicio profesional y permite un plazo máximo de hasta 90 días posteriores a dicho pago.
Aunque exista ese plazo máximo, lo más recomendable es emitirla inmediatamente después de recibir el dinero. Esperar puede producir confusiones entre la fecha del servicio, la fecha del pago, el período tributario y el momento en que corresponde declarar la retención o el pago provisional.
Si existen pagos parciales, anticipos, abonos o un contrato por etapas, la forma de documentar la operación debe revisarse según el acuerdo real entre las partes. No se debe emitir automáticamente una sola boleta por todo el contrato si todavía no se ha recibido la totalidad del pago, salvo que el tratamiento aplicable lo permita y esté correctamente respaldado.
La boleta electrónica es el medio habitual
Las boletas de honorarios deben emitirse electrónicamente mediante los canales habilitados por el SII. Actualmente, el contribuyente debe utilizar el sitio web o las herramientas oficiales que el organismo tenga disponibles.
Un recibo simple, una transferencia bancaria, una cotización o una factura de servicios privada no reemplazan necesariamente la boleta de honorarios cuando este documento es el que corresponde emitir.
El servicio de emisión y consulta de boletas de honorarios del SII permite emitir documentos, revisar boletas, gestionar anulaciones y realizar otras operaciones relacionadas.
Diferencia entre una boleta de honorarios y otros documentos
Antes de emitir, es importante distinguir la boleta de honorarios de otros documentos tributarios.
| Documento | Uso principal | Emisor habitual | Aspecto que debe revisarse |
|---|---|---|---|
| Boleta de honorarios | Servicios personales independientes. | Persona natural de segunda categoría. | Retención o PPM, según el receptor. |
| Factura electrónica | Ventas o servicios empresariales documentados para un receptor. | Empresa o contribuyente habilitado. | IVA, crédito fiscal y datos comerciales. |
| Boleta electrónica de ventas y servicios | Ventas o prestaciones a consumidores finales. | Comerciante o empresa. | Tratamiento de IVA y régimen de ventas. |
| Recibo privado | Constancia civil o comercial del pago. | Cualquier persona o entidad. | No reemplaza necesariamente el documento tributario. |
Una boleta de honorarios no debe utilizarse para esconder una venta de productos, una operación afecta a IVA o una actividad empresarial que necesita otro tipo de documento.
Qué es la retención
La retención es un porcentaje del honorario bruto que se descuenta cuando el receptor tiene la obligación de retener. El profesional recibe el monto líquido y el receptor debe declarar y enterar la cantidad retenida conforme a las reglas tributarias aplicables.
Durante 2026, la tasa general informada por el SII es de 15,25 %. El porcentaje se aplica sobre el monto bruto del honorario. La tasa aumentará gradualmente en los años siguientes según el calendario establecido por la normativa vigente.
La retención no debe entenderse necesariamente como el impuesto definitivo que pagará el profesional. Generalmente funciona como un pago provisional o anticipo que posteriormente se considera en la declaración anual de renta.
Boleta con retención
Cuando se emite una boleta con retención, el receptor descuenta el porcentaje correspondiente. Por ejemplo, si el honorario bruto es de $100.000 y la tasa vigente es de 15,25 %, el receptor retiene $15.250 y el profesional recibe $84.750.
| Concepto | Monto |
|---|---|
| Honorario bruto | $100.000 |
| Retención de 15,25 % | $15.250 |
| Monto líquido recibido | $84.750 |
En este ejemplo, la boleta se emite por $100.000 brutos, aunque el profesional reciba $84.750 en su cuenta.
Boleta sin retención
Cuando la boleta se emite sin retención, el profesional recibe inicialmente el monto bruto completo. Sin embargo, si el receptor no está obligado a retener, el propio emisor puede tener que declarar y pagar el pago provisional mensual correspondiente mediante el Formulario 29.
Siguiendo el ejemplo anterior, el profesional recibiría $100.000, pero debería considerar que aproximadamente $15.250 podrían corresponder al PPM de 2026, según la situación y obligación aplicable.
Emitir sin retención no significa que el ingreso esté libre de impuestos. Solamente cambia quién queda encargado de declarar y pagar el monto provisional.
Quién debe retener
La retención suele aplicarse cuando el receptor es una empresa u otra entidad obligada a actuar como agente retenedor. No obstante, no todas las personas jurídicas deben tratarse automáticamente de la misma forma.
Antes de emitir, conviene confirmar con el cliente si la boleta debe generarse con retención. Si una empresa entrega instrucciones contradictorias o solicita una modalidad que no coincide con su obligación tributaria, el profesional debe pedir una aclaración al área contable.
Cómo calcular el monto líquido
Cuando se conoce el monto bruto, el cálculo se realiza de la siguiente manera:
Monto líquido = monto bruto × 0,8475
La cifra 0,8475 representa el 84,75 % que queda después de descontar una retención de 15,25 % durante 2026.
Ejemplo con un honorario bruto de $250.000:
- Honorario bruto: $250.000.
- Retención: $250.000 × 15,25 % = $38.125.
- Monto líquido: $250.000 − $38.125 = $211.875.
El sistema del SII realiza automáticamente el cálculo cuando se completa la emisión. Aun así, es recomendable revisar que el resultado coincida con lo acordado con el cliente.
Cómo calcular el monto bruto cuando se pactó un líquido
Si el cliente señala que pagará un monto líquido, no se debe aplicar simplemente el 15,25 % sobre esa cifra. Primero hay que calcular el monto bruto.
La fórmula aproximada para 2026 es:
Monto bruto = monto líquido ÷ 0,8475
Ejemplo con un monto líquido de $100.000:
- Monto líquido acordado: $100.000.
- Monto bruto aproximado: $100.000 ÷ 0,8475 = $117.994.
- Retención aproximada: $17.994.
- Monto líquido final: aproximadamente $100.000.
El resultado puede variar en algunos pesos por el redondeo utilizado por el sistema. La cifra definitiva será la que muestre el SII al momento de emitir.
La retención no es un descuento comercial
La retención no equivale a una rebaja que el cliente aplica al precio del servicio. Es una cantidad que se descuenta del honorario y que debe enterarse ante el SII según corresponda.
Por eso, un profesional que acuerda cobrar $500.000 brutos no debería interpretar que el cliente “pagó menos” cuando recibe $423.750 líquidos. El valor del servicio continúa siendo $500.000 brutos y la diferencia corresponde a la retención.
Retención y declaración anual
Los montos retenidos o pagados como PPM pueden utilizarse como créditos o pagos provisionales en la declaración anual de renta, dependiendo de la situación del contribuyente.
El resultado final puede ser un saldo a pagar, una devolución o una aplicación de los montos a otras obligaciones autorizadas. No es posible garantizar una devolución sin revisar los ingresos, gastos, cotizaciones, créditos y demás antecedentes del año.
Datos que deben solicitarse al cliente
Antes de iniciar la emisión, solicita los datos tributarios del receptor. Dependiendo del tipo de cliente y de la información que ya tenga el sistema, se pueden requerir:
- RUT.
- Nombre completo o razón social.
- Domicilio.
- Comuna.
- Correo electrónico.
- Orden de compra o referencia interna.
- Condición de retención.
Si el cliente es una empresa, no utilices automáticamente el nombre comercial que aparece en su página web. Solicita la razón social y el RUT que deben aparecer en el documento.
Descripción del servicio
La descripción debe explicar de forma breve y clara qué se realizó. No es necesario incluir una historia extensa, pero sí entregar información suficiente para relacionar la boleta con el trabajo efectuado.
Algunos ejemplos de descripciones útiles son:
- “Asesoría contable correspondiente al mes de agosto de 2026”.
- “Diseño de piezas gráficas para campaña comercial”.
- “Clases particulares de inglés realizadas durante agosto de 2026”.
- “Servicio de fotografía para evento corporativo”.
- “Desarrollo y mantenimiento de sitio web según propuesta aceptada”.
- “Asesoría jurídica relacionada con revisión de contrato”.
- “Soporte técnico y configuración de equipos informáticos”.
Evita expresiones excesivamente genéricas como “servicios varios” cuando sea posible describir la operación con mayor precisión.
Boleta de honorarios y contrato de prestación de servicios
La boleta no reemplaza un contrato. El documento tributario acredita la operación informada, pero no contiene necesariamente todas las condiciones acordadas entre las partes.
Cuando el servicio es relevante o se desarrollará durante varios meses, conviene contar con un contrato, una cotización aceptada, una orden de compra o al menos correos que indiquen el trabajo, el monto, los plazos y la forma de pago.
La documentación contractual también ayuda a demostrar que la boleta corresponde a un servicio real y facilita resolver diferencias con el cliente.
Boleta de honorarios y relación laboral
Emitir boletas no transforma automáticamente una relación laboral en una prestación independiente. Si en la práctica existe horario impuesto, subordinación, control directo, instrucciones permanentes y dependencia económica o funcional, puede ser necesario analizar la situación desde el punto de vista laboral.
La boleta es un documento tributario. No determina por sí sola si una relación cumple o no las características de un contrato de trabajo.
Cuántas boletas pueden emitirse
El SII informa que no existe un número máximo anual general de boletas de honorarios. El contribuyente puede emitir los documentos que correspondan a los servicios reales que preste.
Sin embargo, no se pueden emitir boletas ficticias, duplicadas o por trabajos que nunca se realizaron. Cada documento debe tener una causa real y debe coincidir con los registros de pago y la información comercial.
Casos especiales
Algunas situaciones tienen reglas particulares, como determinadas sociedades de profesionales, servicios prestados al extranjero, actividades mixtas, pagos en moneda extranjera, anticipos, menores de edad o profesionales que desarrollan simultáneamente actividades de primera y segunda categoría.
En estos casos, no conviene copiar el procedimiento general sin verificar si existen instrucciones especiales. Una consulta previa puede evitar la anulación de documentos y diferencias en la declaración anual.
Cómo realizar el proceso o encontrar la información
Recomendaciones antes de comenzar
Antes de ingresar al SII, prepara todos los antecedentes necesarios. La emisión será más rápida y disminuirá el riesgo de equivocarse.
- Confirma que tienes inicio de actividades de segunda categoría.
- Verifica que tu clave tributaria funcione.
- Solicita al cliente sus datos tributarios exactos.
- Define si el precio acordado es bruto o líquido.
- Confirma si corresponde retención.
- Ten clara la fecha en que recibiste el pago.
- Redacta previamente una descripción del servicio.
- Guarda el contrato, cotización o comprobante de pago.
- Utiliza una conexión segura y un dispositivo confiable.
No entregues tu Clave Tributaria a otra persona. Si un contador, asistente o encargado administrativo debe ayudarte, utiliza las alternativas de autorización que ofrece el SII.
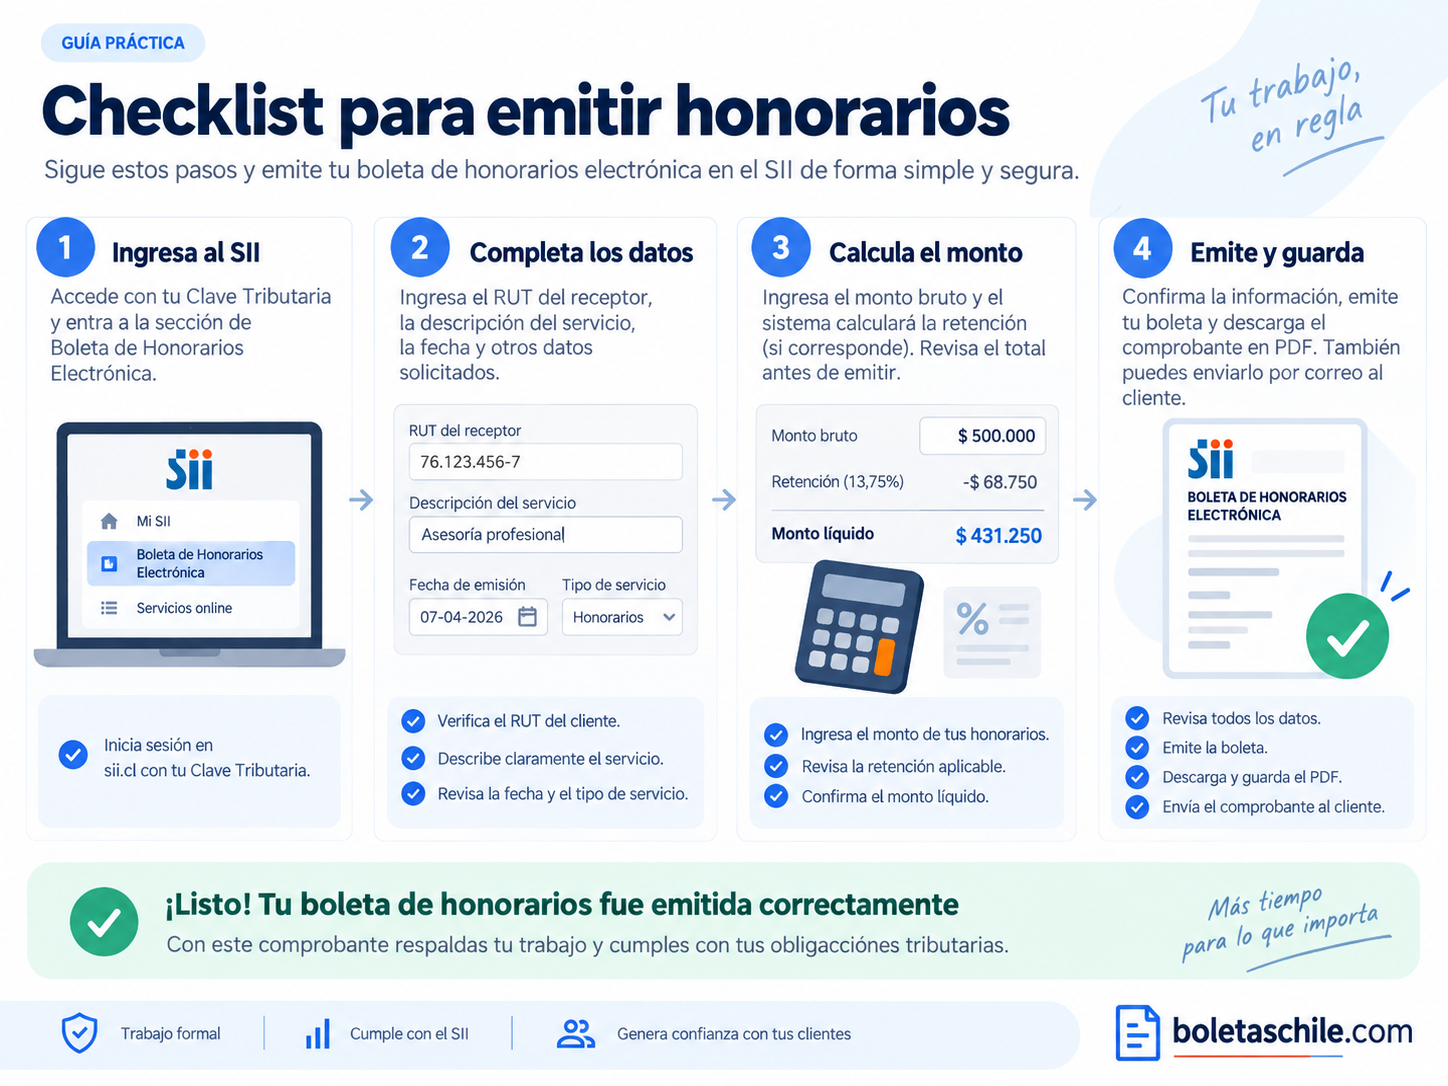
Ingresar al portal del SII
Ingresa directamente a www.sii.cl. Evita acceder desde enlaces enviados por desconocidos o desde páginas que imiten al organismo.
Dentro del sitio, busca la sección de servicios en línea y luego el menú de boleta de honorarios electrónica. También puedes ingresar directamente al servicio de emisión de boletas de honorarios.
La apariencia del sitio puede cambiar, pero normalmente encontrarás opciones para emitir, consultar, anular, observar documentos o administrar usuarios autorizados.
Iniciar sesión
Selecciona la opción para ingresar como emisor de boleta de honorarios. El sistema puede solicitar Clave Tributaria o permitir el uso de ClaveÚnica.
Comprueba que estás ingresando en un dominio oficial antes de escribir tus credenciales. El SII nunca necesita que envíes tu contraseña por correo electrónico para resolver una emisión.
Seleccionar la modalidad de emisión
El portal puede ofrecer distintas opciones, entre ellas:
- Emitir como contribuyente.
- Emitir utilizando datos de un receptor frecuente.
- Emitir como usuario autorizado.
- Emitir con datos utilizados anteriormente.
- Acceder a opciones especiales para determinadas operaciones.
Si es la primera vez que trabajas con un cliente, utiliza la emisión normal y completa todos los datos. Las opciones de datos anteriores deben revisarse con especial cuidado.
Ingresar o confirmar el receptor
Introduce el RUT del cliente y comprueba los datos que muestre el sistema. Si el nombre o la razón social no coincide con lo informado por el cliente, detén la emisión y verifica antes de continuar.
Cuando el receptor es una empresa, consulta si la boleta debe emitirse a la casa matriz, a una sucursal o a otra entidad relacionada. Un error en el receptor puede impedir que el documento sea registrado correctamente por el área contable.
Completar los datos del servicio
Ingresa la fecha que corresponda y redacta una descripción clara. Si el servicio corresponde a un período, puedes mencionarlo en la descripción.
Por ejemplo:
- “Asesoría de marketing correspondiente a septiembre de 2026”.
- “Mantención de sistema informático realizada el 8 de septiembre de 2026”.
- “Diseño de logotipo y manual básico de identidad visual”.
No incluyas información que no corresponda al servicio real ni utilices una descripción para cambiar artificialmente la naturaleza de la operación.
Ingresar el monto bruto
La emisión normalmente se realiza ingresando el monto total del honorario antes de la retención. Si el cliente y el profesional acordaron un monto bruto de $600.000, ese es el valor que se debe ingresar como total de honorarios.
El sistema calculará la retención y mostrará el monto líquido cuando corresponda.
Seleccionar la retención
El sistema solicitará indicar si el receptor retendrá el porcentaje correspondiente o si el propio emisor se hará cargo del pago provisional mensual.
Selecciona la opción de retención cuando el receptor sea una empresa u otra entidad obligada a retener. Selecciona la alternativa en que el emisor se hace cargo del PPM cuando el receptor no tiene esa obligación, según corresponda a la operación.
Si no estás seguro, consulta al cliente y revisa la información del SII antes de confirmar.
Revisar los cálculos
Antes de emitir, revisa:
- Honorario bruto.
- Porcentaje aplicado.
- Monto de retención.
- Monto líquido.
- Fecha.
- Datos del receptor.
- Descripción del servicio.
Este es el último momento para corregir fácilmente la información. Después de generar el folio, cualquier modificación puede requerir la anulación del documento y la emisión de uno nuevo.
Confirmar la emisión
Cuando los datos estén correctos, confirma la operación. El sistema generará la boleta con un folio y dejará el documento registrado.
No presiones varias veces el botón si la página tarda en responder. Primero revisa si el folio ya fue generado o consulta las boletas emitidas. Esto ayuda a evitar documentos duplicados.
Descargar y enviar la boleta
Descarga el documento y guárdalo en una carpeta segura. Luego envíalo al receptor mediante el correo o canal que haya indicado.
Una buena forma de organizar los archivos es utilizar nombres que incluyan el año, el folio y el cliente, por ejemplo: “2026-Folio-Cliente”. No incluyas claves, datos bancarios ni información que no sea necesaria.
Consultar la boleta después de emitirla
Después de completar el proceso, revisa la sección de boletas emitidas. Allí podrás confirmar que el documento aparece registrado y comprobar su estado.
La consulta permite detectar rápidamente una emisión duplicada, una fecha incorrecta o un documento dirigido a un receptor equivocado.
Ejemplo práctico con retención
Una diseñadora presta un servicio de identidad visual a una empresa. Ambas partes acuerdan un honorario bruto de $800.000 y la empresa debe retener el porcentaje vigente durante 2026.
| Concepto | Cálculo | Resultado |
|---|---|---|
| Honorario bruto | Valor acordado | $800.000 |
| Retención | $800.000 × 15,25 % | $122.000 |
| Monto líquido | $800.000 − $122.000 | $678.000 |
La diseñadora emite la boleta por $800.000 brutos. La empresa le paga $678.000 y debe enterar los $122.000 retenidos según las obligaciones correspondientes.
Ejemplo práctico sin retención
Un profesor realiza clases particulares para una persona natural y cobra $300.000. El receptor no tiene obligación de retener.
- Monto bruto de la boleta: $300.000.
- Monto recibido por el profesor: $300.000.
- PPM aproximado de 2026: $45.750, si corresponde aplicar el 15,25 %.
El profesor debe revisar el Formulario 29 y cumplir el pago correspondiente. Lo recomendable es separar el dinero desde el momento en que recibe el honorario.
Ejemplo práctico cuando se pacta un monto líquido
Una empresa comunica a un profesional que dispone de $500.000 líquidos por un servicio. Si la boleta debe emitirse con retención durante 2026, el profesional no debe emitir simplemente una boleta por $500.000 brutos.
El monto bruto aproximado sería:
$500.000 ÷ 0,8475 = aproximadamente $589.970.
La retención aproximada sería de $89.970 y el monto líquido se acercaría a $500.000. Antes de confirmar la boleta, se debe revisar el cálculo exacto que muestre el SII.
Ejemplo práctico con datos incorrectos
Un profesional emite la boleta a nombre de la persona que lo contactó, pero el servicio fue contratado por una empresa. Si la empresa necesita registrar el gasto, puede rechazar el documento por estar emitido a un receptor distinto.
La solución no es modificar el PDF. Se debe revisar la posibilidad de anular la boleta y emitir una nueva con los datos correctos, informando previamente al cliente.
Ejemplo práctico por servicios mensuales
Una persona presta servicios de soporte informático a una empresa durante varios meses y recibe un pago mensual. Lo habitual es emitir una boleta por cada pago, describiendo el período correspondiente.
La descripción podría ser “Soporte informático correspondiente al mes de septiembre de 2026”. Cada documento debe coincidir con el pago recibido y con la información del contrato.
Ejemplo práctico por pago parcial
Un cliente contrata el desarrollo de un sitio web y paga un anticipo, un segundo abono y un saldo final. No se debe emitir automáticamente una sola boleta por el valor total si los pagos se reciben en fechas diferentes sin revisar el tratamiento aplicable.
Conserva el contrato y los comprobantes de cada abono. Si tienes dudas sobre la oportunidad de emisión, consulta al SII o a un profesional tributario.
Consultar boletas recibidas
El receptor puede revisar las boletas asociadas a su RUT. Esta función es especialmente útil para empresas que reciben documentos de varios profesionales.
Si aparece una boleta que no reconoce, el receptor debe revisarla y utilizar las opciones de observación disponibles. El emisor también debe responder y conservar los antecedentes de la prestación.
Cómo anular una boleta
Si una boleta fue emitida por error, el emisor debe ingresar al servicio correspondiente y utilizar la opción de anulación de boletas emitidas.
La información del SII establece que la anulación por internet puede solicitarse hasta el 1 de marzo del año siguiente a la emisión. El procedimiento varía según el momento:
- Si se solicita hasta el día 10 del mes siguiente a la emisión, el documento puede quedar anulado inmediatamente y el receptor recibe un aviso.
- Si se solicita desde el día 11 del mes siguiente hasta el 1 de marzo del año siguiente, la anulación puede quedar pendiente de confirmación del receptor.
- Si el receptor rechaza la anulación, la boleta continúa vigente.
- Si el receptor no confirma dentro del período correspondiente, la solicitud puede perder efecto y el documento volver a quedar vigente.
Consulta los detalles en la información oficial del SII sobre anulación de boletas.
Qué hacer si la anulación queda pendiente
Si la anulación requiere confirmación, comunícate con el receptor y pídele que revise la solicitud en el sistema del SII. Mientras la boleta permanezca vigente o pendiente de anulación, pueden mantenerse obligaciones relacionadas con la retención o el PPM.
No asumas que la boleta dejó de existir solo porque solicitaste la anulación. Revisa el estado hasta que el procedimiento finalice.
Qué hacer si la boleta fue observada
Una boleta puede ser observada por el receptor si no reconoce el servicio, el monto, el RUT, la fecha o la operación. Si el documento es correcto, reúne antecedentes como contrato, cotización, correos, informes y comprobantes de pago.
Si el error es real, coordina con el receptor la anulación o corrección que corresponda. No mantengas una boleta incorrecta solamente para evitar realizar nuevamente el trámite.
Cómo declarar el PPM en el Formulario 29
Cuando el emisor queda a cargo del pago provisional mensual, debe ingresar al servicio de impuestos mensuales del SII y completar el Formulario 29 correspondiente al período.
El acceso oficial se encuentra en Declaración mensual del Formulario 29. El formulario puede cambiar, por lo que debes revisar las instrucciones, campos y códigos vigentes al momento de declarar.
El profesional debe considerar las boletas sin retención emitidas durante el período y verificar el monto que corresponde pagar. No es recomendable esperar hasta el último momento si el contribuyente no conoce todavía el funcionamiento del formulario.
Cuándo no corresponde volver a pagar el mismo PPM
Si el receptor realizó correctamente la retención, el profesional no debe pagar nuevamente ese mismo monto como si hubiera emitido la boleta sin retención. La empresa o entidad receptora debe declarar y enterar el dinero.
De todos modos, el profesional debe revisar su situación completa, porque puede tener otros ingresos o actividades que generen obligaciones adicionales.
Declaración anual de renta
Las rentas por honorarios se revisan en la declaración anual de renta correspondiente al año siguiente. En ese proceso se deben verificar los ingresos informados, las retenciones, los pagos provisionales y los demás antecedentes tributarios.
El SII puede mostrar una propuesta de declaración, pero el contribuyente debe comprobar que la información sea correcta. Una boleta anulada, duplicada o emitida con errores puede generar diferencias si no se revisa oportunamente.
Los plazos exactos de la operación renta pueden cambiar según el año. Consulta el calendario publicado por el SII antes de presentar la declaración.
Cotizaciones previsionales
Los trabajadores independientes que reciben honorarios pueden quedar sujetos a cotizaciones previsionales y de salud de acuerdo con las reglas aplicables a sus ingresos y a la operación renta correspondiente.
La retención de la boleta no debe confundirse automáticamente con una cotización previsional. Los montos retenidos pueden participar en el cálculo anual, pero el resultado depende de la información del contribuyente y de las normas vigentes.
Si quieres saber cómo se determinarán tus cotizaciones, revisa la información oficial del SII para la operación renta correspondiente o solicita orientación profesional.
Conservar los documentos
Guarda la boleta emitida y los antecedentes relacionados con la operación. Es recomendable conservar:
- Archivo digital de la boleta.
- Comprobante de transferencia o pago.
- Contrato o cotización aceptada.
- Orden de compra.
- Correos electrónicos.
- Informes o archivos entregados al cliente.
- Comprobante de retención, cuando corresponda.
- Declaraciones y pagos del Formulario 29.
- Documentos de anulación o corrección.
Utiliza copias de seguridad y evita depender exclusivamente del correo electrónico o de un solo computador.
Registro personal de boletas
Aunque el SII conserve la información, llevar un registro propio facilita el control de los ingresos. Puedes utilizar una planilla con las siguientes columnas:
| Fecha de pago | Folio | Cliente | Bruto | Retención | Líquido | PPM | Estado |
|---|---|---|---|---|---|---|---|
| 05-09-2026 | Folio correspondiente | Empresa A | $600.000 | $91.500 | $508.500 | Retenido | Pagada |
| 18-09-2026 | Folio correspondiente | Cliente particular | $200.000 | $0 | $200.000 | Por declarar | Pagada |
Este registro no reemplaza la contabilidad o los documentos oficiales, pero ayuda a detectar diferencias y preparar la declaración anual.
Utilizar datos de receptores frecuentes
El sistema puede permitir utilizar datos de clientes registrados anteriormente. Esta opción es útil para profesionales que trabajan todos los meses con los mismos receptores.
Sin embargo, si el cliente cambió de razón social, domicilio, correo o cualquier otro antecedente, debes emitir utilizando la opción normal y actualizar la información. El SII advierte que los datos precargados pueden no modificarse directamente desde la opción de receptor frecuente.
Usuarios autorizados
Un contribuyente puede autorizar a otra persona para emitir boletas en su nombre mediante las herramientas disponibles en el SII. Esta alternativa es útil cuando un contador o encargado administrativo gestiona varias operaciones.
No compartas tu contraseña personal. La autorización formal permite mantener un mejor control y revocar el acceso cuando finalice la relación.
Aplicaciones móviles
El SII ha informado sobre herramientas móviles para determinadas operaciones relacionadas con boletas de honorarios. La disponibilidad puede depender del sistema operativo, de la versión de la aplicación y de las actualizaciones del servicio.
El sitio web oficial continúa siendo el canal que debes revisar cuando necesites emitir, consultar o corregir una boleta. Si instalas una aplicación, verifica que provenga del canal oficial y no ingreses tus credenciales en aplicaciones desconocidas.
Errores comunes que conviene evitar
Emitir sin tener inicio de actividades
Una persona no debería emitir una boleta de honorarios solamente porque un cliente se la solicita. Primero debe verificar que tiene inicio de actividades y que la actividad registrada corresponde al servicio.
Si el sistema no permite emitir, revisa tu situación en el SII en lugar de buscar una página externa que prometa generar el documento.
Confundir el monto bruto con el líquido
Si el precio acordado es bruto, la retención se descuenta de ese valor. Si el precio acordado es líquido, se debe calcular un bruto mayor.
Dejar esta diferencia sin aclarar es una de las principales causas de conflictos entre profesionales y clientes.
Aplicar una tasa antigua
Las tasas de retención han aumentado gradualmente. No uses una tabla de años anteriores sin verificar el período de emisión.
Durante 2026, el SII informa una tasa de 15,25 %. Para años posteriores, revisa nuevamente el porcentaje vigente.
Elegir sin retención solamente para recibir más dinero
Recibir el total bruto no significa ganar más. Puede significar que el profesional deberá separar dinero y pagarlo después mediante el Formulario 29.
La modalidad debe escogerse según la obligación tributaria del receptor.
Ingresar mal el RUT
Un dígito equivocado puede asociar la boleta a otra persona o entidad. Verifica el RUT antes de confirmar y solicita al cliente que te entregue los datos por escrito.
Emitir a nombre del contacto y no del receptor real
La persona que solicita el servicio puede ser un trabajador de la empresa, pero eso no significa que deba aparecer como receptor. Revisa quién contrató y pagó realmente la prestación.
Usar datos antiguos
Los clientes pueden cambiar de domicilio, razón social, correo o estructura empresarial. Revisa los datos guardados en cada emisión.
Escribir una descripción demasiado vaga
“Servicios varios” o “trabajo realizado” no siempre permite identificar la operación. Es mejor indicar qué servicio se prestó y, cuando corresponda, el período o proyecto.
Emitir dos veces la misma boleta
Si el sistema tarda en responder, no presiones repetidamente el botón. Primero consulta los documentos emitidos y verifica si ya existe un folio.
Modificar el PDF manualmente
Modificar un archivo descargado no cambia la información registrada en el SII. Si existe un error, utiliza el procedimiento oficial de anulación y emisión de un nuevo documento cuando corresponda.
No informar al cliente de una anulación
El receptor puede recibir una notificación o necesitar confirmar la solicitud. Comunícate con él para evitar que la anulación quede pendiente.
Ignorar una boleta observada
Una observación debe revisarse. Puede afectar los registros del cliente y generar inconsistencias en la información tributaria.
No declarar el PPM de una boleta sin retención
Si el profesional recibió el monto completo, debe revisar si le corresponde declarar el pago provisional mensual. No asumir esta obligación puede generar diferencias y recargos.
Pagar dos veces el mismo PPM
Revisa si el receptor ya retuvo el porcentaje antes de declarar nuevamente. La boleta debe mostrar la modalidad seleccionada.
No guardar los respaldos
Una boleta por sí sola puede no demostrar todos los detalles de la operación. Conserva también el contrato, el comprobante de pago y las comunicaciones relevantes.
Emitir por la venta de productos
La boleta de honorarios respalda servicios personales. No la utilices para documentar una venta de productos o una operación que corresponde a otro documento tributario.
Emitir boletas por servicios inexistentes
Cada documento debe corresponder a una prestación real. Emitir boletas ficticias o por trabajos que no se realizaron puede generar consecuencias tributarias y legales.
Compartir la clave tributaria
La clave permite acceder a información sensible y realizar operaciones en nombre del contribuyente. Utiliza autorizaciones oficiales para terceros.
Confundir una boleta con un contrato de trabajo
La emisión de boletas no elimina los derechos laborales si en la práctica existe subordinación y dependencia. Si tienes dudas sobre la naturaleza de la relación, busca orientación laboral especializada.
Alternativas y recursos útiles
Cuándo conviene utilizar cada alternativa
Portal oficial de boletas de honorarios
Utiliza el portal oficial de boletas de honorarios del SII para revisar la tasa vigente, consultar ejemplos, utilizar herramientas de cálculo y conocer las novedades del sistema.
Es la fuente más conveniente cuando necesitas confirmar si una información encontrada en otro sitio continúa vigente.
Servicio de emisión y consulta
El servicio en línea para emisores de boletas debe utilizarse para crear documentos, revisar boletas emitidas, consultar boletas recibidas, solicitar anulaciones y administrar usuarios autorizados.
Guía para nuevos contribuyentes
La guía del SII para nuevos contribuyentes es especialmente útil si todavía no tienes inicio de actividades o si no sabes qué antecedentes necesitas.
Formulario 29
Cuando el profesional debe declarar su propio PPM, debe ingresar al servicio del Formulario 29. Revisa los códigos, períodos y plazos que aparezcan en la versión vigente.
El plazo exacto puede variar según el tipo de declaración y las condiciones del contribuyente. Consulta el calendario del SII antes de presentar.
Preguntas frecuentes del SII
Las preguntas frecuentes permiten resolver dudas concretas sobre emisión y retención. Algunas páginas útiles son:
- Declaración del PPM al emitir una boleta de honorarios.
- Determinación de la tasa de retención.
- Anulación de boletas emitidas.
- Modalidades para emitir boletas electrónicas.
- Uso de datos de receptores frecuentes.
- Cantidad de boletas que pueden emitirse.
Canales de asistencia
Si tienes problemas para ingresar, emitir, anular o consultar un documento, revisa la sección de asistencia del SII.
También puedes utilizar la página de orientación y reclamos para encontrar las vías institucionales disponibles.
Cuando solicites ayuda, prepara tu RUT, el folio de la boleta, la fecha de emisión, el mensaje de error y una explicación breve. Nunca envíes tu contraseña ni códigos de seguridad.
Cuándo consultar a un contador
La asesoría de un contador puede ser útil cuando tienes muchos clientes, ingresos elevados, actividades diferentes, gastos relacionados, trabajadores a cargo, contratos permanentes, servicios internacionales o dudas sobre cotizaciones previsionales.
También conviene solicitar ayuda cuando una operación combina prestación de servicios y venta de productos, o cuando no está claro si corresponde una boleta de honorarios, una factura u otro documento.
Cuándo consultar por una relación laboral
Si la situación se relaciona con horarios, jefaturas, instrucciones, vacaciones, control de asistencia o subordinación, la duda puede ser laboral y no únicamente tributaria. En esos casos debes buscar orientación especializada en la Dirección del Trabajo o con un profesional laboral.
Cuándo consultar al cliente
Consulta al cliente antes de emitir cuando no conoces su RUT, razón social, correo, orden de compra o modalidad de retención. Es mejor detener el proceso unos minutos que tener que anular y reemplazar el documento después.
Preguntas frecuentes
¿Dónde se emite una boleta de honorarios?
Se emite principalmente desde el sitio web del SII, dentro de los servicios en línea, en la sección de boletas de honorarios electrónicas y la opción destinada al emisor.
Ingresa siempre desde www.sii.cl o desde un enlace oficial del organismo.
¿Puedo emitir una boleta desde el celular?
El SII ha informado sobre herramientas móviles relacionadas con boletas de honorarios. La disponibilidad puede cambiar según el sistema operativo y la versión de la aplicación.
Si tienes dudas, utiliza el sitio web oficial del SII, que es el canal principal para emitir y consultar documentos.
¿Necesito tener inicio de actividades?
Sí, normalmente debes tener inicio de actividades de segunda categoría antes de emitir una boleta de honorarios electrónica.
El inicio se realiza ante el SII y debe incluir una actividad económica coherente con los servicios que prestarás.
¿Necesito crear una empresa?
No necesariamente. Una persona natural puede emitir boletas de honorarios sin crear una sociedad, siempre que la actividad corresponda a servicios independientes y cumpla los requisitos tributarios.
¿Qué porcentaje se retiene en 2026?
Durante 2026, el SII informa una tasa general de 15,25 %. La tasa se aplica sobre el monto bruto y puede cambiar en años posteriores.
¿La tasa se aplica sobre el líquido?
No. La tasa se calcula sobre el monto bruto del honorario. Si se pactó un monto líquido, primero debes calcular el bruto dividiendo el líquido por 0,8475, aproximadamente, durante 2026.
¿Qué diferencia hay entre bruto y líquido?
El monto bruto es el valor total del servicio antes de la retención. El monto líquido es la cantidad que recibe el profesional después de descontar la retención.
¿Qué pasa si emito sin retención?
Recibes inicialmente el monto bruto, pero debes revisar si te corresponde declarar y pagar el PPM mediante el Formulario 29.
¿Quién debe retener?
La retención corresponde al receptor cuando este tiene la obligación tributaria de actuar como agente retenedor. Con frecuencia se trata de empresas u otras entidades obligadas, pero la situación debe confirmarse caso a caso.
¿Puedo emitir una boleta a una persona natural?
Sí, siempre que el servicio corresponda a una actividad que pueda documentarse mediante honorarios. Cuando la persona natural no está obligada a retener, normalmente se utiliza la modalidad sin retención.
¿Puedo emitirla a una empresa?
Sí. Debes solicitar el RUT y la razón social correctos, confirmar si la empresa retiene y seguir sus instrucciones internas de recepción.
¿Cuándo debo emitir la boleta?
El SII señala que debe emitirse en el momento en que se paga el servicio y permite un máximo de hasta 90 días posteriores a ese pago. La recomendación práctica es emitirla inmediatamente.
¿Puedo emitir antes de recibir el pago?
La regla general informada por el SII relaciona la emisión con el momento del pago. Si existe un anticipo, pago parcial o una operación especial, revisa el tratamiento específico antes de emitir.
¿Qué descripción debo poner?
Indica de forma breve y precisa el servicio realizado. Puedes incluir el período, proyecto o referencia contractual cuando sea útil.
¿Qué hago si me equivoco en el RUT?
Revisa si corresponde anular la boleta y emitir una nueva con el dato correcto. No modifiques solamente el archivo descargado, porque el registro del SII continuará mostrando la versión original.
¿Puedo editar una boleta después de emitirla?
No se edita como un documento de texto. Si existe un error, debes utilizar la opción oficial de anulación o el procedimiento que corresponda.
¿Hasta cuándo puedo anular una boleta?
La información del SII indica que la anulación por internet puede solicitarse hasta el 1 de marzo del año siguiente a la emisión, con condiciones diferentes según la fecha en que se solicite.
¿Qué pasa si el receptor no confirma la anulación?
La boleta puede continuar vigente. Debes comunicarte con el receptor para que revise la solicitud en el sistema. Si la anulación queda pendiente, no asumas que el documento dejó de producir efectos.
¿Qué significa que una boleta esté observada?
Significa que el receptor la cuestionó o indicó que no reconoce algún aspecto del documento. Puede tratarse de un error en los datos, el monto, la fecha o la existencia del servicio.
¿Cuántas boletas puedo emitir al año?
El SII informa que no existe un número máximo anual general. Solo debes emitir documentos por servicios reales y correctamente respaldados.
¿Puedo emitir una boleta por vender productos?
La boleta de honorarios está destinada a servicios personales. Si la operación consiste en vender productos, debes revisar si corresponde una boleta de ventas y servicios, una factura u otro documento.
¿Puedo emitir boletas si trabajo para un solo cliente?
Es posible prestar servicios independientes a un solo cliente, pero la cantidad de clientes no define por sí sola la relación. Si existe subordinación y dependencia, puede ser necesario analizar la situación laboral.
¿La boleta crea una relación laboral?
No. La boleta es un documento tributario y no determina por sí sola si existe o no un contrato de trabajo. La realidad de la prestación es lo que debe analizarse.
¿Debo pagar IVA por una boleta de honorarios?
La boleta de honorarios tiene un tratamiento distinto de las facturas y boletas de ventas y servicios. Sin embargo, no todas las actividades tienen necesariamente el mismo tratamiento. Si vendes productos o desarrollas una actividad empresarial, consulta antes de emitir.
¿Debo pagar Formulario 29 si me retuvieron?
Respecto del mismo honorario retenido, normalmente no debes volver a declarar el PPM como si no hubiese retención. La obligación corresponde al receptor que retuvo. De todos modos, podrías tener otras obligaciones tributarias.
¿Qué hago si no me pagan después de emitir?
Conserva el contrato, la orden de compra y las comunicaciones. La boleta acredita la operación tributaria, pero no reemplaza las gestiones de cobro ni resuelve por sí sola una controversia comercial.
¿Puedo anular una boleta porque el cliente no pagó?
La anulación debe realizarse por una causa válida y conforme al procedimiento del SII. No debe utilizarse automáticamente para resolver un problema de cobranza.
¿Qué documentos debo guardar?
Guarda la boleta, el comprobante de pago, el contrato, la cotización, la orden de compra, los correos, los documentos de anulación y los antecedentes relacionados con el PPM.
¿La retención es el impuesto final?
No necesariamente. La retención funciona generalmente como un pago provisional que se considera en la declaración anual de renta. El resultado final depende de la situación completa del contribuyente.
¿Puedo recibir una devolución de las retenciones?
En algunos casos puede generarse una devolución si el cálculo anual determina que los pagos provisionales o retenciones superan los impuestos correspondientes. No es automática y debe revisarse la declaración anual.
¿Qué pasa si recibo ingresos por honorarios y sueldo?
Ambos tipos de ingresos pueden influir en la declaración anual. Debes revisar que la información esté correctamente registrada y considerar que el cálculo final depende del conjunto de tus rentas y antecedentes.
¿Qué ocurre si presto servicios al extranjero?
Los servicios a clientes extranjeros pueden tener reglas especiales sobre receptor, moneda, fuente de la renta y documentación. No utilices automáticamente el mismo procedimiento de un cliente chileno sin verificar el caso.
¿Puedo emitir boletas en dólares?
Debes revisar cómo corresponde expresar el monto en el documento y qué tipo de cambio utilizar. Conserva el comprobante del pago en moneda extranjera y los antecedentes de la conversión.
¿Puedo incluir gastos dentro de la boleta?
Depende de cómo se pactó la operación y de la naturaleza de esos gastos. Un reembolso no siempre constituye honorario. Si el monto incluye materiales, traslados u otros desembolsos, analiza el tratamiento antes de emitir.
¿Puedo emitir una boleta si soy menor de edad?
Existen condiciones especiales y puede ser necesaria la intervención de un representante legal y la presentación de un poder u otros antecedentes. Consulta directamente al SII antes de iniciar.
¿Puedo emitir si soy extranjero?
Depende de la identificación, residencia y autorización migratoria para realizar actividades remuneradas. Verifica tu situación con el SII antes de prestar servicios y emitir.
¿Qué hago si el sistema no funciona?
Comprueba que ingresaste al sitio oficial, revisa tu conexión, intenta nuevamente y guarda una captura del mensaje de error. Si el problema continúa, utiliza los canales de asistencia del SII.
¿Puedo compartir mi clave con un contador?
No es recomendable. Utiliza las herramientas de autorización para que el contador pueda realizar las gestiones permitidas sin conocer tu contraseña personal.
¿La boleta sirve para acreditar ingresos?
Puede utilizarse como antecedente de ingresos, pero una institución puede solicitar además declaraciones de renta, comprobantes de pago, cartolas bancarias, contratos y otros documentos.
¿Debo actualizar mis datos si cambio de domicilio?
Sí. El SII solicita mantener actualizada la información registrada, incluyendo datos de contacto y otros antecedentes relevantes. Revisa el procedimiento de actualización dentro de los servicios en línea.
¿Qué pasa si cambio de actividad?
Si comienzas a prestar servicios diferentes de manera habitual, revisa si corresponde agregar o modificar la actividad económica registrada ante el SII.
Emitir una boleta de honorarios en el SII es un trámite sencillo cuando se cuenta con inicio de actividades, los datos correctos del cliente y claridad sobre el monto bruto, el líquido y la retención.
El procedimiento consiste en ingresar al portal oficial, seleccionar la emisión, completar los datos del receptor y del servicio, ingresar el monto, escoger la modalidad correspondiente, revisar el cálculo y confirmar el documento. Después, es importante guardar la boleta, enviarla al cliente y verificar si corresponde declarar un PPM mediante el Formulario 29.
Durante 2026, la tasa general informada por el SII es de 15,25 %. Cuando existe retención, el receptor descuenta ese porcentaje. Cuando no existe retención, el profesional recibe inicialmente el total bruto, pero puede quedar obligado a declarar y pagar el monto provisional.
Los principales errores se producen por confundir bruto y líquido, usar una tasa antigua, ingresar mal el RUT, emitir a nombre de una persona equivocada, copiar datos desactualizados, duplicar documentos o modificar manualmente el archivo PDF.
Para evitar problemas, revisa la información antes de confirmar, conserva los respaldos de cada operación y utiliza únicamente los canales oficiales del SII. Como las tasas, plazos y funcionalidades pueden cambiar, verifica siempre la información vigente antes de emitir una nueva boleta o presentar una declaración.
Cómo calcular IVA en una boleta: cuándo corresponde

Boletas a honorarios: requisitos, emisión en el SII y ejemplos
SII boletas de honorarios emitidas: requisitos, emisión en el SII y ejemplos

Boletas abcdin: guía clara con requisitos y pasos en Chile

Cotizaciones boletas de honorarios: requisitos, emisión en el SII y ejemplos
Subir
Deja una respuesta