Boleta de honorarios SII: cómo calcularla antes de emitir
Calcular una boleta de honorarios antes de emitirla en el SII es una práctica fundamental para cualquier persona que trabaja de forma independiente en Chile. No se trata solamente de entrar al sistema, completar los datos del receptor y generar el documento. Antes de emitir, conviene saber cuánto será el monto bruto, cuánto se aplicará como retención, cuánto quedará líquido y qué ocurre si el receptor no retiene y el propio emisor debe encargarse del Pago Provisional Mensual.
La boleta de honorarios electrónica es usada por profesionales, técnicos, asesores, prestadores de servicios, trabajadores independientes, freelancers, profesores particulares, diseñadores, redactores, programadores, consultores, especialistas digitales, administrativos, personas que hacen trabajos por proyecto y muchos otros contribuyentes que prestan servicios sin emitir factura. Por eso, entender cómo se calcula una boleta antes de emitirla permite cobrar mejor, evitar errores y planificar los ingresos de manera más realista.
Uno de los errores más comunes es pensar que el monto total de la boleta será el mismo dinero que llegará a la cuenta bancaria. Si el receptor de la boleta retiene, el trabajador recibe el monto líquido, no el bruto. En cambio, si el receptor no retiene, el trabajador puede recibir el total, pero debe considerar el PPM correspondiente. En ambos casos, la retención vigente debe estar presente en el cálculo.
- Boletas a honorarios: requisitos, emisión en el SII y ejemplos
- Boletas movistar con RUT: cómo descargar PDF y pagar online (paso a paso)
- Talonarios de boletas: guía clara con requisitos y pasos en Chile
- Boletas facturas: guía clara con requisitos y pasos en Chile
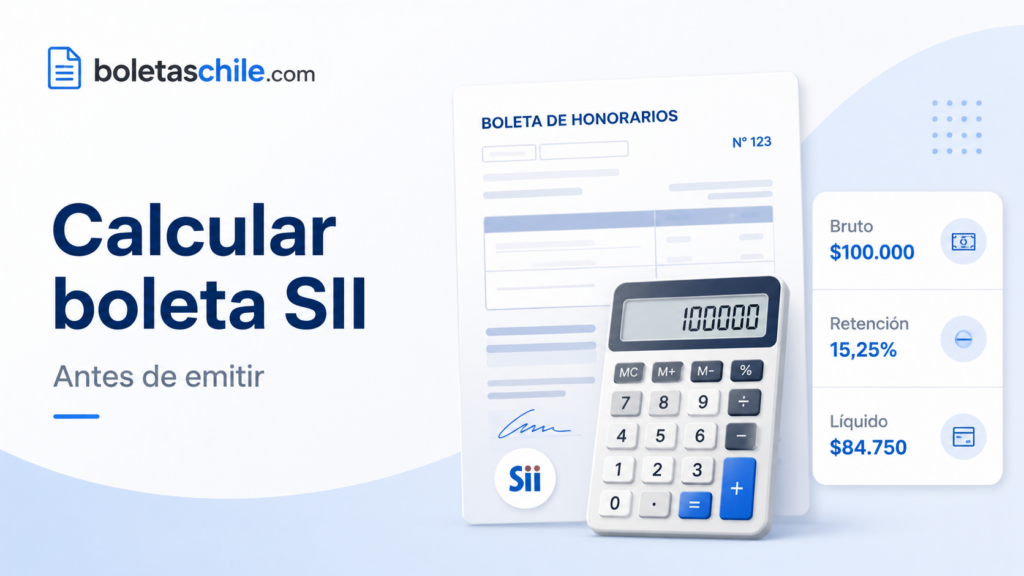
Para el año comercial vigente, la retención de boletas de honorarios es de 15,25%. Esto significa que, si emites una boleta de honorarios por $100.000 brutos y el receptor retiene, la retención aproximada será de $15.250 y el monto líquido aproximado será de $84.750.
Índice
Qué significa calcular una boleta de honorarios antes de emitir
Calcular una boleta de honorarios antes de emitir significa revisar con anticipación el resultado económico del documento. La idea es saber cuánto se está cobrando realmente, cuánto se descuenta por retención, cuánto se recibirá líquido y qué monto debe considerarse si corresponde pagar PPM. Este cálculo permite evitar sorpresas después de emitir la boleta y ayuda a dejar claro el acuerdo con el cliente.
Cuando una persona emite una boleta sin calcular previamente, puede cometer varios errores. Puede pactar un valor pensando que era líquido cuando en realidad el cliente lo entendió como bruto. Puede cobrar menos de lo necesario. Puede no reservar dinero para el PPM. También puede emitir una boleta con una glosa poco clara, elegir mal la opción de retención o no revisar correctamente los datos del receptor.
El cálculo previo sirve para tomar mejores decisiones. Si el monto líquido no cubre el tiempo invertido, los costos del servicio, la dificultad del trabajo y la utilidad esperada, todavía se puede renegociar antes de emitir. En cambio, una vez emitida la boleta y entregado el servicio, corregir el precio puede ser mucho más difícil.
Por qué el cálculo previo evita problemas de pago
El cálculo previo evita problemas porque permite que el trabajador independiente y el cliente hablen el mismo idioma. Muchas diferencias aparecen porque una parte habla de monto bruto y la otra piensa en monto líquido. Si esto no se aclara antes, al momento del pago puede parecer que falta dinero, cuando en realidad el cálculo fue distinto desde el principio.
Por ejemplo, si una persona acuerda $500.000 por un servicio, pero no aclara si el valor es bruto o líquido, pueden aparecer dos interpretaciones. El cliente puede entender que son $500.000 brutos contra boleta. El trabajador puede entender que recibirá $500.000 líquidos. Con una retención de 15,25%, la diferencia entre ambas interpretaciones es importante.
Qué debes saber antes de entrar al sistema del SII
Antes de ingresar al sistema del SII para emitir una boleta de honorarios, conviene tener preparados los datos básicos. Debes saber el RUT del receptor, el nombre o razón social, la glosa del servicio, el monto acordado, si el receptor retendrá o no retendrá, y si el valor conversado corresponde a bruto o líquido.
También es recomendable tener claro si el servicio ya fue prestado, si corresponde emitir por un pago parcial, si el cliente necesita una glosa específica y si el pago será realizado después de recibir la boleta. Estos detalles ayudan a emitir con mayor seguridad y reducen la posibilidad de errores.
La diferencia entre emitir rápido y emitir bien
Emitir rápido puede parecer cómodo, pero emitir bien es mucho más importante. Una boleta mal emitida puede obligarte a anular, corregir, explicar diferencias al cliente o retrasar el pago. Revisar los datos y calcular el monto antes de confirmar el documento toma pocos minutos y puede evitar varios problemas.
Qué es el monto bruto en una boleta de honorarios
El monto bruto es el total de honorarios antes de aplicar la retención. Es el valor base sobre el cual se calcula el descuento correspondiente. Cuando una boleta se emite por $1.000.000 brutos, ese es el monto total del documento, pero no necesariamente el dinero que recibirá el emisor si el receptor retiene.
El monto bruto es muy usado en cotizaciones, órdenes de compra, contratos de prestación de servicios y acuerdos con empresas. Muchas instituciones hablan en bruto porque el sistema tributario calcula la retención sobre ese total. Por eso, si trabajas con empresas o clientes formales, es muy probable que te hablen de valores brutos.
El problema surge cuando el trabajador independiente organiza sus finanzas pensando en el bruto. Si tiene que pagar cuentas, arriendo, transporte, herramientas, software, materiales, internet, teléfono o gastos personales, debe considerar el líquido real que recibirá, no solamente el monto bruto de la boleta.
Ejemplo simple de monto bruto
Si emites una boleta por $300.000 brutos, ese es el total de honorarios. Con una retención de 15,25%, el cálculo aproximado sería el siguiente:
- Monto bruto de la boleta: $300.000
- Retención aproximada: $45.750
- Monto líquido aproximado: $254.250
Este ejemplo muestra que el bruto no equivale necesariamente al dinero recibido. El bruto sirve para calcular, documentar y declarar el servicio, pero el líquido es el dato más útil para planificar el dinero disponible.
Cuándo conviene hablar en bruto con el cliente
Hablar en bruto puede ser conveniente cuando el cliente es una empresa, una organización o una institución que administra pagos contra boleta de manera habitual. En esos casos, el cliente normalmente entiende que la retención se aplica sobre el total de honorarios y que el pago al emisor será líquido.
Aun así, conviene dejarlo por escrito. Una frase simple puede evitar confusiones: “El valor del servicio es de $300.000 brutos contra boleta de honorarios, con retención según normativa vigente”. Esta frase deja claro que el monto total de la boleta no es necesariamente el dinero final que recibirá el trabajador.
Por qué el bruto sirve para ordenar la facturación
El monto bruto sirve para saber cuánto estás facturando formalmente por tus servicios. Si llevas un registro mensual, el bruto ayuda a ver el volumen total de boletas emitidas. Sin embargo, para saber cuánto dinero tienes disponible, debes revisar el líquido o separar el porcentaje correspondiente cuando el receptor no retiene.
Qué es el monto líquido en una boleta de honorarios
El monto líquido es el dinero que recibe efectivamente el trabajador cuando el receptor de la boleta aplica la retención. Es el resultado de restar la retención al monto bruto. Este dato es clave porque representa el ingreso que llegará a la cuenta bancaria en los casos en que el receptor retiene el impuesto.
El monto líquido es el número más importante para planificar gastos personales, pagos mensuales, ahorro, inversión, compra de herramientas y organización financiera. Una persona puede emitir muchas boletas y tener una facturación bruta alta, pero si no mira el líquido, puede tener una visión equivocada de su ingreso real.
Cómo calcular el líquido desde el bruto
Para calcular el monto líquido desde el bruto, se puede restar la retención o usar directamente el factor correspondiente. Con una retención de 15,25%, el líquido equivale aproximadamente al 84,75% del monto bruto.
Monto líquido = Monto bruto x 0,8475
Por ejemplo, si el monto bruto es $800.000:
- $800.000 x 0,8475 = $678.000
En este caso, si el receptor retiene, el emisor recibiría aproximadamente $678.000 líquidos.
Por qué el líquido ayuda a cobrar mejor
El líquido ayuda a cobrar mejor porque muestra el resultado real del trabajo. Si una persona quiere recibir $800.000, no debería emitir simplemente por $800.000 brutos si el receptor retendrá. Debe calcular el monto bruto necesario para que, después de la retención, el líquido se acerque a lo que necesita recibir.
Este cálculo es especialmente útil para cotizar servicios profesionales, trabajos mensuales, proyectos de varios días, asesorías de alto valor y servicios que requieren costos adicionales. Si se calcula solo con intuición, es fácil cobrar menos de lo necesario.
El líquido como referencia para ordenar gastos
Una buena práctica es planificar siempre con el líquido. El bruto sirve para emitir y registrar, pero el líquido sirve para vivir, pagar cuentas y tomar decisiones. Si el receptor no retiene, entonces debes calcular cuánto corresponde reservar para PPM y considerar como disponible solo el saldo restante.
Qué es la retención de una boleta de honorarios
La retención es el porcentaje que se aplica sobre el monto bruto de la boleta de honorarios. Durante el año comercial vigente, la retención es de 15,25%. Esto significa que, si el receptor retiene, se descuenta ese porcentaje del total de honorarios y el emisor recibe el saldo líquido.
La retención no debe confundirse con una comisión del cliente ni con un descuento comercial. Es una obligación tributaria asociada a la emisión de boletas de honorarios. Dependiendo del caso, puede ser retenida por el receptor o considerada por el propio emisor mediante el Pago Provisional Mensual.
El SII explica que, al emitir una boleta de honorarios electrónica, el sistema solicita marcar la alternativa correspondiente: que el receptor retenga el porcentaje vigente o que el propio contribuyente emisor se encargue del PPM. Puedes revisar este criterio en la pregunta frecuente del SII sobre retención o PPM al emitir boleta de honorarios.
Cuando el receptor retiene
Cuando el receptor retiene, el trabajador independiente recibe el monto líquido. La empresa, institución o receptor obligado descuenta la retención del total de honorarios y se encarga de cumplir con la obligación correspondiente. Para el emisor, esto significa que el pago llegará reducido en comparación con el bruto.
Por ejemplo, si se emite una boleta por $1.000.000 brutos y el receptor retiene, el monto líquido aproximado será de $847.500. La retención aproximada será de $152.500.
Cuando el emisor paga el PPM
Cuando el receptor no retiene, el emisor puede recibir el total de la boleta, pero debe considerar el PPM correspondiente. En este caso, el dinero puede llegar completo al inicio, pero no todo debería considerarse disponible. Una parte debe reservarse para cumplir con la obligación tributaria.
El SII recuerda que se deben enterar y pagar los PPM cuando los receptores de las boletas no hayan retenido el porcentaje correspondiente. Puedes revisar más detalles en la pregunta frecuente del SII sobre pago de PPM por boletas de honorarios.
Cómo decidir qué monto considerar disponible
Si el receptor retiene, el monto disponible será el líquido pagado. Si el receptor no retiene, una forma ordenada de trabajar es separar el porcentaje correspondiente apenas se recibe el pago. Así evitas gastar dinero que después deberás usar para cumplir con el PPM.
Fórmulas para calcular la boleta antes de emitir
Las fórmulas para calcular una boleta de honorarios son simples, pero deben aplicarse correctamente. El error más común ocurre cuando una persona quiere recibir un monto líquido y simplemente le suma el porcentaje de retención. Ese método no entrega el resultado exacto, porque la retención se calcula sobre el bruto final, no sobre el líquido deseado.
Fórmula para calcular la retención
La retención se calcula multiplicando el monto bruto por el porcentaje vigente. Con una retención de 15,25%, el factor a usar es 0,1525.
Retención = Monto bruto x 0,1525
Ejemplo con una boleta de $600.000 brutos:
- $600.000 x 0,1525 = $91.500
La retención aproximada sería de $91.500.
Fórmula para calcular el monto líquido
El monto líquido se puede calcular restando la retención al bruto o multiplicando directamente el bruto por 0,8475.
Monto líquido = Monto bruto - Retención
Monto líquido = Monto bruto x 0,8475
Ejemplo con una boleta de $600.000 brutos:
- $600.000 x 0,8475 = $508.500
El monto líquido aproximado sería de $508.500 si el receptor retiene.
Fórmula para calcular el bruto desde un líquido deseado
Si quieres recibir un monto líquido específico, debes calcular el bruto necesario. Esta fórmula es muy útil antes de cotizar un servicio.
Monto bruto necesario = Monto líquido deseado / 0,8475
Ejemplo para recibir $600.000 líquidos:
- $600.000 / 0,8475 = $707.965 aproximadamente
Esto significa que, para recibir cerca de $600.000 líquidos, deberías emitir una boleta aproximada por $707.965 brutos, considerando que el receptor retiene.
Por qué no conviene calcular al ojo
Calcular al ojo puede llevar a errores pequeños en montos bajos y errores grandes en montos altos. Si trabajas con proyectos de $1.000.000, $1.500.000 o más, una mala fórmula puede hacerte perder una cantidad importante. Por eso conviene usar una calculadora, una planilla actualizada o las fórmulas correctas antes de emitir.
Tabla de ejemplos para calcular antes de emitir
La siguiente tabla muestra ejemplos aproximados usando una retención de 15,25%. Sirve para tener una referencia rápida de cuánto se retiene y cuánto queda líquido cuando el receptor aplica la retención.
| Monto bruto de la boleta | Retención aproximada | Monto líquido aproximado | Lectura práctica |
|---|---|---|---|
| $50.000 | $7.625 | $42.375 | Referencia para servicios pequeños, gestiones simples o trabajos puntuales. |
| $100.000 | $15.250 | $84.750 | Sirve para entender cuánto queda por cada cien mil pesos brutos. |
| $150.000 | $22.875 | $127.125 | Útil para clases, asesorías breves o servicios de baja duración. |
| $250.000 | $38.125 | $211.875 | Ejemplo frecuente para trabajos técnicos o profesionales acotados. |
| $300.000 | $45.750 | $254.250 | Sirve para servicios por jornada o trabajos de alcance limitado. |
| $500.000 | $76.250 | $423.750 | Muestra claramente la diferencia entre el monto bruto y el pago líquido. |
| $750.000 | $114.375 | $635.625 | Referencia útil para proyectos medianos o pagos por etapa. |
| $1.000.000 | $152.500 | $847.500 | Ejemplo simple para asesorías, servicios mensuales o proyectos profesionales. |
| $1.500.000 | $228.750 | $1.271.250 | Útil para trabajos recurrentes, contratos amplios o servicios especializados. |
| $2.000.000 | $305.000 | $1.695.000 | Ayuda a dimensionar el impacto de la retención en montos altos. |
Los montos son aproximados y pueden variar levemente por redondeo. Para trámites específicos, siempre conviene revisar el sistema del SII y la información oficial vigente.
Tabla para calcular cuánto emitir si quieres recibir un monto líquido
Muchas personas no necesitan saber cuánto queda líquido desde un bruto, sino cuánto bruto deben emitir para recibir una cantidad determinada. Este cálculo es especialmente útil para cotizar servicios y no perder dinero por no considerar la retención.
| Monto líquido que quieres recibir | Monto bruto aproximado a emitir | Retención aproximada | Lectura práctica |
|---|---|---|---|
| $100.000 | $117.994 | $17.994 | Necesitas emitir más que el líquido esperado para absorber la retención. |
| $200.000 | $235.988 | $35.988 | Útil para trabajos pequeños donde se quiere recibir una cifra cerrada. |
| $300.000 | $353.982 | $53.982 | Sirve para servicios breves, pagos por etapa o trabajos puntuales. |
| $500.000 | $589.971 | $89.971 | Uno de los cálculos más comunes al cotizar servicios independientes. |
| $700.000 | $825.959 | $125.959 | Referencia útil para proyectos medianos o servicios de varios días. |
| $1.000.000 | $1.179.941 | $179.941 | Sirve para asesorías, trabajos mensuales o proyectos de mayor valor. |
| $1.500.000 | $1.769.912 | $269.912 | Útil para contratos extensos, servicios especializados o trabajos recurrentes. |
Cómo calcular una boleta en el SII paso a paso antes de emitir
Antes de emitir una boleta de honorarios en el SII, conviene separar el proceso en dos partes. Primero está el cálculo económico, donde revisas bruto, líquido y retención. Luego está la emisión formal, donde ingresas al sistema, completas los datos y generas el documento.
Hacer primero el cálculo económico te ayuda a evitar errores. Si entras directamente a emitir sin revisar, puedes confirmar una boleta con un monto que no corresponde al acuerdo real o con una opción de retención incorrecta.
Revisa el monto acordado con el cliente
El primer paso es revisar qué monto fue acordado. Debes confirmar si el valor conversado es bruto o líquido. Si el cliente dijo “te pago $500.000”, pregunta o deja claro si se refiere a $500.000 brutos contra boleta o $500.000 líquidos.
Esta aclaración es especialmente importante cuando el cliente no está acostumbrado a trabajar con boletas de honorarios. Algunas personas naturales pueden pensar que el monto pactado es el pago final, mientras que una empresa puede entenderlo como bruto.
Calcula la retención según el porcentaje vigente
Después de confirmar el monto, calcula la retención. Si el valor es bruto, multiplica por 0,1525 para saber cuánto se retendrá. Si el valor es líquido, divide por 0,8475 para saber cuánto bruto debes emitir.
Este cálculo te permite revisar si el monto final coincide con lo que esperas recibir. Si no coincide, debes aclararlo antes de emitir la boleta.
Confirma quién retendrá
Antes de emitir, debes saber si el receptor actuará reteniendo o si tú, como emisor, te encargarás del PPM. Esta información es clave porque cambia la forma en que recibirás y administrarás el dinero.
Si el receptor retiene, recibirás el líquido. Si no retiene, puedes recibir el bruto completo, pero debes reservar el porcentaje correspondiente para el PPM.
Ingresa al servicio online correspondiente
Una vez que tengas claro el cálculo, puedes ingresar al servicio online del SII para emitir la boleta. El acceso oficial está disponible en la sección de boletas de honorarios electrónicas del SII.
Desde ahí podrás entrar a las opciones de emisión, consulta y administración de boletas, según corresponda a tu situación tributaria y acceso disponible.
Revisión final antes de confirmar
Antes de confirmar la emisión, revisa el RUT del receptor, nombre o razón social, glosa, monto bruto, opción de retención, fecha y correo electrónico. También verifica que el monto líquido esperado coincida con el cálculo previo. Esta revisión puede evitar anulaciones y demoras en el pago.
Cómo escribir correctamente la glosa de una boleta de honorarios
La glosa de la boleta es la descripción del servicio prestado. Aunque muchas personas la completan rápido, conviene escribirla de manera clara. Una buena glosa ayuda al receptor a entender el documento, respalda el servicio realizado y reduce dudas administrativas.
No es necesario escribir una explicación demasiado larga, pero sí conviene evitar frases vagas como “servicio” o “trabajo realizado” cuando se puede describir mejor la actividad. La glosa debe ser breve, clara y coherente con el servicio efectivamente prestado.
Ejemplos de glosas claras
Algunos ejemplos de glosas útiles para boletas de honorarios son los siguientes:
- Servicio de asesoría profesional correspondiente al período indicado.
- Desarrollo de contenido digital para sitio web.
- Diseño de piezas gráficas según solicitud del cliente.
- Servicio de soporte técnico y mantención de plataforma.
- Clase particular y preparación de material educativo.
- Servicio de consultoría comunicacional y revisión de material.
- Apoyo administrativo y gestión documental según acuerdo.
- Desarrollo, revisión y ajuste de proyecto digital.
Qué evitar en la glosa
Conviene evitar glosas demasiado genéricas, confusas o que no representen el servicio real. También es recomendable evitar abreviaturas que el receptor no entienda. Si la boleta será revisada por una empresa, una glosa clara puede ayudar a que el pago avance sin observaciones.
- Boletas a honorarios: requisitos, emisión en el SII y ejemplos
- Boletas movistar con RUT: cómo descargar PDF y pagar online (paso a paso)
- Talonarios de boletas: guía clara con requisitos y pasos en Chile
- Boletas facturas: guía clara con requisitos y pasos en Chile
Glosa y respaldo del servicio
La glosa no reemplaza un contrato, una orden de compra ni un correo de aprobación, pero ayuda a identificar el servicio. Por eso, junto con la boleta, conviene guardar respaldos como correos, comprobantes de entrega, acuerdos, mensajes y documentos asociados al trabajo.
Qué pasa si emites una boleta con retención del receptor
Cuando emites una boleta con retención del receptor, la persona o empresa que recibe el servicio se encarga de retener el porcentaje correspondiente. En ese caso, el emisor recibe el monto líquido y el receptor debe cumplir con la obligación de declarar y enterar la retención.
Este caso es común cuando prestas servicios a una empresa. La empresa suele pagar el líquido y registrar la retención según corresponda. Para el trabajador independiente, la ventaja práctica es que no debe declarar mensualmente ese PPM, porque la retención la administra el receptor.
Ejemplo con receptor que retiene
Supongamos que emites una boleta por $1.200.000 brutos y el receptor retiene. El cálculo aproximado sería:
- Monto bruto: $1.200.000
- Retención aproximada: $183.000
- Monto líquido aproximado: $1.017.000
En este caso, el pago que deberías recibir sería cercano a $1.017.000, no $1.200.000.
Qué debe revisar el emisor
El emisor debe revisar que el monto bruto esté correcto, que el receptor efectivamente retendrá y que el pago líquido coincida con el cálculo esperado. Si hay diferencias, conviene revisar primero la boleta y el porcentaje antes de asumir que el cliente pagó mal.
Cómo registrar esta boleta en una planilla
En una planilla personal, puedes registrar la fecha, cliente, servicio, monto bruto, retención, líquido, estado de pago y observaciones. Así tendrás claridad sobre lo emitido, lo retenido y lo recibido.
Qué pasa si emites una boleta sin retención del receptor
Cuando emites una boleta sin retención del receptor, el emisor puede recibir el monto total de la boleta. Sin embargo, eso no significa que todo ese dinero sea libre para usar. En ese caso, el contribuyente emisor debe considerar el Pago Provisional Mensual correspondiente.
Este escenario requiere más orden financiero. Si recibes el total y gastas todo, después puedes tener problemas para pagar el PPM. Por eso, una práctica recomendable es separar el porcentaje apenas recibes el pago.
Ejemplo con emisor que debe pagar PPM
Supongamos que emites una boleta por $500.000 y el receptor no retiene. Puedes recibir los $500.000 completos, pero deberías considerar una reserva aproximada de $76.250 para el PPM.
- Monto bruto recibido: $500.000
- PPM aproximado a considerar: $76.250
- Monto que podrías considerar disponible después de reservar: $423.750
La lógica económica es parecida al caso con retención, aunque el flujo del dinero se vea distinto. La diferencia es que tú debes administrar la reserva.
Cómo evitar desorden cuando no retiene el receptor
Una forma sencilla es llevar una planilla separando boletas con retención y boletas sin retención. También puedes crear una categoría llamada “PPM por pagar” para no confundir ese dinero con ingreso libre.
Por qué recibir el bruto completo puede engañar
Recibir el bruto completo puede dar la sensación de que ganaste más, pero si parte de ese monto debe destinarse al PPM, no deberías gastarlo como utilidad. El ingreso real debe calcularse considerando la obligación pendiente.
Errores frecuentes al calcular una boleta de honorarios SII
Los errores al calcular boletas de honorarios son comunes, especialmente entre personas que están empezando a emitir. Algunos errores son pequeños, pero otros pueden afectar directamente el pago, la relación con el cliente o el orden financiero mensual.
Confundir bruto con líquido
Este es el error más habitual. La persona acuerda un monto, pero no aclara si es bruto o líquido. Después, cuando recibe menos de lo esperado, descubre que el cliente hablaba de bruto. La solución es simple: siempre dejar por escrito si el valor es bruto o líquido.
Usar una retención antigua
La retención de boletas de honorarios ha cambiado gradualmente. Si usas una planilla antigua o una calculadora desactualizada, puedes obtener resultados incorrectos. Por eso es importante revisar la tasa vigente en el SII antes de cotizar servicios relevantes.
Calcular mal el bruto desde el líquido
Cuando quieres recibir un líquido exacto, no basta con sumar el porcentaje de retención al líquido deseado. La retención se aplica sobre el bruto final. La fórmula correcta es dividir el líquido por 0,8475.
No considerar el PPM cuando el receptor no retiene
Si el receptor no retiene, debes considerar el PPM. No hacerlo puede generar desorden, porque puedes gastar dinero que luego necesitarás para cumplir con el pago correspondiente.
No revisar los datos antes de confirmar
Otro error común es emitir con datos incorrectos del receptor, glosa vaga, monto equivocado o correo mal escrito. Esto puede provocar demoras, solicitudes de anulación o problemas administrativos.
Cómo evitar errores de forma simple
Antes de emitir, revisa el acuerdo, calcula bruto y líquido, confirma quién retiene, valida los datos del receptor y lee la boleta antes de confirmar. Esa rutina breve puede evitar muchos problemas.
Cómo usar el cálculo para cobrar mejor
Calcular una boleta antes de emitir no solo sirve para cumplir correctamente. También sirve para cobrar mejor. Cuando conoces el monto líquido real, puedes definir precios más justos, evitar descuentos mal calculados y negociar con mayor seguridad.
Define tu líquido mínimo antes de cotizar
Antes de enviar una propuesta, define cuánto necesitas recibir líquido para que el trabajo sea conveniente. Ese monto debe considerar tu tiempo, experiencia, dificultad, responsabilidad, costos, traslados, herramientas, software y horas de administración.
Si quieres recibir $800.000 líquidos, el bruto aproximado a emitir sería:
- $800.000 / 0,8475 = $943.953 aproximadamente
Con esa información, podrías cotizar $944.000, $950.000 o $1.000.000 brutos, según el alcance y tipo de cliente.
Incluye las horas invisibles
Las horas invisibles son aquellas que forman parte del servicio, aunque no siempre se cobran de manera explícita. Incluyen reuniones, correos, llamadas, preparación, investigación, ajustes, emisión de documentos, seguimiento de pagos y administración.
Si solo cobras las horas de ejecución directa, puedes terminar trabajando más de lo que realmente estás cobrando. Por eso, el cálculo de la boleta debe formar parte de una estrategia de precios más amplia.
No bajes el precio sin ajustar el alcance
Si un cliente pide descuento, conviene revisar cuánto líquido quedaría después de la retención. Si el monto queda muy bajo, puedes ofrecer una versión más simple del servicio en vez de bajar el precio sin modificar nada.
Respuesta útil para negociar
Una respuesta profesional puede ser: “Podemos ajustar el valor si reducimos el alcance del servicio o dejamos algunas tareas para una segunda etapa”. Así proteges tu tiempo y mantienes una relación clara con el cliente.
Cómo ordenar tus boletas después de emitir
Emitir una boleta es solo una parte del proceso. Para trabajar de manera ordenada, también debes registrar tus boletas, pagos, retenciones, líquidos y pendientes. Esto ayuda a controlar ingresos, preparar la declaración anual y evitar confusiones.
Lleva una planilla mensual
Una planilla simple puede incluir fecha, cliente, servicio, monto bruto, retención, monto líquido, estado de pago, fecha de pago, si retuvo el receptor y observaciones. No necesitas un sistema complejo para empezar. Lo importante es actualizarlo regularmente.
Distingue boletas emitidas y boletas pagadas
Una boleta emitida no siempre significa dinero recibido. Puedes haber emitido el documento, pero el cliente todavía no paga. Por eso, conviene registrar el estado de pago y hacer seguimiento cuando corresponda.
Guarda respaldos
Guarda comprobantes de transferencia, correos de aprobación, órdenes de compra, contratos, mensajes y respaldos del servicio prestado. Estos documentos pueden ser útiles si hay diferencias con el cliente o si necesitas revisar información más adelante.
Rutina mensual recomendada
Una vez al mes, revisa todas tus boletas emitidas, confirma pagos recibidos, calcula el total bruto, calcula el líquido, revisa las retenciones y separa montos pendientes si corresponde. Esta rutina te ayudará a mantener claridad financiera.
Relación entre boletas de honorarios y declaración de renta
Las retenciones y pagos provisionales asociados a boletas de honorarios se relacionan con la declaración anual de renta. Durante el año, se retiene o se paga un porcentaje vinculado a los honorarios emitidos. Luego, esos montos se consideran dentro del cálculo anual correspondiente.
Es importante no asumir que toda retención volverá automáticamente como devolución. El resultado anual depende de la situación tributaria de cada persona, sus ingresos, cotizaciones, obligaciones y otros factores aplicables.
Por qué no conviene contar con una devolución segura
Algunas personas planifican pensando que todo lo retenido volverá en la Operación Renta. Sin embargo, eso no siempre ocurre. Puede existir devolución, puede no existir o puede ser menor a lo esperado. Por eso, para planificar gastos, conviene considerar el líquido real.
Cómo prepararte durante el año
La mejor preparación es mantener tus boletas y pagos ordenados. Si registras todo durante el año, será más fácil revisar la información cuando llegue la declaración anual. También podrás detectar diferencias, pagos pendientes o errores con mayor facilidad.
Cuándo pedir ayuda contable
Si emites boletas todos los meses, tienes varios clientes, ingresos altos, mezclas sueldo y honorarios, trabajas con contratos largos o tienes dudas sobre cotizaciones e impuestos, puede ser recomendable consultar con un contador. Una guía general ayuda, pero no reemplaza asesoría profesional personalizada.
Fuentes oficiales y enlaces útiles
Para revisar información actualizada antes de emitir una boleta de honorarios, puedes consultar estos enlaces oficiales del SII:
- Boletas de honorarios en el Servicio de Impuestos Internos
- Calendario de aumento gradual de retención de honorarios
- Servicios online del SII para boletas de honorarios electrónicas
- Pregunta frecuente del SII sobre retención o PPM al emitir boleta
- Pregunta frecuente del SII sobre pago de PPM por boletas de honorarios
- Tasas de retenciones de honorarios por año comercial
Preguntas frecuentes sobre boleta de honorarios SII
Cómo calcular una boleta de honorarios antes de emitir
Para calcular una boleta antes de emitir, debes saber si el monto acordado es bruto o líquido. Si es bruto, multiplicas por 0,1525 para calcular la retención y por 0,8475 para estimar el líquido. Si quieres recibir un líquido específico, divides ese líquido por 0,8475 para obtener el bruto aproximado.
Cuánto se retiene en una boleta de honorarios
Durante el año comercial vigente, la retención es de 15,25% sobre el monto bruto de la boleta. Esto significa que una boleta de $100.000 brutos tiene una retención aproximada de $15.250 si el receptor retiene.
Cuánto recibo por una boleta de quinientos mil pesos
Por una boleta de $500.000 brutos, la retención aproximada es de $76.250 y el monto líquido aproximado es de $423.750 cuando el receptor retiene.
Cuánto debo emitir para recibir quinientos mil pesos líquidos
Para recibir aproximadamente $500.000 líquidos, deberías emitir cerca de $589.971 brutos, considerando una retención de 15,25% aplicada por el receptor.
Qué pasa si el receptor no retiene
Si el receptor no retiene, el emisor puede recibir el monto bruto completo, pero debe considerar el PPM correspondiente. En ese caso, conviene reservar el porcentaje asociado para no gastar dinero que después deberá destinarse al pago correspondiente.
Es mejor pactar bruto o líquido
Depende del tipo de cliente y del acuerdo. Con empresas suele ser habitual hablar en bruto. Si necesitas asegurar un monto final, puede ser mejor hablar en líquido y calcular el bruto necesario. Lo importante es dejarlo claro por escrito antes de emitir.
La retención se pierde
No necesariamente. La retención se considera dentro del proceso anual de renta y su resultado depende de la situación tributaria de cada persona. Por eso no conviene asumir automáticamente que todo lo retenido volverá como devolución.
Calcular una boleta de honorarios SII antes de emitir es una práctica esencial para trabajar de forma ordenada, evitar errores y cobrar mejor. El cálculo permite conocer el monto bruto, la retención, el monto líquido y la diferencia entre una boleta con retención del receptor y una boleta donde el emisor debe encargarse del PPM.
La clave es no emitir a ciegas. Antes de generar el documento, revisa si el monto acordado es bruto o líquido, calcula la retención vigente, confirma quién retiene, verifica los datos del receptor y escribe una glosa clara. Con esa rutina, reduces errores, mejoras tu relación con el cliente y ordenas tus ingresos como trabajador independiente.
También es importante revisar periódicamente la información oficial del SII, porque la retención de honorarios ha cambiado de manera gradual. Mantener tus cálculos actualizados te ayudará a evitar diferencias, preparar mejores cotizaciones y tomar decisiones financieras más realistas.
Boleta de honorarios para trabajadores independientes: cálculo básico
Bruto a líquido en boleta de honorarios: tabla de cálculo fácil

PPM en boleta de honorarios: cálculo, pago y ejemplos

Retención o PPM en boleta de honorarios: cuál corresponde
Cómo calcular una boleta de honorarios paso a paso
Subir
Deja una respuesta