Errores comunes al calcular una boleta de honorarios
Calcular una boleta de honorarios parece sencillo, pero en la práctica es uno de los temas que más confusión genera entre trabajadores independientes en Chile. La mayoría de los errores no ocurre porque la persona no sepa emitir la boleta, sino porque confunde el monto bruto con el monto líquido, usa una tasa antigua de retención, no aclara el valor con el cliente o calcula mal cuánto debe boletear para recibir un pago final específico.
Estos errores pueden parecer pequeños cuando se trata de montos bajos, pero pueden provocar diferencias importantes cuando el servicio es mensual, cuando el trabajo se cobra por proyecto, cuando se emiten varias boletas al mes o cuando el trabajador independiente depende de esos ingresos para pagar arriendo, cuentas, herramientas, transporte, cotizaciones, ahorro y gastos personales.
Índice
Por qué se cometen errores al calcular una boleta de honorarios
Los errores al calcular una boleta de honorarios son muy comunes porque el sistema mezcla conceptos tributarios, pagos reales, retenciones, acuerdos comerciales y obligaciones previsionales. Una persona puede saber emitir la boleta en el sitio del SII, pero aun así equivocarse al definir el monto correcto que debe ingresar.
El problema principal es que muchas veces el trabajador independiente piensa en el dinero que quiere recibir, mientras que el sistema de emisión trabaja con el monto bruto. Si la persona no hace el cálculo inverso, puede terminar emitiendo una boleta por el mismo valor que quería recibir líquido, generando un pago final menor al esperado.
También influye que la tasa de retención ha cambiado durante los últimos años. Muchas personas recuerdan cuando la retención era de 10% y siguen pensando con esa referencia antigua. Otras usan planillas descargadas hace años, fórmulas copiadas de internet o calculadoras que no fueron actualizadas. Eso provoca cálculos incorrectos, especialmente cuando la diferencia se aplica sobre montos altos.
El error no siempre está en la emisión
Un punto importante es que el error no siempre ocurre dentro del sistema del SII. Muchas veces el SII calcula correctamente la retención, pero la persona ingresó un monto equivocado porque confundió bruto y líquido antes de emitir. En esos casos, el problema no está en la plataforma, sino en la interpretación del acuerdo económico.
Por ejemplo, si un trabajador quería recibir $300.000 líquidos, pero emitió una boleta por $300.000 brutos, el sistema aplicará la retención correctamente y mostrará un líquido menor. El cálculo del sistema estará bien, pero el monto ingresado no representa lo que la persona necesitaba recibir.
La importancia de entender el cálculo antes de cobrar
Entender el cálculo antes de cobrar permite negociar mejor, emitir correctamente y evitar diferencias con el cliente. Un trabajador independiente que domina estos conceptos puede explicar con claridad si su tarifa es bruta o líquida, puede preparar cotizaciones más profesionales y puede controlar mejor sus ingresos mensuales.
Además, cuando se trabaja con boletas de honorarios de forma habitual, un pequeño error repetido muchas veces puede transformarse en una pérdida considerable. Por eso conviene aprender bien la lógica desde el principio.
Confundir monto bruto con monto líquido
El error más común al calcular una boleta de honorarios es confundir monto bruto con monto líquido. Esta confusión ocurre cuando una persona cree que el monto total de la boleta será el dinero que recibirá finalmente. En realidad, el monto bruto es el valor antes de la retención, mientras que el monto líquido es el valor después de descontarla.
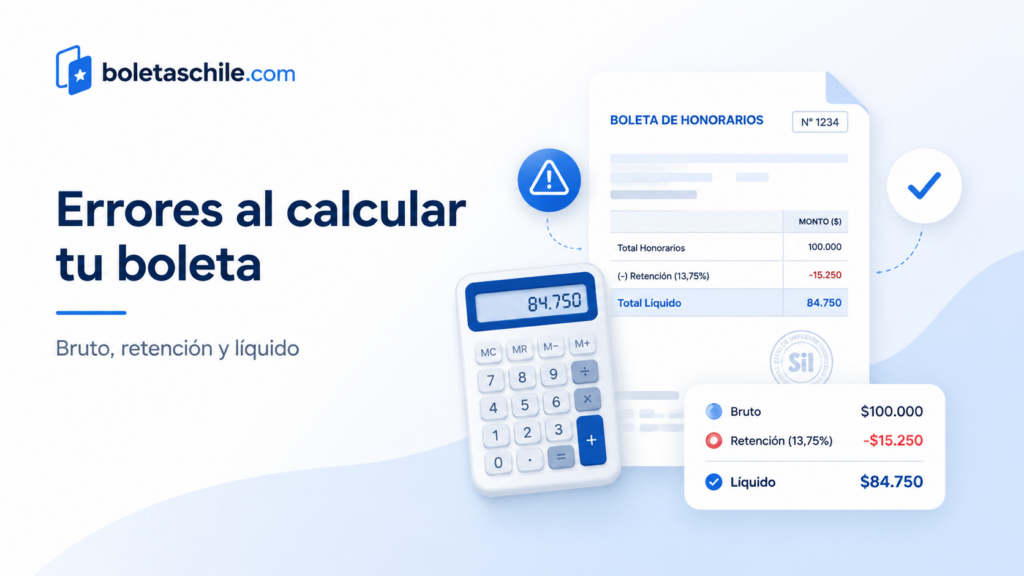
Si una boleta se emite por $100.000 brutos en 2026, el trabajador independiente no recibe $100.000 líquidos. Con una retención de 15,25%, el líquido aproximado será $84.750. La diferencia corresponde a la retención aplicada sobre el monto bruto.
Ejemplo del error más frecuente
Una persona acuerda recibir $100.000 por un trabajo y emite una boleta por $100.000 brutos.
Retención aplicada: $15.250.
Monto líquido recibido: $84.750.
Diferencia respecto a lo esperado: $15.250 menos.
Este ejemplo muestra por qué es tan importante aclarar desde el inicio si el valor acordado corresponde al bruto o al líquido. Si la persona quería recibir $100.000 líquidos, debió calcular un monto bruto mayor antes de emitir.
Cómo evitar esta confusión
Para evitar este error, debes hacerte una pregunta simple antes de emitir: “¿El monto que estoy ingresando es el total de la boleta o es el dinero que quiero recibir?”. Si es el total de la boleta, estás trabajando con monto bruto. Si es el dinero que quieres recibir, debes calcular el bruto correspondiente.
También conviene usar una frase clara al hablar con el cliente: “El valor es líquido” o “El valor es bruto”. Esa aclaración puede evitar la mayoría de los problemas relacionados con el cálculo de honorarios.
Señales de que podrías estar confundiendo ambos montos
- El cliente te dice un valor, pero no aclara si es antes o después de retención.
- Esperas recibir el mismo monto que aparece como total en la boleta.
- No revisas el líquido antes de confirmar la emisión.
- Usas la misma cifra para cotizar, emitir y cobrar sin hacer ningún cálculo.
- Solo miras el monto bruto y no la retención aplicada.
Usar una tasa de retención antigua
Otro error muy común es usar una tasa de retención antigua. Durante años, muchas personas asociaron las boletas de honorarios con una retención de 10%. Sin embargo, esa tasa ya no corresponde al cálculo vigente. La retención ha ido aumentando gradualmente, y para 2026 es de 15,25%.
Usar una tasa antigua puede generar diferencias importantes. Si calculas con 10%, 11,5%, 12,25%, 13%, 13,75% o 14,5% cuando corresponde 15,25%, el resultado líquido quedará mal estimado. Esto puede afectar tus cotizaciones, tus pagos esperados y tus ingresos reales.
Tabla referencial de aumento gradual
| Año comercial | Retención aplicada | Porcentaje líquido aproximado |
|---|---|---|
| 2024 | 13,75% | 86,25% |
| 2025 | 14,50% | 85,50% |
| 2026 | 15,25% | 84,75% |
| 2027 | 16,00% | 84,00% |
| 2028 | 17,00% | 83,00% |
Esta tabla permite ver por qué es importante actualizar las fórmulas cada año. Una planilla antigua puede parecer útil, pero si tiene una tasa anterior, entregará resultados incorrectos.
Cómo revisar la tasa correcta
La forma más segura de revisar la tasa correcta es consultar fuentes oficiales. El Servicio de Impuestos Internos publica información sobre boletas de honorarios, retención vigente y calendario de aumento gradual. También puedes revisar información de ChileAtiende sobre cotizaciones de trabajadores que emiten boletas.
- SII: información sobre boletas de honorarios y retención vigente
- SII: calendario de aumento gradual de retención
- SII: tasas de retenciones de honorarios por año comercial
- ChileAtiende: cotización de trabajadores que emiten boletas de honorarios
Calcular mal el líquido desde el bruto
Un error frecuente es no aplicar correctamente la fórmula para pasar de monto bruto a monto líquido. Cuando ya sabes por cuánto se emitirá la boleta, el cálculo correcto consiste en descontar la retención vigente al monto bruto.
En 2026, como la retención es de 15,25%, el líquido equivale al 84,75% del bruto. Por eso, la fórmula simple es multiplicar el monto bruto por 0,8475.
Fórmula correcta para calcular el líquido
Monto líquido = Monto bruto × 0,8475
También puedes calcularlo separando la retención:
Retención = Monto bruto × 0,1525
Monto líquido = Monto bruto − Retención
Ejemplo de cálculo correcto
Monto bruto: $500.000.
Retención: $500.000 × 0,1525 = $76.250.
Monto líquido: $500.000 − $76.250 = $423.750.
Si una persona emite una boleta por $500.000 brutos, recibirá aproximadamente $423.750 líquidos. Si esperaba recibir $500.000 líquidos, este cálculo demuestra que debía emitir por un monto mayor.
Tabla práctica desde bruto a líquido
| Monto bruto | Retención aproximada | Monto líquido aproximado |
|---|---|---|
| $50.000 | $7.625 | $42.375 |
| $100.000 | $15.250 | $84.750 |
| $150.000 | $22.875 | $127.125 |
| $200.000 | $30.500 | $169.500 |
| $300.000 | $45.750 | $254.250 |
| $500.000 | $76.250 | $423.750 |
| $750.000 | $114.375 | $635.625 |
| $1.000.000 | $152.500 | $847.500 |
| $1.500.000 | $228.750 | $1.271.250 |
| $2.000.000 | $305.000 | $1.695.000 |
Los valores son referenciales y están calculados con retención de 15,25%. Al emitir la boleta pueden existir pequeñas diferencias por redondeo.
Calcular mal el bruto desde un líquido deseado
Uno de los errores más importantes ocurre cuando una persona quiere recibir un monto líquido exacto, pero no calcula bien el bruto que debe emitir. Este error es muy común en freelancers, consultores, asesores y trabajadores que cobran por proyecto.
Muchas personas creen que para recibir $100.000 líquidos basta con emitir por $100.000 más la retención. Pero eso no es correcto, porque la retención se calcula sobre el monto bruto, no sobre el monto líquido.
Fórmula correcta para calcular el bruto
Monto bruto = Monto líquido deseado ÷ 0,8475
Luego, puedes calcular la retención así:
Retención = Monto bruto − Monto líquido deseado
Ejemplo de cálculo desde líquido
Monto líquido deseado: $100.000.
Monto bruto aproximado: $100.000 ÷ 0,8475 = $117.994.
Retención aproximada: $117.994 − $100.000 = $17.994.
Este ejemplo muestra que no basta con sumar $15.250 al líquido. Para recibir $100.000 líquidos, el bruto aproximado debe ser $117.994, porque la retención se aplica sobre el total emitido.
Tabla práctica desde líquido a bruto
| Monto líquido deseado | Monto bruto aproximado | Retención aproximada |
|---|---|---|
| $50.000 | $58.997 | $8.997 |
| $100.000 | $117.994 | $17.994 |
| $150.000 | $176.991 | $26.991 |
| $200.000 | $235.988 | $35.988 |
| $300.000 | $353.982 | $53.982 |
| $500.000 | $589.971 | $89.971 |
| $750.000 | $884.956 | $134.956 |
| $1.000.000 | $1.179.941 | $179.941 |
| $1.500.000 | $1.769.912 | $269.912 |
| $2.000.000 | $2.359.882 | $359.882 |
Esta tabla es útil cuando quieres asegurar un pago líquido específico. El bruto aproximado puede variar levemente por redondeo al momento de emitir.
Sumar la retención al líquido de manera incorrecta
Un error muy repetido es tomar el líquido deseado y sumarle el porcentaje de retención como si la retención se calculara sobre el líquido. Por ejemplo, alguien quiere recibir $100.000 líquidos y calcula $100.000 más 15,25%, llegando a $115.250. Ese cálculo parece lógico, pero no entrega el bruto correcto.
El problema es que la retención se aplica sobre el monto bruto. Si emites una boleta por $115.250 brutos, la retención será aproximadamente $17.575 y el líquido quedará cerca de $97.675. Es decir, todavía recibirás menos de $100.000.
Comparación entre cálculo incorrecto y cálculo correcto
| Forma de cálculo | Monto bruto aproximado | Líquido aproximado | Resultado |
|---|---|---|---|
| Sumar 15,25% al líquido | $115.250 | $97.675 | No alcanza el líquido deseado |
| Dividir por 0,8475 | $117.994 | $100.000 | Cálculo correcto |
La diferencia puede parecer baja en un ejemplo de $100.000, pero aumenta cuando el servicio cuesta $500.000, $1.000.000 o más. Por eso, si quieres recibir un líquido exacto, siempre debes dividir por el factor líquido.
No aclarar si el precio pactado es bruto o líquido
Un error que genera muchos problemas no es matemático, sino de comunicación. Ocurre cuando el trabajador independiente y el cliente acuerdan un monto, pero no dejan claro si ese monto es bruto o líquido.
Por ejemplo, el cliente dice “te pago $300.000 por el trabajo”. El trabajador entiende que recibirá $300.000 líquidos, pero el cliente entiende que la boleta será por $300.000 brutos. Cuando llega el momento del pago, aparece la diferencia.
Por qué este error es tan común
Este error es común porque muchas personas hablan de precios sin mencionar la retención. En conversaciones informales, por WhatsApp, llamadas rápidas o acuerdos de palabra, es fácil omitir el detalle. Sin embargo, en una boleta de honorarios, ese detalle cambia el pago final.
Cuando el monto es bajo, la diferencia puede parecer manejable. Pero cuando el trabajo es mensual o de alto valor, no aclarar esta información puede generar pérdidas importantes o conflictos con el cliente.
Frases útiles para evitar confusiones
- El valor del servicio es de $300.000 líquidos, por lo que la boleta se emitirá por el bruto correspondiente.
- El valor del servicio es de $300.000 brutos, sujeto a la retención vigente.
- Antes de emitir, confirmo si el monto acordado es bruto o líquido.
- El pago final líquido será el resultado después de aplicar la retención de la boleta.
- El precio indicado corresponde al monto líquido que recibiré después de la retención.
Qué dejar por escrito
Lo ideal es dejar por escrito el monto, el tipo de monto, la forma de pago y el plazo de pago. Esto puede quedar en una cotización, correo, contrato simple, orden de compra o mensaje formal. Mientras más claro esté el acuerdo, menor será el riesgo de problemas.
No revisar el líquido antes de confirmar la emisión
Otro error muy frecuente es emitir la boleta sin revisar el monto líquido que muestra el sistema. Muchas personas entran al portal, ingresan el monto bruto, completan los datos y confirman rápido, sin detenerse a verificar si el pago final coincide con lo esperado.
Antes de confirmar, siempre debes revisar el total bruto, la retención y el líquido. Si el líquido no coincide con lo que esperabas, detente. Puede que estés ingresando el monto incorrecto o que hayas confundido el acuerdo con el cliente.
Datos que debes revisar antes de emitir
- RUT del receptor de la boleta.
- Nombre o razón social del cliente.
- Descripción del servicio prestado.
- Monto bruto ingresado.
- Retención calculada.
- Monto líquido resultante.
- Fecha de emisión.
- Tipo de acuerdo con el cliente.
Revisar estos datos puede tomar menos de un minuto, pero puede evitar una anulación, una corrección o una diferencia de pago.
Qué hacer si el líquido no coincide
Si el líquido no coincide con lo esperado, no emitas todavía. Primero revisa si el monto acordado era bruto o líquido. Luego aplica la fórmula correcta. Si querías recibir un líquido exacto, divide ese líquido por 0,8475 para calcular el bruto aproximado. Después vuelve a revisar el resultado.
No considerar los redondeos
Los cálculos de boletas de honorarios pueden generar pequeñas diferencias por redondeo. Esto ocurre porque se trabaja con porcentajes y divisiones que no siempre dan números exactos al peso. En la mayoría de los casos la diferencia es menor, pero conviene saber que puede existir.
Cuando usas una tabla o una calculadora, el resultado puede ser aproximado. Al emitir la boleta en el SII, el sistema puede redondear de una manera específica. Por eso, las tablas son una guía útil, pero el monto final debe revisarse en la plataforma oficial al momento de emitir.
Cuándo importan más los redondeos
Los redondeos importan más cuando quieres recibir un monto líquido exacto. Por ejemplo, si necesitas que el pago final sea exactamente $100.000, puede que debas ajustar el bruto por uno o dos pesos hasta que el líquido mostrado por el sistema coincida con lo que quieres recibir.
En boletas de alto valor, el redondeo suele ser menos relevante en términos porcentuales, pero siempre conviene revisar el resultado final antes de confirmar.
No actualizar planillas y calculadoras personales
Muchos trabajadores independientes usan planillas de Excel, Google Sheets o calculadoras propias para estimar boletas. Esto es muy útil, pero puede convertirse en un problema si la fórmula queda desactualizada.
Si tu planilla tiene una retención antigua, todos los cálculos quedarán mal. Esto afecta cotizaciones, presupuestos, tarifas y pagos esperados. Por eso, cada comienzo de año conviene revisar la tasa vigente y actualizar todas las herramientas personales.
Qué revisar en una planilla
- Que la tasa de retención esté actualizada.
- Que el factor líquido corresponda al año vigente.
- Que la fórmula desde bruto a líquido sea correcta.
- Que la fórmula desde líquido a bruto sea correcta.
- Que las celdas no estén bloqueadas con valores antiguos.
- Que las tablas de referencia no usen porcentajes de años anteriores.
Fórmulas útiles para planillas
Si trabajas con una planilla simple, puedes usar estas fórmulas como referencia para 2026:
Líquido = Bruto × 0,8475
Retención = Bruto × 0,1525
Bruto = Líquido ÷ 0,8475
Estas fórmulas deben actualizarse si cambia la tasa de retención en años posteriores.
No considerar el plazo de pago
Un error que no está directamente en el cálculo, pero sí afecta el cobro, es no considerar el plazo de pago. Emitir una boleta no significa necesariamente recibir el dinero de inmediato. Algunas empresas pagan a treinta días, cuarenta y cinco días o según ciclos internos.
Si el trabajador independiente no considera ese plazo, puede tener problemas de flujo de caja. Por eso, al cobrar con boleta de honorarios no solo importa calcular bien el líquido, sino también saber cuándo se pagará.
Qué preguntar antes de emitir
- Cuándo se realizará el pago.
- Si existe orden de compra.
- Si la empresa requiere documentos adicionales.
- Si la boleta debe emitirse antes o después de terminado el servicio.
- Si el pago se hace contra recepción de boleta.
- Si existe calendario interno de proveedores.
Estas preguntas ayudan a organizar tus ingresos y evitar sorpresas.
No guardar respaldo del acuerdo y del pago
Otro error común es emitir la boleta sin guardar respaldo del acuerdo. La boleta acredita la emisión del documento, pero no siempre basta para demostrar todas las condiciones del servicio. Por eso conviene guardar correos, cotizaciones, órdenes de compra, comprobantes de transferencia y mensajes importantes.
Guardar respaldo es especialmente importante cuando el trabajo es de mayor valor, cuando hay varias etapas de entrega, cuando el cliente es nuevo o cuando el pago se hará después de emitida la boleta.
Respaldos recomendados
- Cotización enviada y aceptada.
- Correo de confirmación del servicio.
- Orden de compra si corresponde.
- Datos del receptor de la boleta.
- Boleta emitida.
- Comprobante de envío de la boleta.
- Comprobante de transferencia.
- Registro del pago en una planilla personal.
Estos respaldos ayudan a mantener orden y pueden ser útiles si el cliente demora el pago o si existe alguna diferencia posterior.
No diferenciar entre retención, impuesto y cotizaciones
Muchas personas cometen el error de pensar que la retención es simplemente “dinero perdido” o que equivale exactamente al impuesto final. En realidad, la retención forma parte del sistema tributario y previsional asociado a los trabajadores que emiten boletas de honorarios.
La retención se descuenta al emitir la boleta, pero el resultado final de la situación tributaria y previsional se revisa en la Operación Renta, considerando los ingresos, retenciones, cotizaciones y demás antecedentes de cada contribuyente.
Por qué no conviene hacer suposiciones
No conviene asumir automáticamente que toda la retención será devuelta. Tampoco conviene asumir que siempre habrá que pagar más. Cada caso puede ser distinto. La situación dependerá de los ingresos anuales, cotizaciones, cobertura, edad, situación previsional y otros factores.
Si emites boletas de forma frecuente o si tus ingresos principales vienen de honorarios, es recomendable revisar la información oficial y, si corresponde, consultar con un contador.
Enlaces útiles para revisar cotizaciones y renta
- ChileAtiende: cotización de trabajadores que emiten boletas de honorarios
- ChileAtiende: información sobre Operación Renta
- SII: guía práctica de declaración de renta
No llevar un registro mensual de boletas
Un error silencioso es no llevar un registro mensual de boletas emitidas. Muchas personas solo revisan su cuenta bancaria, pero no ordenan el monto bruto, la retención y el líquido. Eso dificulta entender cuánto se está facturando realmente y cuánto se está recibiendo.
Una planilla simple puede ayudar mucho. No es necesario tener un sistema complejo. Basta con registrar fecha, cliente, servicio, bruto, retención, líquido, estado de pago y observaciones.
Columnas recomendadas para una planilla
- Fecha de emisión.
- Número de boleta.
- Cliente o receptor.
- RUT del receptor.
- Descripción del servicio.
- Monto bruto.
- Retención.
- Monto líquido.
- Fecha de pago.
- Estado del pago.
- Observaciones.
Ventajas de registrar bruto y líquido
Registrar solo el líquido sirve para saber cuánto dinero recibiste, pero no muestra el total de la actividad. Registrar también el bruto y la retención permite entender mejor tus ingresos, revisar la retención acumulada y preparar información para la Operación Renta.
Además, si trabajas con varios clientes, una planilla te permite detectar pagos pendientes, clientes que demoran más, servicios que no están siendo rentables y meses con baja facturación.
No considerar los costos reales del trabajo independiente
Otro error es calcular la boleta solo pensando en el pago inmediato, sin considerar los costos reales del trabajo independiente. El monto líquido no siempre representa ganancia completa, porque de ahí pueden salir gastos de internet, transporte, herramientas, software, teléfono, computador, oficina, impuestos, cotizaciones, capacitación y períodos sin ingresos.
- Boletas a honorarios: requisitos, emisión en el SII y ejemplos
- Boletas movistar con RUT: cómo descargar PDF y pagar online (paso a paso)
- Talonarios de boletas: guía clara con requisitos y pasos en Chile
- Boletas facturas: guía clara con requisitos y pasos en Chile
Si una persona cobra demasiado bajo y además no calcula bien la retención, puede terminar trabajando mucho y ganando poco. Por eso, al definir una tarifa, conviene considerar el líquido deseado, la retención y los costos asociados al servicio.
Costos que muchas veces se olvidan
- Tiempo de reuniones y coordinación.
- Tiempo de investigación y preparación.
- Correcciones y ajustes posteriores.
- Herramientas pagadas o suscripciones.
- Transporte y conectividad.
- Equipos de trabajo.
- Contabilidad o asesoría tributaria.
- Días sin pago, vacaciones o períodos sin clientes.
Una tarifa bien calculada debe permitir cubrir el trabajo, los costos y la retención. No basta con mirar el monto bruto de la boleta.
No revisar si corresponde emitir boleta o usar otro documento
En algunos casos, el error no está en el cálculo de la boleta, sino en usar el documento equivocado. No todos los servicios ni todas las actividades se documentan de la misma manera. Algunas situaciones pueden requerir factura, inicio de actividades específico u otro tratamiento tributario.
Si una persona no está segura de si corresponde emitir boleta de honorarios, conviene revisar su situación en el SII o consultar con un contador. Esto es especialmente importante cuando la actividad se vuelve habitual, cuando se trabaja con empresas, cuando se venden productos o cuando existen operaciones afectas a IVA.
Cuándo conviene pedir orientación
- Cuando no sabes si tu actividad corresponde a boleta de honorarios.
- Cuando vendes productos además de prestar servicios.
- Cuando una empresa te exige factura y tú solo emites boleta.
- Cuando tus ingresos por honorarios aumentan de forma importante.
- Cuando combinas sueldo dependiente con ingresos independientes.
- Cuando tienes dudas sobre IVA, inicio de actividades o renta.
No saber qué hacer si la boleta fue emitida con error
Otro error frecuente es emitir mal una boleta y no saber cómo actuar. Puede ocurrir por monto incorrecto, RUT equivocado, descripción errónea, fecha mal ingresada o acuerdo mal interpretado. En estos casos, lo primero es no improvisar y revisar las opciones disponibles en el SII.
Dependiendo del estado de la boleta y del tipo de error, puede existir la opción de anular o corregir según corresponda. También puede ser necesario coordinar con el receptor si la boleta ya fue registrada o si existe retención asociada.
Pasos prudentes ante un error
- Revisa exactamente cuál fue el error.
- No emitas otra boleta sin entender qué pasó.
- Consulta las opciones disponibles en el portal del SII.
- Informa al cliente si el error afecta el pago o el documento recibido.
- Guarda respaldo de la anulación o corrección si corresponde.
- Actualiza tu registro personal para no duplicar ingresos.
Actuar con orden evita duplicidades, confusiones con el cliente y problemas al revisar tus ingresos posteriormente.
Errores al negociar con clientes
Muchos errores de boletas empiezan antes de emitir el documento, durante la negociación. Si el trabajador independiente no define bien el alcance, el precio, el plazo y el tipo de monto, el cálculo posterior puede volverse confuso.
Una buena negociación no necesita ser complicada, pero sí debe ser clara. Debe indicar qué se hará, cuánto costará, si el valor es bruto o líquido, cuándo se pagará y qué condiciones se incluyen.
No definir el alcance del servicio
Si no defines el alcance, puedes terminar haciendo más trabajo del presupuestado. Esto afecta el valor real de tu boleta. Por ejemplo, un diseño puede incluir una propuesta o varias versiones; una asesoría puede incluir una reunión o seguimiento posterior; una redacción puede incluir una entrega o múltiples correcciones.
Mientras más claro esté el alcance, más fácil será cobrar de manera justa.
No definir plazo de pago
El plazo de pago es tan importante como el monto. Un cliente puede aceptar el valor, pero pagar semanas después. Para un trabajador independiente, eso afecta la planificación mensual.
Por eso conviene preguntar si el pago se hará al terminar el servicio, contra emisión de boleta, a treinta días, por calendario interno o según otra condición.
No separar trabajos adicionales
Si el cliente solicita algo que no estaba incluido, conviene cotizarlo aparte o ajustar el valor. De lo contrario, terminarás haciendo más trabajo por el mismo monto líquido, lo que reduce tu ingreso real por hora.
Ejemplos prácticos de errores y correcciones
Para entender mejor los errores, conviene revisar casos prácticos. Estos ejemplos muestran situaciones comunes y cómo corregirlas.
Persona que quería recibir un líquido fijo
Situación: una persona quería recibir $200.000 líquidos.
Error: emitió una boleta por $200.000 brutos.
Resultado: recibió aproximadamente $169.500 líquidos.
Corrección: debió emitir aproximadamente $235.988 brutos.
Este caso demuestra que cuando el objetivo es recibir un líquido específico, se debe calcular el bruto antes de emitir.
Persona que usó una tasa antigua
Situación: una persona calculó una boleta de $500.000 usando una retención antigua de 10%.
Error: estimó recibir $450.000 líquidos.
Resultado correcto con 15,25%: líquido aproximado de $423.750.
Diferencia: $26.250 menos de lo estimado.
Este ejemplo muestra por qué es necesario actualizar las fórmulas según la tasa vigente.
Persona que no aclaró el acuerdo con el cliente
Situación: cliente y trabajador acordaron $300.000 por un servicio.
Error: no aclararon si el monto era bruto o líquido.
Resultado: el cliente esperaba boleta por $300.000 brutos y el trabajador esperaba recibir $300.000 líquidos.
Corrección: dejar por escrito si el valor es bruto o líquido antes de emitir.
Este tipo de error se evita con una frase simple en la cotización o en el correo de confirmación.
Cómo calcular correctamente antes de emitir
Para evitar errores, puedes seguir un proceso simple antes de emitir cualquier boleta de honorarios. Este método sirve tanto para servicios pequeños como para trabajos de mayor valor.
Identifica el tipo de monto
Primero identifica si el monto que tienes corresponde a bruto o líquido. Si el cliente te dio el total de la boleta, es bruto. Si tú quieres recibir una cantidad exacta después de la retención, es líquido.
Usa la fórmula correcta
Si tienes el bruto, multiplica por 0,8475 para calcular el líquido. Si tienes el líquido deseado, divide por 0,8475 para calcular el bruto.
Revisa el resultado
Antes de emitir, revisa si el líquido coincide con lo esperado. Si no coincide, vuelve al cálculo. No confirmes la boleta si tienes dudas con el monto.
Guarda respaldo
Después de emitir, guarda la boleta, el acuerdo con el cliente y el comprobante de pago. Esto te ayudará a mantener orden y a revisar tus ingresos cuando sea necesario.
Preguntas frecuentes sobre errores en boletas de honorarios
Cuál es el error más común al calcular una boleta de honorarios
El error más común es confundir el monto bruto con el monto líquido. Muchas personas emiten la boleta por el monto que quieren recibir, sin considerar que primero se descontará la retención.
Cómo saber si un monto es bruto o líquido
Un monto es bruto cuando corresponde al total de la boleta antes de retención. Un monto es líquido cuando corresponde al dinero final que recibirá el trabajador después de la retención.
Qué pasa si emito una boleta por el líquido que quería recibir
Si emites una boleta por el mismo monto que querías recibir líquido, el sistema aplicará retención sobre ese monto y recibirás menos. Para recibir un líquido exacto debes calcular un bruto mayor.
Cómo calcular el líquido de una boleta en 2026
Para calcular el líquido en 2026, multiplica el monto bruto por 0,8475. Por ejemplo, una boleta de $100.000 brutos deja aproximadamente $84.750 líquidos.
Cómo calcular el bruto si quiero recibir un líquido exacto
Para calcular el bruto desde un líquido deseado, divide el líquido por 0,8475. Por ejemplo, si quieres recibir $100.000 líquidos, debes emitir aproximadamente $117.994 brutos.
Por qué no sirve sumar la retención al líquido
No sirve porque la retención se calcula sobre el monto bruto, no sobre el líquido. Por eso, la fórmula correcta es dividir el líquido deseado por el factor líquido.
Qué hago si usé una tasa antigua
Si usaste una tasa antigua antes de emitir, corrige el cálculo con la tasa vigente. Si ya emitiste la boleta, revisa en el SII las opciones disponibles según el tipo de error y el estado del documento.
La retención siempre se devuelve en la Operación Renta
No necesariamente. La retención se considera dentro del proceso de renta, pero el resultado final depende de la situación tributaria y previsional de cada contribuyente.
Debo consultar con un contador
Si emites boletas de forma ocasional y los montos son bajos, quizás puedas manejar el cálculo básico revisando fuentes oficiales. Pero si emites boletas todos los meses, tienes ingresos altos, combinas sueldo con honorarios o tienes dudas sobre cotizaciones, puede ser recomendable consultar con un contador.
Resumen para evitar errores al calcular una boleta
Los errores al calcular una boleta de honorarios se pueden evitar si entiendes la diferencia entre bruto y líquido, usas la tasa de retención vigente, aplicas la fórmula correcta y confirmas el acuerdo con el cliente antes de emitir.
En 2026, la retención vigente es de 15,25%. Eso significa que el líquido aproximado equivale al 84,75% del bruto. Para calcular líquido desde bruto, multiplica por 0,8475. Para calcular bruto desde un líquido deseado, divide por 0,8475.
Antes de emitir, revisa el monto bruto, la retención, el líquido, los datos del receptor, la descripción del servicio y el acuerdo con el cliente. Si el líquido no coincide con lo esperado, no confirmes la boleta hasta revisar el cálculo.
Consejo práctico: si trabajas de manera independiente, crea una planilla con todas tus boletas. Registra monto bruto, retención, líquido, cliente, fecha de emisión y estado de pago. Ese hábito simple puede evitar confusiones, mejorar tu control financiero y ayudarte en la Operación Renta.
Boleta de honorarios para trabajadores independientes: cálculo básico
Bruto a líquido en boleta de honorarios: tabla de cálculo fácil

PPM en boleta de honorarios: cálculo, pago y ejemplos

Retención o PPM en boleta de honorarios: cuál corresponde
Cómo calcular una boleta de honorarios paso a paso
Subir
Deja una respuesta