Retención boleta de honorarios: cómo calcular (bruto a líquido) + ejemplos
La retención de una boleta de honorarios es uno de los cálculos más importantes para trabajadores independientes, profesionales, técnicos, prestadores de servicios, asesores, consultores, freelancers y personas que emiten boletas electrónicas en Chile. Aunque el sistema del Servicio de Impuestos Internos calcula automáticamente los montos al emitir el documento, muchas dudas aparecen antes de cobrar: cuánto debo poner en la boleta, cuánto recibiré realmente, cómo pasar de bruto a líquido, cómo calcular el monto bruto si quiero recibir una cantidad exacta, quién debe retener, qué pasa si el receptor no retiene y cómo se relaciona todo esto con el Pago Provisional Mensual y la Operación Renta.
El tema genera confusión porque en una boleta de honorarios existen varias cantidades que se parecen, pero no significan lo mismo. Está el monto bruto, que corresponde al total del honorario informado en la boleta. Está la retención, que es el porcentaje que se descuenta o se paga como anticipo tributario. Y está el monto líquido, que es lo que efectivamente recibe la persona después de aplicar la retención cuando corresponde. Si no se entiende esta diferencia, es fácil cobrar menos de lo esperado, emitir mal la boleta, confundir al cliente o calcular de forma incorrecta el precio del servicio.
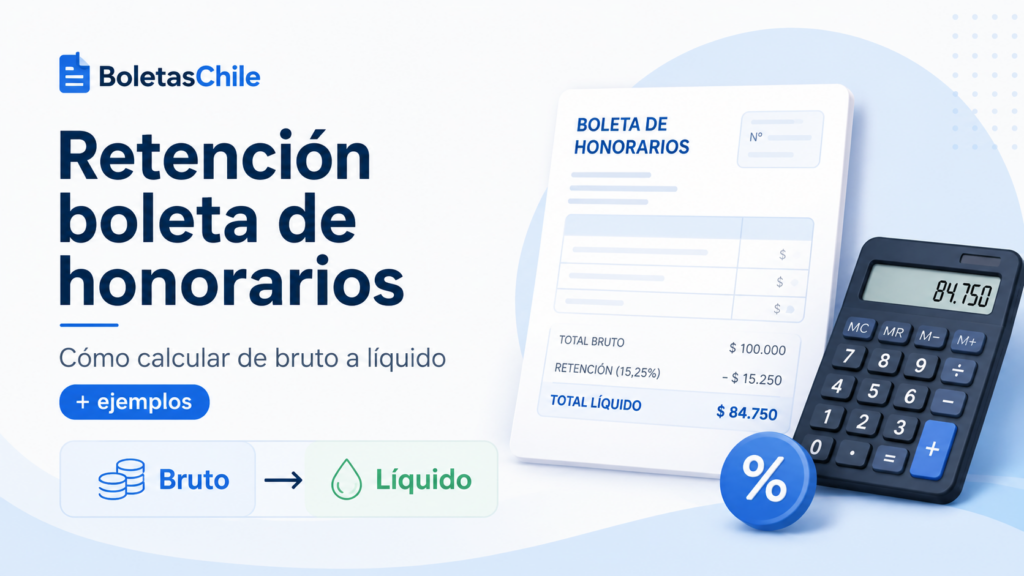
Desde el año comercial dos mil veintiséis, la retención vigente para boletas de honorarios es de 15,25%. Esto significa que, si emites una boleta con retención por un monto bruto de $100.000, la retención será de $15.250 y el monto líquido será de $84.750. Si en cambio quieres recibir $100.000 líquidos, no basta con emitir una boleta por $100.000, porque después de la retención recibirías menos. En ese caso debes calcular el monto bruto necesario para que, después de descontar el 15,25%, el líquido sea aproximadamente $100.000.
- Boletas a honorarios: requisitos, emisión en el SII y ejemplos
- Boletas movistar con RUT: cómo descargar PDF y pagar online (paso a paso)
- Talonarios de boletas: guía clara con requisitos y pasos en Chile
- Boletas facturas: guía clara con requisitos y pasos en Chile
Resumen rápido: en dos mil veintiséis la retención de boletas de honorarios es 15,25%. Para calcular de bruto a líquido, multiplica el bruto por 0,8475. Para calcular de líquido a bruto, divide el líquido esperado por 0,8475. Por ejemplo, una boleta bruta de $100.000 deja $84.750 líquidos. Para recibir $100.000 líquidos, el bruto aproximado debe ser $117.994.
Índice
Qué es la retención en una boleta de honorarios
La retención en una boleta de honorarios es el monto que se descuenta del total de los honorarios o que debe enterarse como Pago Provisional Mensual, según la opción usada al emitir el documento. En palabras simples, es una parte del pago que no queda inmediatamente como dinero disponible para el trabajador, porque se destina al cumplimiento tributario asociado a esos ingresos.
Cuando una empresa, institución o contribuyente que corresponde actúa como receptor de la boleta y retiene, el trabajador emite la boleta por el monto bruto, el receptor paga el monto líquido al emisor y retiene el porcentaje vigente para declararlo y pagarlo al Fisco. En cambio, cuando el propio emisor asume el Pago Provisional Mensual, el cliente puede pagar el total bruto, pero el emisor debe declarar y pagar el porcentaje correspondiente mediante el Formulario 29, según corresponda.
Diferencia entre bruto, retención y líquido
Para calcular correctamente una boleta de honorarios, primero hay que separar tres conceptos: bruto, retención y líquido. El bruto es el total del servicio antes de aplicar la retención. La retención es el porcentaje que se descuenta o paga como PPM. El líquido es lo que queda disponible después de aplicar la retención cuando el receptor actúa reteniendo.
Si una persona acuerda con un cliente “te cobro $300.000 por el servicio”, debe aclarar si ese monto será bruto o líquido. Si son $300.000 brutos, el pago líquido será menor. Si son $300.000 líquidos, la boleta tendrá que emitirse por un monto bruto mayor para que, una vez aplicada la retención, el trabajador reciba los $300.000.
Ejemplo simple de diferencia
Si el servicio se pacta por $100.000 brutos, la boleta se emite por $100.000. Con retención de 15,25%, se retienen $15.250 y el trabajador recibe $84.750 líquidos. Pero si el servicio se pacta por $100.000 líquidos, el bruto debe ser mayor: aproximadamente $117.994. De ese bruto se retienen cerca de $17.994 y el trabajador recibe cerca de $100.000.
Por eso, antes de emitir una boleta, conviene confirmar siempre si el acuerdo es bruto o líquido. Esta aclaración evita discusiones con clientes, errores de cálculo y diferencias al momento de pagar.
Porcentaje de retención vigente para boletas de honorarios
La tasa de retención de boletas de honorarios ha aumentado gradualmente en Chile. Este aumento está asociado al calendario establecido para financiar obligaciones previsionales y tributarias de trabajadores independientes. Para el año dos mil veintiséis, la retención vigente es de 15,25% sobre el total de los honorarios.
El calendario gradual contempla que la tasa siga aumentando hasta llegar a 17% en dos mil veintiocho. Por eso, no es recomendable usar calculadoras antiguas, planillas viejas o ejemplos de años anteriores sin revisar la tasa vigente. Un cálculo hecho con 13%, 13,75% o 14,5% puede quedar desactualizado si se emite una boleta en dos mil veintiséis.
Tabla de aumento gradual
| Año | Retención total | Factor para líquido | Cómo se interpreta |
|---|---|---|---|
| 2024 | 13,75% | 86,25% | Por cada $100.000 brutos, el líquido era $86.250. |
| 2025 | 14,5% | 85,5% | Por cada $100.000 brutos, el líquido era $85.500. |
| 2026 | 15,25% | 84,75% | Por cada $100.000 brutos, el líquido es $84.750. |
| 2027 | 16% | 84% | Por cada $100.000 brutos, el líquido será $84.000 si la tasa aplica igual. |
| 2028 | 17% | 83% | Por cada $100.000 brutos, el líquido será $83.000 si la tasa aplica igual. |
Por qué debes revisar el año de emisión
El porcentaje depende del año en que corresponde emitir la boleta. Si estás calculando un servicio, una asesoría, un trabajo freelance o una prestación profesional, usa la tasa vigente al momento de emitir. Esto es especialmente importante en trabajos realizados cerca de fin de año, pagos pendientes, boletas atrasadas o servicios acordados con meses de anticipación.
Si tienes dudas sobre la tasa vigente, revisa siempre el sitio oficial del Servicio de Impuestos Internos antes de emitir el documento.
Cómo calcular una boleta de honorarios de bruto a líquido
El cálculo de bruto a líquido sirve cuando ya sabes el monto total bruto que pondrás en la boleta y quieres saber cuánto recibirás después de la retención. Es el cálculo más común cuando el cliente dice “emite la boleta por $300.000” o cuando un contrato indica un honorario bruto.
Para el año dos mil veintiséis, el cálculo se hace aplicando la retención de 15,25%. El monto líquido corresponde al 84,75% del bruto.
Fórmula bruto a líquido:
Líquido = Bruto × 0,8475
Retención = Bruto × 0,1525
Ejemplo con una boleta bruta de cien mil pesos
Si emites una boleta por $100.000 brutos, el cálculo es el siguiente:
- Monto bruto: $100.000
- Retención: $100.000 × 0,1525 = $15.250
- Monto líquido: $100.000 × 0,8475 = $84.750
En este caso, si el receptor retiene, recibirás $84.750. Los $15.250 serán retenidos por el receptor y declarados según corresponda.
Interpretación del resultado
Este ejemplo muestra que el líquido no es igual al bruto. Si aceptas un trabajo por $100.000 brutos, no recibirás $100.000 en tu cuenta cuando la boleta se emita con retención por parte del receptor. Recibirás $84.750. Por eso es importante conversar el monto antes de hacer el trabajo.
Ejemplo con una boleta bruta de quinientos mil pesos
Si emites una boleta por $500.000 brutos, el cálculo sería:
- Monto bruto: $500.000
- Retención: $500.000 × 0,1525 = $76.250
- Monto líquido: $500.000 × 0,8475 = $423.750
El trabajador recibiría $423.750 líquidos si el receptor actúa reteniendo. La retención asociada sería de $76.250.
Uso práctico para presupuestos
Este cálculo es útil cuando entregas presupuestos a empresas, municipios, instituciones, fundaciones o clientes que piden boleta con retención. Si el cliente maneja montos brutos, debes saber que tu ingreso líquido será menor. Si tu objetivo es recibir un monto exacto, debes hacer el cálculo inverso.
Cómo calcular una boleta de honorarios de líquido a bruto
El cálculo de líquido a bruto sirve cuando sabes cuánto quieres recibir en tu cuenta y necesitas calcular por cuánto debes emitir la boleta. Este cálculo es muy importante para trabajadores independientes, porque muchos piensan en el dinero que necesitan recibir, no en el bruto tributario.
Para el año dos mil veintiséis, si quieres recibir un líquido determinado, debes dividir ese líquido por 0,8475. Ese resultado es el bruto aproximado de la boleta.
Fórmula líquido a bruto:
Bruto = Líquido esperado ÷ 0,8475
Retención = Bruto − Líquido esperado
Ejemplo para recibir cien mil pesos líquidos
Si quieres recibir $100.000 líquidos, no debes emitir una boleta por $100.000. Debes calcular el bruto necesario:
- Líquido esperado: $100.000
- Bruto aproximado: $100.000 ÷ 0,8475 = $117.994
- Retención aproximada: $117.994 − $100.000 = $17.994
Entonces, para recibir cerca de $100.000 líquidos, la boleta debería emitirse aproximadamente por $117.994 brutos. El sistema del SII puede ajustar por redondeo, por lo que conviene revisar el borrador antes de emitir.
Por qué el bruto parece más alto
El bruto parece más alto porque incluye el monto líquido que recibirás y la retención que se enterará al Fisco. No se trata de cobrar “de más”, sino de calcular correctamente el total para que después del descuento quede el líquido esperado.
Ejemplo para recibir quinientos mil pesos líquidos
Si quieres recibir $500.000 líquidos, el cálculo sería:
- Líquido esperado: $500.000
- Bruto aproximado: $500.000 ÷ 0,8475 = $589.971
- Retención aproximada: $589.971 − $500.000 = $89.971
En este caso, la boleta debería emitirse por cerca de $589.971 brutos para que el líquido quede cerca de $500.000.
Revisión antes de enviar al cliente
Antes de emitir, revisa el borrador que muestra el SII. Si el monto líquido queda unos pesos arriba o abajo por redondeo, puedes ajustar el bruto. Esto es especialmente útil cuando el cliente debe transferir un monto exacto o cuando tienes que cuadrar una orden de compra.
Tabla de ejemplos con retención vigente
La siguiente tabla muestra ejemplos prácticos con retención de 15,25%. Sirve para entender rápidamente cuánto se recibe líquido cuando se emite una boleta por un monto bruto determinado.
| Monto bruto de la boleta | Retención de 15,25% | Monto líquido aproximado | Uso común |
|---|---|---|---|
| $50.000 | $7.625 | $42.375 | Servicio pequeño, asesoría breve o trabajo puntual. |
| $100.000 | $15.250 | $84.750 | Honorario básico por una prestación simple. |
| $150.000 | $22.875 | $127.125 | Trabajo técnico, sesión profesional o entrega específica. |
| $200.000 | $30.500 | $169.500 | Servicio profesional de mayor alcance. |
| $300.000 | $45.750 | $254.250 | Proyecto corto, informe, asesoría o trabajo mensual parcial. |
| $500.000 | $76.250 | $423.750 | Servicio mensual, consultoría o trabajo especializado. |
| $1.000.000 | $152.500 | $847.500 | Proyecto de mayor valor o prestación profesional completa. |
Tabla para calcular bruto cuando quieres recibir líquido
Esta segunda tabla muestra el cálculo inverso: cuánto deberías emitir aproximadamente si quieres recibir una cantidad líquida determinada.
| Líquido que quieres recibir | Bruto aproximado a emitir | Retención aproximada | Comentario práctico |
|---|---|---|---|
| $50.000 | $58.997 | $8.997 | Útil para servicios pequeños donde necesitas recibir monto cerrado. |
| $100.000 | $117.994 | $17.994 | Ejemplo común para trabajos puntuales. |
| $150.000 | $176.991 | $26.991 | Sirve para presupuestos de valor medio. |
| $200.000 | $235.988 | $35.988 | Ideal para explicar diferencia entre bruto y líquido al cliente. |
| $300.000 | $353.982 | $53.982 | Frecuente en trabajos profesionales o proyectos cortos. |
| $500.000 | $589.971 | $89.971 | Útil para servicios mensuales o consultorías. |
| $1.000.000 | $1.179.941 | $179.941 | Permite pactar líquido en proyectos grandes. |
Importancia del redondeo
Los cálculos de líquido a bruto pueden generar decimales. Como las boletas se emiten en pesos, el sistema debe redondear. Por eso, los valores de la tabla son aproximados. Antes de emitir, revisa el resumen que muestra el SII y confirma que el líquido final sea el esperado.
Quién retiene en una boleta de honorarios
Al emitir una boleta de honorarios electrónica, el sistema permite seleccionar la opción que corresponda según el caso. Una opción es que el receptor de la boleta actúe reteniendo el porcentaje vigente. La otra es que el propio emisor se encargue del Pago Provisional Mensual correspondiente.
Esta diferencia es clave porque cambia quién se hace responsable de enterar el monto de la retención. Si el receptor retiene, el emisor recibe el líquido. Si el emisor asume el PPM, puede recibir el total bruto del cliente, pero luego debe declarar y pagar el monto correspondiente.
Cuando el receptor retiene
Esta opción se usa cuando el receptor del servicio corresponde a un contribuyente que actúa reteniendo. En ese caso, el cliente paga al trabajador el monto líquido y se encarga de enterar la retención. Para el trabajador, esto simplifica la gestión mensual, porque la obligación de declarar esa retención recae en el receptor.
Es muy común en servicios prestados a empresas, instituciones, municipalidades, universidades, organizaciones, sociedades, entidades públicas o privadas que actúan como retenedoras.
Qué revisar antes de emitir con receptor retenedor
- Que el RUT del receptor esté correctamente escrito.
- Que la razón social o nombre del receptor corresponda al cliente real.
- Que el monto bruto sea el acordado.
- Que el líquido mostrado sea el esperado.
- Que la descripción del servicio sea clara.
- Que la fecha corresponda al período correcto.
Cuando el emisor paga el PPM
Cuando el receptor no actúa reteniendo, el propio emisor debe hacerse cargo del Pago Provisional Mensual. En términos prácticos, esto significa que el trabajador independiente debe declarar y pagar el porcentaje correspondiente mediante Formulario 29, según corresponda.
Esta situación puede ocurrir cuando se emite a personas naturales que no actúan como retenedoras, clientes particulares u otros casos en que el receptor no declara la retención. En ese escenario, el profesional no debe olvidar que el dinero recibido no significa que la obligación tributaria desaparezca.
Riesgo de olvidar el PPM
El error típico es recibir el monto completo y pensar que ya está todo listo. Si la boleta se emitió con PPM a cargo del emisor, hay que declarar y pagar el porcentaje correspondiente. Si no se hace, pueden aparecer diferencias, observaciones, deudas o problemas en la Operación Renta.
Por eso, cuando emitas boletas sin retención por parte del receptor, lleva un registro mensual de tus boletas y del PPM asociado.
Cómo emitir una boleta considerando la retención
El SII calcula automáticamente la retención al emitir la boleta, pero eso no significa que debas entrar sin saber el monto. Lo recomendable es calcular antes, confirmar con el cliente si el precio es bruto o líquido, revisar quién retiene y luego emitir.
Emitir bien desde el principio evita tener que anular, corregir, explicar diferencias al cliente o rehacer pagos. En boletas de honorarios, un error pequeño puede afectar la transferencia, la contabilidad del receptor y el registro tributario del emisor.
Datos que debes tener antes de emitir
- RUT del receptor.
- Nombre o razón social del receptor.
- Dirección y comuna cuando el sistema lo solicite.
- Descripción clara del servicio prestado.
- Monto bruto acordado o monto líquido esperado.
- Fecha de emisión correcta.
- Forma de retención que corresponde.
- Correo o medio para enviar el documento al cliente.
Descripción del servicio
La descripción del servicio debe ser clara, pero no necesariamente extensa. Lo importante es que permita identificar qué se cobró. Por ejemplo: “Asesoría profesional realizada durante mayo”, “Diseño de piezas gráficas para campaña”, “Servicio de mantención informática”, “Clase particular de matemáticas”, “Informe técnico de revisión documental” o “Prestación de servicios de consultoría”.
Evita descripciones ambiguas como “servicio”, “trabajo” o “pago”, porque pueden generar dudas si luego necesitas revisar antecedentes.
Revisar el borrador antes de emitir
Antes de confirmar la emisión, revisa el borrador. El sistema mostrará el total de honorarios, retención y líquido. Esta etapa es clave para detectar errores antes de que la boleta quede emitida.
Si el líquido no coincide con lo pactado, puede que estés usando el bruto equivocado. Si el receptor no corresponde, corrige el RUT. Si la retención está asignada al emisor cuando debía retener el receptor, revisa la opción seleccionada.
Errores que se detectan en el borrador
- Monto bruto mal calculado.
- Cliente equivocado.
- RUT con dígito incorrecto.
- Opción de retención incorrecta.
- Descripción incompleta.
- Fecha equivocada.
- Líquido distinto al pactado.
Qué pasa con la retención en la Operación Renta
La retención de boletas de honorarios no debe mirarse como un simple descuento aislado. Es un anticipo que se considera dentro del proceso anual de declaración de renta. Durante la Operación Renta, el sistema revisa ingresos, retenciones, cotizaciones previsionales cuando corresponda y otros antecedentes tributarios del contribuyente.
Dependiendo de la situación de cada persona, las retenciones pueden imputarse al pago de impuestos, cotizaciones previsionales obligatorias u otros resultados del proceso anual. En algunos casos puede existir devolución; en otros, puede existir pago adicional o uso de la retención para cubrir obligaciones.
Por qué no siempre se devuelve todo
Muchas personas creen que la retención siempre se devuelve completa en abril o mayo. Eso no necesariamente ocurre. La devolución depende de la situación tributaria y previsional de cada contribuyente, de sus ingresos, cotizaciones, beneficios, cobertura elegida, deudas, préstamos, rebajas y otros factores informados en la declaración anual.
Por eso, no conviene presupuestar la retención como si fuera una devolución segura. La retención puede ayudar a cubrir obligaciones anuales y el resultado final se determina en la Operación Renta.
Consejo para trabajadores independientes
Guarda un registro de todas tus boletas emitidas durante el año. Anota fecha, cliente, bruto, retención, líquido y si el receptor retuvo o si pagaste PPM. Esto te ayudará a revisar la propuesta de renta cuando llegue el período de declaración.
Errores comunes al calcular retención
Los errores de cálculo son muy frecuentes entre personas que recién comienzan a emitir boletas de honorarios o que cambian de clientes particulares a empresas. También ocurren cuando la tasa cambia de un año a otro o cuando se acuerdan montos líquidos sin explicarlo correctamente.
Confundir bruto con líquido
Este es el error más común. Una persona acuerda recibir $200.000, emite una boleta por $200.000 brutos y luego recibe $169.500 líquidos. El problema no está en la boleta, sino en que el monto acordado no fue aclarado como líquido o bruto.
- Boletas a honorarios: requisitos, emisión en el SII y ejemplos
- Boletas movistar con RUT: cómo descargar PDF y pagar online (paso a paso)
- Talonarios de boletas: guía clara con requisitos y pasos en Chile
- Boletas facturas: guía clara con requisitos y pasos en Chile
Cómo evitarlo
Antes de enviar el presupuesto, escribe claramente: “monto bruto” o “monto líquido”. Si quieres recibir una cantidad exacta, indica que el monto es líquido y calcula el bruto correspondiente.
Usar una tasa antigua
Otra falla frecuente es calcular con porcentajes de años anteriores. Si usas 14,5% para una boleta emitida en dos mil veintiséis, el resultado será incorrecto, porque la tasa vigente es 15,25%.
Cómo evitarlo
Revisa la tasa vigente cada año. Si usas una planilla, actualiza el porcentaje.
No considerar el PPM cuando corresponde
Si el receptor no retiene y el emisor debe pagar PPM, el dinero recibido no debe considerarse completamente libre. Parte de ese ingreso debe reservarse para cumplir con el pago mensual correspondiente.
Cómo evitarlo
Cuando emitas boletas con PPM a cargo del emisor, separa inmediatamente el porcentaje correspondiente. Así no tendrás que buscar dinero después para declarar y pagar.
Emitir antes de confirmar el monto
Emitir una boleta sin confirmar si el monto es bruto o líquido puede generar problemas. Si el cliente ya registró la boleta, anularla o corregirla puede tomar tiempo, especialmente si se requiere confirmación del receptor.
Cómo evitarlo
Envía primero un resumen al cliente: servicio, monto bruto, retención, líquido y forma de pago. Cuando ambas partes estén de acuerdo, emite la boleta.
Cómo acordar honorarios con clientes
Una buena práctica profesional es hablar de la retención antes de cerrar el servicio. Esto es especialmente importante si trabajas con clientes que no manejan boletas de honorarios o que creen que el monto pactado siempre corresponde al líquido.
La claridad evita discusiones. Puedes incluir una frase simple en tus cotizaciones: “Valores expresados como monto bruto afecto a retención vigente” o “Monto líquido a recibir, boleta se emitirá por el bruto correspondiente”.
Frases útiles para cotizaciones
Valor del servicio: $300.000 brutos, afectos a la retención vigente de boleta de honorarios. Monto líquido aproximado a recibir: $254.250.
Valor líquido requerido: $300.000. La boleta se emitirá por el monto bruto correspondiente para que, aplicada la retención vigente, el pago líquido sea aproximadamente el indicado.
El monto informado considera boleta de honorarios electrónica. Antes de emitir se confirmará si la retención será realizada por el receptor o si corresponde PPM a cargo del emisor.
Por qué conviene dejarlo por escrito
Cuando el acuerdo queda por escrito, es más fácil evitar malos entendidos. Un correo, mensaje o presupuesto con bruto, retención y líquido puede servir como respaldo si después el cliente paga menos o interpreta el monto de otra manera.
Casos prácticos para distintos tipos de trabajadores
La retención de boletas de honorarios afecta a muchos perfiles de trabajadores independientes. Aunque el cálculo base es el mismo, la forma de presupuestar puede variar según el tipo de servicio, frecuencia de pago y tipo de cliente.
Freelancer que trabaja con empresas
Un diseñador, redactor, programador, community manager, editor de video o consultor que trabaja con empresas suele emitir boletas donde el receptor retiene. Si acuerda $400.000 brutos, recibirá $339.000 líquidos con la tasa de 15,25%. Si quiere recibir $400.000 líquidos, debe emitir por aproximadamente $471.976 brutos.
En este caso, conviene tener una plantilla de cotización que muestre ambos valores para que el cliente entienda la diferencia.
Consejo para servicios mensuales
Si prestas servicios todos los meses, define si tu tarifa mensual es bruta o líquida. Esto evita renegociar cada vez que cambia la tasa anual.
Profesional que atiende personas naturales
Un profesional que atiende directamente a personas naturales puede tener casos donde el receptor no actúa reteniendo. En esa situación, el emisor debe revisar si corresponde asumir el PPM. Esto significa que debe ordenar sus ingresos y reservar el porcentaje correspondiente.
El riesgo está en gastar todo lo recibido y luego no tener dinero para el pago mensual.
Consejo para clientes particulares
Cuando atiendas personas naturales, revisa la opción correcta al emitir la boleta. Si el PPM queda a tu cargo, anota ese monto como una obligación separada.
Persona que emite pocas boletas al año
Quienes emiten pocas boletas al año suelen olvidar la tasa vigente o no revisar la Operación Renta. Aunque se emitan pocas boletas, la retención sigue siendo relevante. Cada documento queda registrado y formará parte de la información anual.
Si emites boletas ocasionales, guarda copia de cada una y revisa si el receptor retuvo o si debías declarar PPM.
Consejo para trabajos esporádicos
No improvises el cálculo el día del pago. Usa la fórmula o una calculadora actualizada antes de cerrar el precio.
Cómo calcular la retención en una planilla
Si emites boletas con frecuencia, puede ayudarte llevar una planilla simple. No necesitas un sistema complejo. Basta con columnas para fecha, cliente, monto bruto, retención, líquido, tipo de retención, estado de pago y observaciones.
Columnas recomendadas
- Fecha de emisión.
- Número de boleta.
- RUT del receptor.
- Nombre del cliente.
- Descripción del servicio.
- Monto bruto.
- Porcentaje de retención.
- Monto retenido o PPM.
- Monto líquido.
- Fecha de pago.
- Estado de pago.
- Observaciones.
Fórmulas para usar en planilla
Si el bruto está en una celda, el líquido se calcula así:
Líquido = Bruto × 0,8475
Retención = Bruto × 0,1525
Si el líquido esperado está en una celda, el bruto se calcula así:
Bruto = Líquido esperado ÷ 0,8475
Actualiza los factores cada año. Para dos mil veintiséis se usa 0,1525 como retención y 0,8475 como factor líquido. Para otros años, el factor cambia.
Qué revisar si emitiste mal una boleta
Si emitiste una boleta con monto equivocado, receptor incorrecto, opción de retención mal seleccionada o descripción incorrecta, debes revisar las opciones de anulación o corrección disponibles en el SII. El procedimiento puede depender de la fecha, del estado de la boleta y de si el receptor debe confirmar la anulación.
No conviene emitir una nueva boleta sin revisar qué pasará con la anterior. Podrías duplicar ingresos, generar inconsistencias o confundir al receptor.
Errores frecuentes al emitir
- Emitir por monto líquido en vez de bruto.
- Emitir por monto bruto cuando se había pactado líquido.
- Seleccionar mal quién retiene.
- Equivocarse en el RUT del receptor.
- Usar una descripción que no corresponde al servicio.
- Emitir con fecha incorrecta.
- Emitir dos veces por el mismo trabajo.
Qué hacer antes de anular
Antes de anular, conversa con el receptor. Si se trata de una empresa, puede que ya haya registrado internamente el documento. Coordina el procedimiento para evitar diferencias contables. Luego ingresa al SII y revisa la opción de anulación de boletas emitidas.
Si el error afecta retenciones ya declaradas, puede requerir una revisión más cuidadosa.
Preguntas frecuentes sobre retención de boleta de honorarios
Estas preguntas responden dudas habituales de personas que emiten boletas de honorarios en Chile y necesitan calcular bruto, líquido, retención, PPM y pagos.
Cuál es la retención de boletas de honorarios vigente
Para el año dos mil veintiséis, la retención vigente de boletas de honorarios es de 15,25% sobre el total de los honorarios. La tasa forma parte de un calendario gradual que llega a 17% en dos mil veintiocho.
Cómo calculo cuánto recibiré líquido
Multiplica el monto bruto por 0,8475. Por ejemplo, si la boleta es por $200.000 brutos, el líquido aproximado será $169.500.
Cómo calculo el bruto si quiero recibir un líquido exacto
Divide el líquido que quieres recibir por 0,8475. Por ejemplo, si quieres recibir $200.000 líquidos, el bruto aproximado será $235.988.
La retención se calcula sobre el bruto o sobre el líquido
La retención se calcula sobre el total de los honorarios, es decir, sobre el monto bruto de la boleta.
Qué pasa si el receptor retiene
Si el receptor retiene, el trabajador recibe el monto líquido y el receptor se encarga de declarar y pagar la retención correspondiente.
Qué pasa si el emisor paga el PPM
Si el emisor asume el PPM, debe declarar y pagar el porcentaje correspondiente mediante Formulario 29, según corresponda. En ese caso, debe ordenar sus ingresos para no gastar el monto que luego tendrá que pagar.
La retención siempre se devuelve en la Operación Renta
No necesariamente. La retención se considera en el proceso anual, pero el resultado depende de la situación tributaria y previsional de cada contribuyente. Puede haber devolución, uso para cubrir obligaciones o diferencias a pagar.
Qué monto debo decirle al cliente
Depende de tu acuerdo. Puedes decir monto bruto o monto líquido, pero debes dejarlo claro. Si quieres recibir una cantidad exacta, informa que el monto es líquido y calcula el bruto correspondiente.
Puedo emitir una boleta sin retención
El sistema permite seleccionar si el receptor retiene o si el emisor se encarga del PPM. No significa que el ingreso quede sin obligación tributaria. Si el receptor no retiene, el emisor debe revisar su obligación de declarar y pagar PPM.
Qué hago si me equivoqué en el monto
Revisa en el SII las opciones de anulación de boletas emitidas y coordina con el receptor. No emitas otra boleta sin revisar el estado de la anterior.
Enlaces oficiales útiles
Para confirmar tasas, emitir boletas, revisar preguntas frecuentes y cumplir correctamente con tus obligaciones, usa siempre fuentes oficiales.
- Boleta de Honorarios 2026 en el SII
- Calendario de aumento gradual de retención
- Emisor de boleta de honorarios en el SII
- Pregunta frecuente sobre retención y PPM
- Anulación de boletas de honorarios electrónicas
- Operación Renta 2026 en ChileAtiende
- Servicio de Impuestos Internos
Consejos finales para calcular bien tu boleta
El cálculo de retención de boleta de honorarios no es difícil, pero requiere claridad. Primero define si el monto acordado con el cliente es bruto o líquido. Luego identifica si el receptor retendrá o si tú deberás pagar PPM. Después aplica la tasa vigente del año. Para dos mil veintiséis, la tasa es 15,25%, por lo que el líquido corresponde al 84,75% del bruto.
Si vas de bruto a líquido, multiplica por 0,8475. Si vas de líquido a bruto, divide por 0,8475. Guarda tus boletas, registra tus pagos, revisa el borrador antes de emitir y mantén tus cálculos actualizados cada año.
Recomendación práctica: antes de enviar una cotización, agrega una línea que diga si el valor es bruto o líquido. Esa simple aclaración evita la mayoría de los problemas con boletas de honorarios.
La retención de boletas de honorarios es un elemento central para cualquier trabajador independiente en Chile. No basta con saber emitir el documento; también hay que entender cómo se calcula, quién retiene, qué monto se recibe y cómo se relaciona con la declaración anual de renta.
Para dos mil veintiséis, el cálculo base es simple: la retención es 15,25% y el líquido es 84,75% del bruto. Una boleta de $100.000 brutos deja $84.750 líquidos. Si quieres recibir $100.000 líquidos, debes emitir por aproximadamente $117.994 brutos. Esta diferencia es fundamental al momento de fijar precios, negociar con clientes y ordenar tus ingresos.
El mejor hábito es calcular antes de emitir, confirmar si el acuerdo es bruto o líquido, revisar el borrador del SII y guardar todos los respaldos. De esa forma podrás cobrar mejor, evitar errores, cumplir tus obligaciones y llegar a la Operación Renta con información más clara y ordenada.
Boleta de honorarios para trabajadores independientes: cálculo básico
Bruto a líquido en boleta de honorarios: tabla de cálculo fácil

PPM en boleta de honorarios: cálculo, pago y ejemplos

Retención o PPM en boleta de honorarios: cuál corresponde
Cómo calcular una boleta de honorarios paso a paso
Subir
Deja una respuesta