
SII boletas de honorarios emitidas: requisitos, emisión en el SII y ejemplos
Las boletas de honorarios emitidas en el SII son documentos tributarios electrónicos que permiten respaldar servicios prestados por trabajadores independientes en Chile. Son usadas por profesionales, técnicos, asesores, consultores, profesores particulares, diseñadores, programadores, redactores, prestadores de servicios personales y personas que realizan actividades independientes de segunda categoría. Cada boleta emitida deja registro de un servicio, un receptor, un monto, una retención o un pago provisional mensual, y queda disponible para consulta posterior dentro del sistema del Servicio de Impuestos Internos.
Entender cómo funcionan las boletas de honorarios emitidas es fundamental para cobrar correctamente, revisar ingresos, consultar documentos antiguos, declarar impuestos, preparar la Operación Renta, controlar pagos pendientes, corregir errores, anular documentos mal emitidos y diferenciar entre honorario bruto, monto líquido, retención vigente y PPM. Muchas personas aprenden a emitir una boleta, pero no saben cómo consultarla después, cómo verificar si quedó con retención, cómo descargar el PDF, cómo revisar boletas emitidas en meses anteriores o qué hacer si el cliente dice que no recibió el documento.
- Boletas honorarios SII: requisitos, emisión en el SII y ejemplos
- Boletas Vespucio norte: guía clara con requisitos y pasos en Chile
- Trabajo con boletas de honorarios: requisitos, emisión en el SII y ejemplos
- Boletas saesa: cómo descargar PDF y pagar online (paso a paso)
- Descuentos boletas de honorarios: requisitos, emisión en el SII y ejemplos
Esta guía explica de manera clara qué son las boletas de honorarios emitidas en el SII, qué requisitos necesitas para emitirlas, cómo se realiza la emisión en el sitio del SII, cómo consultar boletas emitidas, cómo distinguir una boleta con retención de una boleta sin retención, cómo calcular la retención vigente, cómo revisar ejemplos prácticos, cómo corregir errores, cómo anular boletas y cómo ordenar tus documentos si trabajas de manera independiente en Chile.
Índice
Qué son las boletas de honorarios emitidas en el SII
Las boletas de honorarios emitidas en el SII son documentos electrónicos generados por una persona contribuyente para respaldar la prestación de un servicio independiente. Cuando una persona emite una boleta, el Servicio de Impuestos Internos registra datos como el emisor, el receptor, el servicio prestado, el monto bruto, el porcentaje de retención, el monto líquido, la fecha de emisión y la modalidad tributaria seleccionada.
Una boleta emitida no es solo un comprobante para el cliente. También es un antecedente tributario para el emisor. Queda registrada en el sistema del SII, puede ser consultada posteriormente, puede influir en la declaración anual de renta y puede implicar obligaciones mensuales si se emitió sin retención. Por eso es importante revisar el documento antes de emitirlo y conservar una copia después de generarlo.
Diferencia entre boleta emitida y boleta recibida
Una boleta emitida es la que tú generas como trabajador independiente por un servicio que prestaste. Una boleta recibida es aquella que otra persona emitió a tu nombre o a nombre de tu empresa o actividad. Para un trabajador independiente, lo más importante suele ser revisar sus boletas emitidas, porque esas representan ingresos propios. Para una empresa o receptor, puede ser relevante revisar las boletas recibidas, porque representan servicios contratados.
Por qué conviene revisar las boletas emitidas
Revisar tus boletas emitidas te permite saber cuánto facturaste por honorarios, cuánto te retuvieron, qué clientes te pagaron, qué documentos están pendientes, qué boletas fueron emitidas sin retención, qué montos debes considerar para PPM y qué información aparecerá después en tu declaración anual de renta. Si no haces esta revisión, puedes perder el control de tus ingresos reales.
Información que queda asociada a una boleta emitida
- RUT del emisor.
- RUT del receptor del servicio.
- Fecha de emisión.
- Descripción del servicio prestado.
- Monto bruto de honorarios.
- Porcentaje de retención aplicado.
- Monto retenido o PPM correspondiente.
- Monto líquido si la boleta fue con retención.
- Estado del documento.
- Historial disponible para consulta tributaria.
Una boleta emitida correctamente debe coincidir con el servicio prestado, el cliente correcto, el monto acordado y la modalidad de retención que corresponde. Si uno de esos datos está mal, puede ser necesario corregir o anular.
Para qué sirven las boletas emitidas
Las boletas de honorarios emitidas sirven para respaldar ingresos por servicios independientes. Son útiles para cobrar, declarar, comprobar trabajos realizados, ordenar finanzas personales, respaldar pagos ante un cliente, preparar impuestos, revisar retenciones y demostrar actividad económica cuando se requiere acreditar ingresos.
Sirven para cobrar servicios
El uso más directo de una boleta de honorarios es cobrar por un servicio. Muchas empresas, instituciones y clientes solicitan la boleta antes de pagar o junto con el proceso de pago. En ese caso, la boleta funciona como documento tributario que respalda el monto cobrado.
Sirven para registrar ingresos
Cada boleta emitida registra un ingreso por honorarios. Por eso, si trabajas de forma independiente, el conjunto de boletas emitidas durante el año permite saber cuánto generaste por tu actividad. Este registro es importante para la declaración anual de renta y para tu propia planificación financiera.
Sirven para revisar retenciones
Cuando una boleta se emite con retención, el receptor retiene un porcentaje del honorario bruto. Revisar tus boletas emitidas te permite saber cuánto fue retenido durante el año. Esa información puede tener efectos en tu declaración de renta y en tus obligaciones previsionales.
Sirven para ordenar pagos pendientes
Emitir una boleta no siempre significa que ya te pagaron. Por eso es importante llevar un registro paralelo donde marques si la boleta fue pagada, cuándo fue pagada y por qué medio. El SII registra la emisión, pero tú debes controlar la cobranza.
Usos frecuentes
- Cobrar asesorías profesionales.
- Respaldar servicios técnicos.
- Declarar ingresos por trabajo independiente.
- Revisar retenciones acumuladas.
- Controlar pagos pendientes.
- Preparar la Operación Renta.
- Justificar ingresos ante bancos o instituciones.
- Ordenar contabilidad personal o profesional.
Quiénes pueden emitir boletas de honorarios
Pueden emitir boletas de honorarios quienes realizan actividades independientes de segunda categoría y cumplen con los requisitos establecidos por el SII. Esto incluye personas naturales que prestan servicios profesionales, técnicos, personales, intelectuales o especializados sin relación laboral dependiente con el receptor del servicio.
Profesionales independientes
Un profesional independiente puede emitir boletas por asesorías, atenciones, informes, proyectos, estudios, defensas, consultorías, diagnósticos, capacitaciones o cualquier servicio propio de su actividad. Por ejemplo, abogados, psicólogos, ingenieros, diseñadores, periodistas, arquitectos, contadores, publicistas o profesionales de salud que trabajen de forma independiente pueden utilizar boletas cuando corresponde.
Técnicos y prestadores de servicios
También pueden emitir boletas personas que desarrollan actividades técnicas o servicios personales independientes. No se limita únicamente a quienes tienen título universitario. Lo relevante es que el servicio corresponda a una actividad independiente y que el contribuyente esté habilitado para emitir este tipo de documento.
Personas que trabajan con sueldo y también emiten honorarios
Una persona puede tener contrato de trabajo y, además, emitir boletas por trabajos independientes realizados fuera de esa relación laboral. En ese caso, debe considerar que sus ingresos por sueldo y honorarios pueden sumarse en la declaración anual de renta.
Ejemplos de servicios que pueden respaldarse con boleta
- Asesoría comunicacional.
- Desarrollo de sitios web.
- Diseño gráfico.
- Clases particulares.
- Consultoría técnica.
- Redacción de contenidos.
- Traducciones.
- Atención profesional independiente.
- Capacitaciones.
- Informes o estudios especializados.
Requisitos para emitir boletas de honorarios
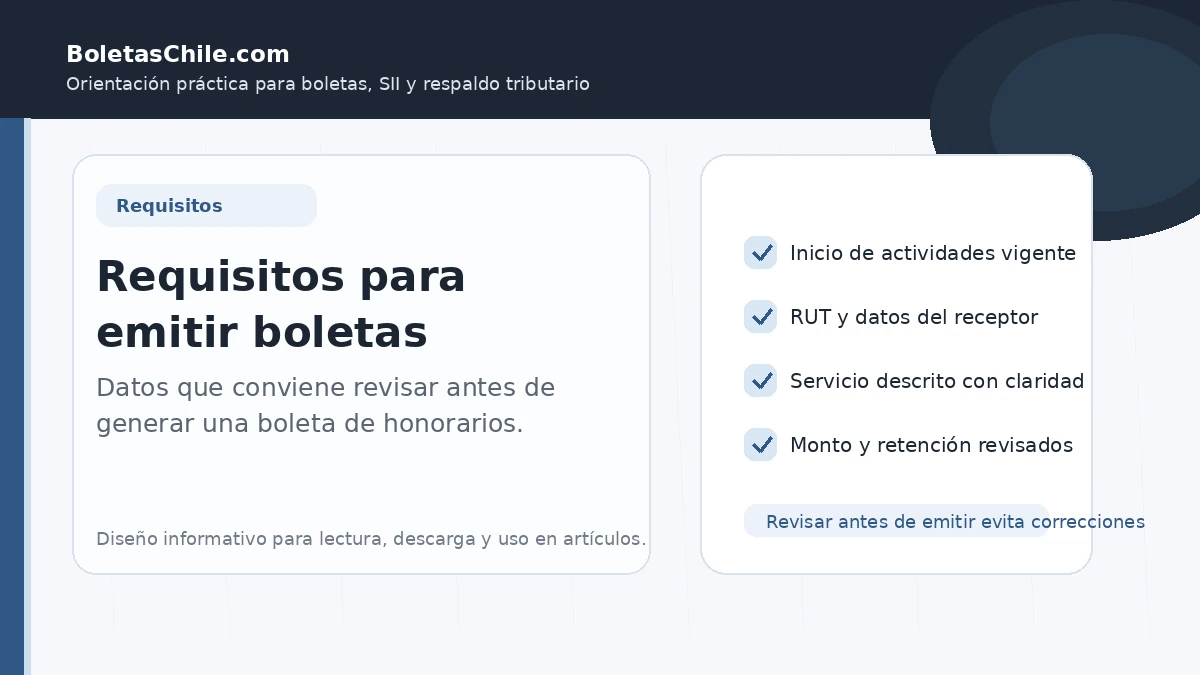
Para emitir boletas de honorarios electrónicas necesitas cumplir ciertos requisitos básicos. En términos prácticos, debes tener RUT, acceso al sitio del SII, Clave Tributaria o ClaveÚnica, inicio de actividades de segunda categoría cuando corresponda, datos del receptor del servicio, descripción del trabajo y claridad sobre el monto bruto o líquido.
RUT del emisor
El emisor debe identificarse con su RUT. Ese RUT queda asociado a la boleta emitida y al ingreso registrado por el SII. Si estás emitiendo por tus propios servicios, debes ingresar con tus credenciales personales.
Inicio de actividades
Para emitir boletas de honorarios de manera regular, debes haber informado inicio de actividades de segunda categoría cuando corresponda. Este trámite le comunica al SII que realizarás una actividad independiente y que podrás emitir documentos por los servicios prestados.
Clave de acceso
Necesitas ingresar al sitio del SII con Clave Tributaria o ClaveÚnica. Estas credenciales permiten usar los servicios online, emitir documentos, consultar boletas y revisar información tributaria.
Datos del receptor
Debes contar con los datos del cliente o receptor: RUT, nombre o razón social, domicilio y otros antecedentes que el sistema solicite. Si emites a una empresa, pídele los datos tributarios antes de generar el documento.
Descripción del servicio
La descripción debe ser clara. No basta con escribir “servicio”. Es mejor indicar “servicio de diseño gráfico”, “asesoría contable”, “clases particulares”, “redacción de artículos”, “desarrollo web”, “consultoría administrativa” o la actividad específica que corresponda.
Monto bruto o líquido acordado
Antes de emitir, debes saber si el monto acordado con el cliente es bruto o líquido. El monto bruto es la base de cálculo de la retención. El monto líquido es lo que recibes después de descontar la retención cuando corresponde.
Requisitos prácticos
- RUT del contribuyente emisor.
- Clave Tributaria o ClaveÚnica.
- Inicio de actividades de segunda categoría cuando corresponde.
- Datos tributarios del receptor.
- Descripción del servicio prestado.
- Monto del honorario.
- Definición de boleta con retención o sin retención.
- Acceso a correo o carpeta para guardar el PDF.
El error más común antes de emitir es no aclarar si el valor pactado es bruto o líquido. Ese detalle cambia cuánto dinero recibes realmente.
Inicio de actividades de segunda categoría
El inicio de actividades de segunda categoría es el aviso que realiza una persona ante el SII para informar que comenzará a generar ingresos por actividades independientes. Es un paso importante para emitir boletas de honorarios y ordenar la situación tributaria del trabajador independiente.
Por qué se relaciona con las boletas emitidas
Cuando emites una boleta, el SII registra que estás generando ingresos por una actividad independiente. El inicio de actividades permite que esa emisión tenga una base tributaria formal y que tus ingresos se clasifiquen correctamente.
Qué actividad escoger
Al iniciar actividades debes escoger una actividad que represente lo que haces. Si prestas servicios digitales, asesorías, clases, diseño, consultoría o servicios técnicos, la actividad declarada debe ser coherente. Si con el tiempo cambias de rubro, conviene revisar si debes actualizar tus actividades.
Cuándo revisar tu inicio de actividades
Conviene revisarlo si vas a emitir por primera vez, si el sistema no te deja emitir, si cambiaste de actividad, si comenzarás a trabajar con empresas, si quieres ordenar tu situación tributaria o si estás preparando una declaración anual de renta con ingresos nuevos.
Antes de iniciar o actualizar actividades
- Define qué servicios prestarás.
- Revisa si serán servicios ocasionales o frecuentes.
- Identifica si tus clientes serán empresas o personas naturales.
- Consulta si debes emitir con retención o sin retención.
- Guarda respaldo de la actividad declarada.
Clave Tributaria, ClaveÚnica y acceso al SII
Para emitir y consultar boletas de honorarios necesitas acceder al sitio del SII. El ingreso puede realizarse con Clave Tributaria o ClaveÚnica, según las opciones disponibles. Estas claves permiten identificar al contribuyente y operar en servicios online.
Clave Tributaria
La Clave Tributaria es una credencial del SII que permite realizar trámites tributarios en línea. Con ella puedes emitir boletas, consultar documentos, anular boletas, revisar declaraciones y acceder a información tributaria personal.
ClaveÚnica
La ClaveÚnica permite acceder a distintos servicios del Estado. También puede usarse para ingresar a la emisión de boletas de honorarios electrónicas cuando el sistema lo permita.
Seguridad al ingresar
No ingreses tu clave en enlaces sospechosos ni la compartas con clientes. Si un tercero necesita ayudarte, como un contador, define bien el alcance del acceso. La boleta queda emitida a tu nombre y tú eres responsable de revisar su información.
Buenas prácticas de seguridad
- Ingresa directamente desde sii.cl.
- No compartas tu clave por mensajes inseguros.
- Revisa siempre los datos antes de emitir.
- Descarga el PDF después de emitir.
- Cambia tu clave si sospechas uso indebido.
Cómo emitir una boleta de honorarios en el SII
Emitir una boleta de honorarios en el SII es un proceso digital. Debes ingresar al sitio del Servicio de Impuestos Internos, entrar a la sección de boletas de honorarios electrónicas, seleccionar la opción de emisión, completar los datos requeridos y confirmar el documento.
Ingresa al sitio oficial
Entra a sii.cl. Luego ve a los servicios online y busca la sección de Boletas de Honorarios Electrónicas.
Selecciona emisor de boleta
Dentro de la sección correspondiente, selecciona Emisor de Boleta de Honorarios Electrónica. Desde ahí podrás emitir, consultar o gestionar boletas según las opciones disponibles.
Elige la opción de emisión
El sistema puede mostrar distintas opciones, como emitir por contribuyente, emitir con datos usados anteriormente o emitir mediante usuario autorizado. Elige la opción que corresponda a tu caso.
Completa datos del receptor
Ingresa RUT, nombre o razón social y datos del receptor. Si estás trabajando con una empresa, usa los datos tributarios oficiales que te entregaron. Evita escribir de memoria.
Describe el servicio
Escribe una descripción clara del servicio prestado. La descripción debe permitir entender qué se está cobrando. No necesita ser excesivamente larga, pero sí precisa.
Ingresa el monto
Indica el monto del honorario. Revisa si el valor acordado con el cliente era bruto o líquido. Si era líquido, debes calcular el bruto necesario antes de emitir.
Selecciona retención o PPM
El sistema permite emitir la boleta considerando si el receptor retendrá el porcentaje vigente o si el propio emisor pagará el PPM. Esta decisión debe coincidir con el tipo de receptor y el acuerdo tributario correspondiente.
Revisa y confirma
Antes de emitir, revisa todo: RUT, razón social, descripción, monto, fecha y retención. Una vez emitida, si hay error, tendrás que gestionar la anulación o corrección.
Pasos resumidos
- Entrar a sii.cl.
- Ingresar a Boletas de Honorarios Electrónicas.
- Seleccionar Emisor de Boleta de Honorarios Electrónica.
- Autenticarse con Clave Tributaria o ClaveÚnica.
- Escoger la opción de emisión.
- Ingresar datos del receptor.
- Describir el servicio.
- Ingresar el monto.
- Seleccionar modalidad de retención.
- Revisar, emitir y guardar el PDF.
Datos que debes ingresar al emitir
Los datos de una boleta de honorarios deben ser correctos porque el documento tendrá efectos tributarios para el emisor y para el receptor. Una diferencia en el RUT, monto, descripción o retención puede obligar a corregir el documento.
RUT del receptor
El RUT identifica a quien recibe el servicio. Si emites a una empresa, asegúrate de usar el RUT de la razón social correcta y no el de una persona de contacto.
Nombre o razón social
El nombre o razón social debe coincidir con el RUT. Si el cliente te entrega datos tributarios, copia la información exactamente como aparece.
Monto de honorarios
El monto debe corresponder al honorario bruto, salvo que estés calculando el bruto necesario desde un líquido pactado. La retención se calcula sobre el bruto.
Modalidad de retención
Debes definir si la boleta se emite con retención por parte del receptor o sin retención, quedando el PPM a cargo del emisor. Si tienes dudas, confirma con el cliente antes de emitir.
Revisión final antes de emitir
- RUT del receptor correcto.
- Razón social correcta.
- Servicio descrito de forma clara.
- Monto bruto bien calculado.
- Retención seleccionada correctamente.
- Correo del receptor si se enviará copia.
- PDF guardado después de emitir.
Retención vigente y cómo se calcula
La retención es el porcentaje que se descuenta del honorario bruto cuando la boleta se emite con retención. Para el año comercial dos mil veintiséis, la retención vigente informada por el SII es de quince coma veinticinco por ciento. Esto significa que, si una boleta se emite con retención, el receptor retiene ese porcentaje y paga al emisor el monto líquido.
- Boletas honorarios SII: requisitos, emisión en el SII y ejemplos
- Boletas Vespucio norte: guía clara con requisitos y pasos en Chile
- Trabajo con boletas de honorarios: requisitos, emisión en el SII y ejemplos
- Boletas saesa: cómo descargar PDF y pagar online (paso a paso)
- Descuentos boletas de honorarios: requisitos, emisión en el SII y ejemplos
Cómo se calcula la retención
La retención se calcula multiplicando el honorario bruto por el porcentaje vigente. Si el honorario bruto es de cien mil pesos, la retención de quince coma veinticinco por ciento equivale a quince mil doscientos cincuenta pesos.
Cómo se calcula el líquido
El líquido es el bruto menos la retención. Con una retención de quince coma veinticinco por ciento, el líquido equivale al ochenta y cuatro coma setenta y cinco por ciento del bruto.
Ejemplo básico
- Honorario bruto: $100.000.
- Retención: $15.250.
- Monto líquido: $84.750.
Calendario de aumento gradual
La retención ha aumentado de forma gradual. Para el año comercial dos mil veinticinco fue de catorce coma cinco por ciento, para dos mil veintiséis es de quince coma veinticinco por ciento, para dos mil veintisiete será de dieciséis por ciento y para dos mil veintiocho llegará a diecisiete por ciento.
Si usas una calculadora antigua o una plantilla vieja, revisa que tenga la retención actualizada. Un porcentaje equivocado puede cambiar el monto líquido y generar diferencias con tu cliente.
Boleta emitida con retención
Una boleta emitida con retención es aquella en que el receptor del servicio descuenta el porcentaje vigente del honorario bruto. El emisor recibe el monto líquido y el receptor debe enterar la retención al Fisco. Esta modalidad es común cuando se trabaja con empresas, instituciones públicas, personas jurídicas o entidades obligadas a retener.
Qué recibe el trabajador independiente
El trabajador independiente recibe el monto líquido. Si emite por cien mil pesos brutos, no recibirá cien mil pesos, sino el monto descontada la retención. En dos mil veintiséis, ese líquido sería ochenta y cuatro mil setecientos cincuenta pesos.
Qué hace el receptor
El receptor que retiene debe declarar y pagar esa retención al Fisco. En términos prácticos, el cliente paga una parte al trabajador y otra parte la entera como retención tributaria.
Cuándo conviene usarla
Corresponde usarla cuando el receptor está obligado a retener o cuando así se acuerda con un cliente que actúa como agente retenedor. Muchas empresas solicitan que la boleta se emita con retención.
Ventajas prácticas
- El emisor no debe pagar mensualmente ese PPM por esa boleta.
- La empresa receptora se encarga de enterar la retención.
- El cálculo queda visible en la boleta.
- Es una modalidad frecuente en trabajos con empresas.
Antes de emitir a una empresa, pregunta si la boleta debe ser con retención. La mayoría de los problemas se evita con esa confirmación previa.
Boleta emitida sin retención
Una boleta emitida sin retención es aquella en que el receptor no descuenta el porcentaje vigente. El emisor recibe el total del honorario, pero debe declarar y pagar el PPM correspondiente. Esta modalidad puede ocurrir cuando el receptor no está obligado a retener o cuando corresponde que el propio contribuyente emisor se encargue del pago provisional mensual.
Qué recibe el emisor
El emisor recibe el monto total de la boleta. Si emite por cien mil pesos sin retención, recibirá cien mil pesos. Sin embargo, no significa que ese dinero esté completamente libre, porque debe reservar el porcentaje correspondiente para el PPM.
Qué debe hacer el emisor
Debe declarar y pagar el PPM correspondiente mediante Formulario 29. Si no lo hace, puede acumular diferencias tributarias que aparecerán después o generar problemas de cumplimiento.
Por qué hay que tener cuidado
La boleta sin retención puede parecer más conveniente porque recibes más dinero al momento del pago. Pero si no separas el porcentaje del PPM, puedes llegar al vencimiento mensual sin fondos para declarar y pagar.
Ejemplo de boleta sin retención
- Honorario emitido: $100.000.
- Dinero recibido: $100.000.
- PPM que debe considerar el emisor: $15.250.
- Dinero realmente disponible después de reservar PPM: $84.750.
Sin retención no significa sin impuesto. Significa que el pago provisional queda a cargo del emisor.
Cómo consultar boletas de honorarios emitidas
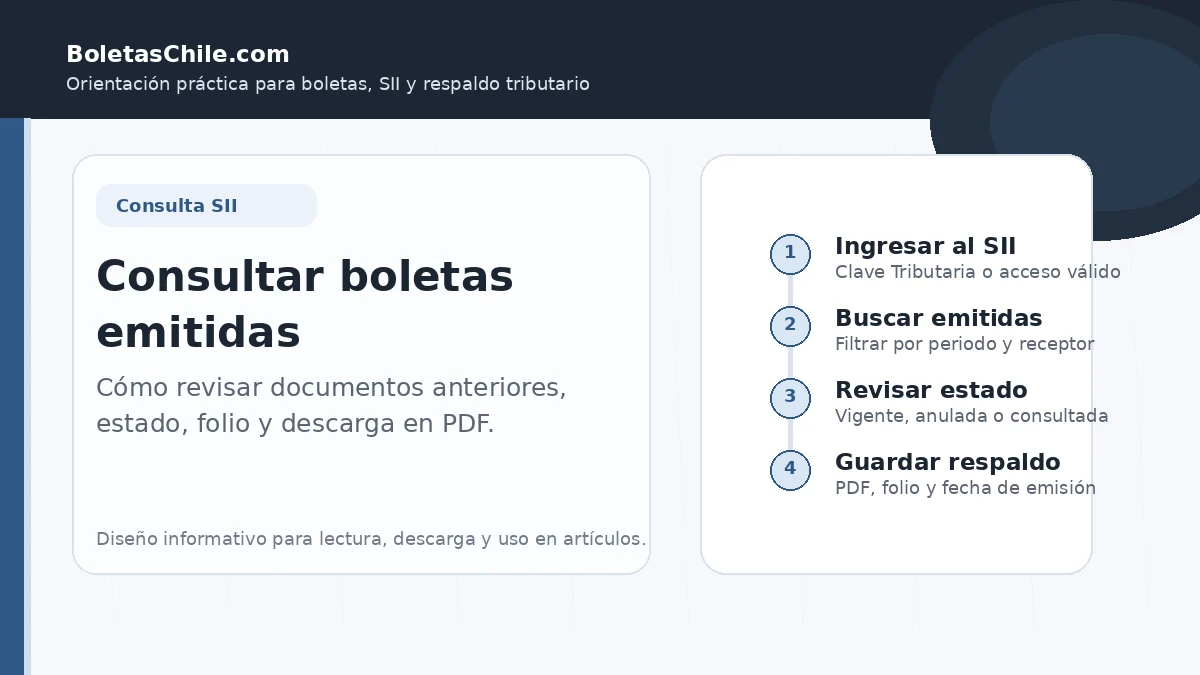
Consultar boletas de honorarios emitidas es clave para mantener control de tus ingresos. El SII permite revisar documentos emitidos desde la sección de boletas de honorarios electrónicas. Esta consulta sirve para descargar boletas, revisar montos, verificar retenciones, preparar declaraciones y detectar errores.
Ingresa al SII
Entra al sitio oficial del SII e ingresa con tu RUT y clave. Luego accede a la sección de Boletas de Honorarios Electrónicas.
Busca la opción de consulta
Dentro del menú de boletas, busca la opción de consultas sobre boletas de honorarios electrónicas. Desde ahí puedes revisar boletas emitidas según períodos o criterios disponibles.
Filtra por período
Para ordenar la revisión, filtra por mes o año. Esto te permite revisar cuánto emitiste en un período específico y comparar con tus pagos recibidos.
Revisa el estado y el detalle
Abre cada documento y revisa si está emitido correctamente, si fue con retención o sin retención, cuál fue el monto bruto y cuál fue el monto líquido.
Qué revisar en la consulta
- Fecha de emisión.
- Número o identificación de la boleta.
- RUT del receptor.
- Descripción del servicio.
- Monto bruto.
- Retención.
- Monto líquido.
- Estado del documento.
- Si fue anulada u observada.
Revisar boletas emitidas una vez al mes ayuda mucho. Así puedes detectar errores antes de que se acumulen y ordenar tus ingresos antes de la declaración anual.
Cómo descargar o guardar una boleta emitida
Después de emitir una boleta, conviene guardar una copia en PDF. También puedes volver a descargarla desde la consulta de boletas emitidas si necesitas enviarla nuevamente al cliente o respaldar un pago.
Guarda el PDF al momento de emitir
Cuando el sistema genera la boleta, descarga el documento. Guárdalo con un nombre ordenado que incluya fecha, cliente y número de boleta si corresponde.
Descarga desde consulta si la perdiste
Si no guardaste el PDF al momento de emitir, entra nuevamente al SII, consulta tus boletas emitidas y descarga el documento desde el detalle disponible.
Envía copia al cliente
Si el cliente no recibió la boleta, puedes enviarle el PDF por correo. Asegúrate de enviar la versión correcta y no una boleta anulada o duplicada.
Nombres recomendados para archivos
- Boleta-Honorarios-Cliente-Mes-Año.pdf
- SII-Boleta-Emitida-RUTCliente-Fecha.pdf
- Honorarios-Servicio-Cliente-Numero-Boleta.pdf
- Boleta-Con-Retencion-Cliente-2026.pdf
- Boleta-Sin-Retencion-Cliente-2026.pdf
Cómo revisar si una boleta fue bien emitida
Después de emitir una boleta, no la des por correcta sin revisar. Un error pequeño puede obligarte a anular y emitir otra. La revisión debe considerar datos del receptor, descripción, monto, retención y coherencia con el acuerdo comercial.
Revisa el receptor
Confirma que el RUT y razón social sean correctos. Si emitiste a una empresa equivocada o a un RUT incorrecto, el receptor puede rechazar el documento o pedir anulación.
Revisa el servicio
La descripción debe coincidir con el trabajo realizado. Si el cliente necesita una descripción específica para su contabilidad, acuerda el texto antes de emitir.
Revisa el monto
Confirma si el monto emitido corresponde al bruto pactado o al bruto necesario para recibir un líquido acordado. No confundas ambos conceptos.
Revisa la retención
Verifica si la boleta quedó con retención o sin retención. Este punto cambia quién debe pagar el porcentaje correspondiente al Fisco.
Checklist de revisión
- RUT correcto.
- Razón social correcta.
- Servicio bien descrito.
- Monto correcto.
- Retención correcta.
- PDF guardado.
- Cliente informado.
- Registro personal actualizado.
Cómo anular u observar una boleta emitida
Si una boleta fue emitida con errores, puede ser necesario anularla u observarla según corresponda. El SII dispone de opciones para anulación y observación de boletas emitidas dentro de los servicios de boletas de honorarios electrónicas.
Cuándo puede ser necesario anular
Puede ser necesario anular si escribiste mal el RUT del receptor, si el monto está equivocado, si emitiste con retención cuando debía ser sin retención, si duplicaste la boleta, si el servicio no se realizó o si el cliente pidió emitir a otra razón social.
Coordina con el receptor
Si emitiste a una empresa, coordina antes de anular. La empresa puede haber registrado la boleta en su contabilidad o puede necesitar observarla desde su lado. Actuar sin coordinación puede generar diferencias entre tus registros y los del receptor.
Emite nuevamente si corresponde
Si la anulación se debe a un error de datos, emite una nueva boleta con la información correcta. Guarda tanto la boleta anulada como la nueva boleta para tener respaldo del cambio.
Errores típicos que obligan a corregir
- RUT equivocado.
- Razón social incorrecta.
- Monto mal calculado.
- Servicio descrito de forma errónea.
- Boleta duplicada.
- Retención seleccionada incorrectamente.
- Cliente cambió los datos de emisión.
Antes de anular una boleta emitida a una empresa, avisa al cliente. Su área contable puede necesitar hacer una acción asociada al documento.
Ejemplos de cálculo de boletas emitidas
Los ejemplos ayudan a entender cuánto se recibe realmente cuando una boleta se emite con retención. En los siguientes casos se usa la retención vigente de quince coma veinticinco por ciento.
Boleta emitida por cien mil pesos brutos
- Honorario bruto: $100.000.
- Retención: $15.250.
- Monto líquido: $84.750.
Boleta emitida por doscientos mil pesos brutos
- Honorario bruto: $200.000.
- Retención: $30.500.
- Monto líquido: $169.500.
Boleta emitida por quinientos mil pesos brutos
- Honorario bruto: $500.000.
- Retención: $76.250.
- Monto líquido: $423.750.
Boleta emitida por un millón de pesos brutos
- Honorario bruto: $1.000.000.
- Retención: $152.500.
- Monto líquido: $847.500.
| Honorario bruto | Retención | Monto líquido | Uso típico |
|---|---|---|---|
| $50.000 | $7.625 | $42.375 | Servicio puntual o trabajo pequeño |
| $100.000 | $15.250 | $84.750 | Asesoría breve o servicio único |
| $200.000 | $30.500 | $169.500 | Proyecto mediano |
| $500.000 | $76.250 | $423.750 | Servicio mensual o proyecto mayor |
| $1.000.000 | $152.500 | $847.500 | Consultoría o contrato de honorarios alto |
Cómo emitir si quieres recibir un monto líquido
Si quieres recibir un monto líquido exacto, no debes emitir por ese mismo monto bruto. Debes calcular el bruto necesario para que, después de descontar la retención, el resultado sea el líquido que quieres recibir.
Fórmula para calcular el bruto
Con retención de quince coma veinticinco por ciento, el líquido equivale al ochenta y cuatro coma setenta y cinco por ciento del bruto. Por eso, para calcular el bruto, divides el líquido deseado por cero coma ocho cuatro siete cinco.
Ejemplo para recibir cien mil pesos líquidos
- Líquido deseado: $100.000.
- Factor líquido: 0,8475.
- Bruto aproximado: $117.994.
- Retención aproximada: $17.994.
- Líquido final aproximado: $100.000.
Ejemplo para recibir trescientos mil pesos líquidos
- Líquido deseado: $300.000.
- Bruto aproximado: $353.982.
- Retención aproximada: $53.982.
- Líquido final aproximado: $300.000.
Cómo acordarlo con el cliente
La mejor forma de evitar confusiones es escribir claramente si el valor es bruto o líquido. Si vas a cobrar líquido, indícalo antes de emitir. Si el cliente solo acepta valores brutos, entonces debes ajustar tu precio considerando la retención.
Frases útiles
- “El valor acordado es bruto, por lo que se aplicará la retención vigente”.
- “El valor acordado es líquido, por lo que emitiré la boleta por el bruto equivalente”.
- “La boleta será emitida con retención por parte del receptor”.
- “La boleta será emitida sin retención y yo declararé el PPM correspondiente”.
PPM y Formulario 29 en boletas sin retención
Cuando una boleta se emite sin retención, el propio emisor debe encargarse del Pago Provisional Mensual correspondiente. Esto se declara mediante Formulario 29 cuando corresponde. Por eso, si emites boletas sin retención, debes llevar un control mensual más cuidadoso.
Qué es el PPM en honorarios
El PPM es un pago provisional mensual asociado a los ingresos. En boletas sin retención, como el receptor no descontó el porcentaje, el emisor debe declarar y pagar ese monto directamente.
Por qué se usa el Formulario 29
El Formulario 29 se utiliza para declarar impuestos mensuales. En este contexto, sirve para declarar y pagar PPM asociados a boletas de honorarios sin retención.
Cómo ordenar boletas sin retención
Si tienes boletas sin retención, sepáralas en tu planilla. Anota el monto bruto, calcula el PPM y reserva el dinero antes de gastarlo. Así no llegas al período de declaración sin fondos.
Ejemplo mensual
- Total boletas sin retención del mes: $400.000.
- PPM estimado al 15,25%: $61.000.
- Monto que conviene reservar: $61.000.
- Monto disponible después de reservar PPM: $339.000.
Enlace útil: Declaración mensual F29 en el SII.
Boletas emitidas y declaración anual de renta
Las boletas de honorarios emitidas durante el año se consideran en la declaración anual de renta. Por eso, si trabajas a honorarios, debes revisar tus documentos emitidos, tus retenciones, tus PPM y tus ingresos totales antes de aceptar o revisar la propuesta de declaración anual.
Qué información se considera
El SII puede considerar boletas emitidas, retenciones informadas, PPM pagados, ingresos de otras fuentes, sueldos, créditos, cotizaciones y otros antecedentes. Por eso la devolución o pago final no depende solo de cuánto te retuvieron en las boletas.
Por qué revisar antes de declarar
Si una boleta fue emitida mal, si faltó declarar PPM o si tus registros personales no coinciden con el SII, es mejor detectarlo antes de enviar la declaración anual. Revisar tarde puede complicar correcciones.
Documentos útiles para preparar renta
- Boletas emitidas durante el año.
- Resumen anual de honorarios.
- Retenciones acumuladas.
- PPM declarados.
- Formulario 29 si corresponde.
- Comprobantes de pago de clientes.
- Registro de boletas anuladas.
- Información previsional.
Errores frecuentes al emitir boletas
Los errores más frecuentes al emitir boletas de honorarios suelen ser simples, pero pueden generar problemas. La mayoría se evita revisando bien antes de confirmar el documento.
No aclarar si el monto es bruto o líquido
Este error genera diferencias de pago. Si el cliente entiende que el monto es bruto y tú pensabas recibirlo líquido, terminarás recibiendo menos de lo esperado.
Emitir al RUT equivocado
Si emites a un RUT incorrecto, el cliente puede pedir anulación. Siempre solicita datos tributarios escritos.
Elegir mal la retención
Emitir con retención cuando debía ser sin retención, o sin retención cuando el receptor debía retener, puede generar diferencias tributarias y contables.
No guardar el PDF
Si no guardas el PDF, después tendrás que volver a buscarlo en el SII. Es mejor descargarlo de inmediato y archivarlo.
No controlar si la boleta fue pagada
El SII registra la emisión, pero no necesariamente controla tu cobranza. Debes llevar tu propio registro de pagos.
Olvidar declarar PPM
Si emites sin retención, debes preocuparte del PPM. No separar ese dinero puede generar problemas al declarar.
Errores que debes evitar
- No revisar datos del receptor.
- No aclarar bruto o líquido.
- No calcular la retención vigente.
- Emitir sin retención y olvidar el PPM.
- Duplicar una boleta.
- No anular documentos mal emitidos.
- No guardar respaldos.
- No consultar boletas emitidas antes de la renta anual.
Cómo ordenar tus boletas emitidas
Ordenar tus boletas emitidas es una de las mejores prácticas para cualquier trabajador independiente. Te permite saber cuánto ganaste, cuánto te retuvieron, qué clientes pagaron, qué boletas están pendientes y qué debes revisar antes de la declaración anual.
Carpeta digital por año
Crea una carpeta por año y dentro separa boletas emitidas, boletas anuladas, comprobantes de pago, contratos, cotizaciones, declaraciones mensuales y documentos de renta.
Planilla de control
Lleva una planilla simple con fecha, número de boleta, cliente, servicio, bruto, retención, líquido, estado de pago y observaciones. No necesitas algo complicado; necesitas algo constante.
Marca boletas sin retención
Las boletas sin retención requieren especial cuidado porque pueden generar obligación de PPM. Márcalas con una columna aparte para no olvidarlas.
Columnas recomendadas
- Fecha de emisión.
- Número de boleta.
- Cliente.
- RUT receptor.
- Servicio.
- Monto bruto.
- Retención.
- Monto líquido.
- Con retención o sin retención.
- Pagada o pendiente.
- Fecha de pago.
- PPM declarado si corresponde.
Si ordenas tus boletas cada mes, la Operación Renta deja de ser un caos. El verdadero secreto no es saber emitir una boleta, sino mantener control de lo que emitiste.
Preguntas frecuentes sobre SII boletas de honorarios emitidas
¿Dónde se emiten las boletas de honorarios?
Se emiten en el sitio del Servicio de Impuestos Internos, dentro de la sección de Boletas de Honorarios Electrónicas.
¿Dónde consulto mis boletas de honorarios emitidas?
Debes ingresar al SII con tus credenciales, entrar a Boletas de Honorarios Electrónicas y buscar la opción de consultas sobre boletas emitidas.
¿Qué necesito para emitir una boleta?
Necesitas RUT, Clave Tributaria o ClaveÚnica, inicio de actividades cuando corresponda, datos del receptor, descripción del servicio y monto a cobrar.
¿Cuál es la retención vigente en dos mil veintiséis?
La retención vigente para boletas de honorarios durante el año comercial dos mil veintiséis es de quince coma veinticinco por ciento.
¿Qué significa emitir con retención?
Significa que el receptor del servicio retiene el porcentaje vigente del honorario bruto y paga al emisor el monto líquido.
¿Qué significa emitir sin retención?
Significa que el receptor no retiene el porcentaje. El emisor recibe el total, pero debe declarar y pagar el PPM correspondiente.
¿Cómo calculo el líquido de una boleta?
Con retención de quince coma veinticinco por ciento, multiplica el bruto por cero coma ocho cuatro siete cinco. Ese resultado es el líquido aproximado.
¿Cómo calculo el bruto si quiero recibir un líquido exacto?
Divide el líquido deseado por cero coma ocho cuatro siete cinco. Así obtienes el bruto aproximado que debes emitir.
¿Puedo anular una boleta mal emitida?
Sí, el SII dispone de opciones de anulación u observación de boletas emitidas. Si la boleta fue emitida a una empresa, conviene coordinar antes con el receptor.
¿Emitir una boleta significa que ya me pagaron?
No necesariamente. La boleta registra el servicio y el monto, pero debes llevar tu propio control de pago recibido o pendiente.
¿Las boletas emitidas aparecen en la declaración anual de renta?
Sí. Las boletas emitidas, retenciones y PPM pueden incidir en la declaración anual de renta y en el cálculo final de impuestos o devoluciones.
¿Qué pasa si emito sin retención y no pago el PPM?
Puedes generar diferencias tributarias. Si emites sin retención, debes revisar tu obligación de declarar y pagar el PPM mediante Formulario 29.
Las boletas de honorarios emitidas en el SII son una herramienta fundamental para trabajadores independientes en Chile. Permiten respaldar servicios, registrar ingresos, calcular retenciones, consultar documentos, preparar declaraciones y mantener orden tributario. Pero para usarlas bien no basta con emitir: también hay que revisar, guardar, consultar y controlar cada documento.
Antes de emitir, confirma los datos del receptor, acuerda si el monto es bruto o líquido, revisa la retención vigente, define si la boleta será con retención o sin retención y describe claramente el servicio. Después de emitir, descarga el PDF, registra la boleta en tu planilla, marca si fue pagada y revisa si corresponde declarar PPM.
Cómo calcular IVA en una boleta: cuándo corresponde

Boletas a honorarios: requisitos, emisión en el SII y ejemplos

Boletas abcdin: guía clara con requisitos y pasos en Chile

Cotizaciones boletas de honorarios: requisitos, emisión en el SII y ejemplos

Devolución de impuestos boletas honorarios: requisitos, emisión en el SII
Subir
Deja una respuesta